

En résumé : l’article explique le rôle du garant en colocation, ce que cela implique selon le type de bail et la solidarité, les solutions si vous n’avez pas de garant, et les précautions juridiques pour limiter les risques.
- Le garant (caution) s’engage à payer les loyers/charges à la place d’un ou plusieurs colocataires en cas d’impayés, ce qui sécurise le bailleur.
- Il n’est pas obligatoire légalement, mais un propriétaire peut refuser un dossier sans garant si la solvabilité est jugée insuffisante.
- En colocation, le risque dépend du bail : bail unique (souvent avec clause de solidarité) vs baux séparés.
- L’acte de caution doit préciser qui est garanti, pour quel montant, sur quelle durée et si l’engagement est solidaire.
- La caution solidaire permet au bailleur de réclamer au garant dès le premier impayé, parfois sur l’intégralité du loyer selon la solidarité.
- Les bailleurs demandent souvent un garant aux revenus stables (souvent 2,5 à 3× le loyer, selon la part garantie).
- Alternative gratuite : Visale (Action Logement) peut couvrir chaque colocataire pour sa quote-part si éligible, puis se retourne contre le locataire.
- Autres options : FSL et aides locales/associations (selon profil) ; la CAF aide via APL/ALS mais ne se porte pas garant.
- Solutions payantes possibles (garant locatif privé, garantie bancaire), à comparer car elles peuvent coûter cher et comporter des conditions.
- Pour limiter le risque du garant : borner la durée, fixer un plafond, limiter à la quote-part d’un colocataire nommé.
- Attention aux pièces demandées et à la formalisation : seules certaines pièces sont autorisées, et le garant doit conserver toutes les copies.
- Risques en cas d’impayés : loyers/charges, indemnités d’occupation, frais de procédure, saisies possibles et impact sur la capacité d’emprunt.
- Sans garant : renforcer le dossier, négocier dans le cadre légal, ou viser des logements/dispositifs plus accessibles (ex. bail mobilité compatible Visale).
- Changer/arrêter un garant en cours de bail nécessite l’accord du bailleur et dépend des clauses de durée et de solidarité.
En colocation, le garant est souvent la clé pour décrocher un appart. Mais entre clause de solidarité, Visale, garants payants, colocation avec bail unique ou baux séparés, il devient vite compliqué de savoir qui se porte garant pour qui… et jusqu’où chacun prend des risques.
Ce guide décortique, en mode très concret, le fonctionnement du garant en colocation : qui peut se porter garant, comment se répartissent les risques entre colocataires, garants et propriétaire, quelles alternatives existent si personne autour ne peut aider, et comment sécuriser tout le monde juridiquement.
Pourquoi les bailleurs exigent-ils un garant pour une location, surtout en colocation ?
Le rôle du garant en colocation : un filet de sécurité pour le bailleur
Le garant (ou caution) s’engage par écrit à payer à la place d’un ou plusieurs locataires si le loyer, les charges ou certaines sommes prévues au bail ne sont pas réglés. En colocation, cela rassure particulièrement le propriétaire, car il y a plus de risques :
- rotation de colocataires plus fréquente ;
- profils parfois jugés “fragiles” (étudiants, CDD, alternants) ;
- risque de tensions internes qui peuvent bloquer le paiement.
Le garant permet donc au bailleur de se dire : “Même si un ou plusieurs colocataires ne paient plus, quelqu’un de solvable prend le relais.”
Est-il obligatoire d’avoir un garant pour louer un appartement en colocation ?
La loi n’impose pas de garant pour louer, que ce soit seul ou en colocation. C’est un choix du propriétaire ou de l’agence.
En pratique, pour une colocation, beaucoup de bailleurs exigent un garant, surtout si :
- les revenus des colocataires sont jugés insuffisants ou instables ;
- il n’y a pas d’assurance loyers impayés (GLI) efficace derrière ;
- le bien est dans une zone très demandée : le bailleur peut se permettre d’être exigeant.
Important : si le propriétaire a déjà une assurance loyers impayés, il ne peut pas cumuler cette assurance avec un garant pour un même locataire, sauf cas particuliers (notamment certains étudiants, apprentis ou si la garantie est publique type Visale). Les règles sont détaillées sur service-public.fr.
Différence entre dépôt de garantie, caution et garant
- Dépôt de garantie : somme versée à l’entrée (souvent 1 mois de loyer hors charges en vide, jusqu’à 2 mois en meublé). Elle sert à couvrir d’éventuels dégâts ou impayés à la sortie. Ce n’est pas un garant.
- Caution : engagement de payer à la place du locataire en cas de défaillance. Juridiquement, “caution” désigne l’engagement, mais dans le langage courant, on dit souvent “être caution” pour dire “être garant”.
- Garant : la personne (physique ou morale) qui signe l’acte de cautionnement.
En colocation, un même logement peut avoir :
- un dépôt de garantie commun (bail unique), ou plusieurs dépôts (baux séparés) ;
- un ou plusieurs garants, chacun couvrant un ou plusieurs colocataires.
Dans quels cas le propriétaire peut-il refuser de louer sans garant ?
Le propriétaire est libre de choisir son locataire, à condition de ne pas discriminer (origine, sexe, santé, etc.). Refuser un dossier parce qu’il n’y a pas de garant est donc légal, dès lors qu’il applique ce critère de façon objective.
Concrètement, il peut refuser sans garant lorsque :
- les revenus des colocataires ne suffisent pas selon ses critères (souvent 2,5 à 3 fois le loyer charges comprises pour le foyer ou pour chaque colocataire quand il raisonne individuellement) ;
- il ne veut pas s’appuyer sur un dispositif type Visale qu’il ne connaît pas ou ne souhaite pas utiliser ;
- il n’a pas de GLI en place et veut limiter au maximum le risque d’impayés.
En revanche, si le profil entre pleinement dans un dispositif officiel (par exemple Visale) et que le bailleur annonce accepter ce type de garantie, il est cohérent de le lui rappeler et de lui envoyer la simulation et l’attestation dès que possible.
Qui peut se porter garant pour une colocation et comment se répartit l’engagement ?
Famille, amis, proches : les garants « classiques »
En colocation, la configuration la plus fréquente reste :
- chaque colocataire a son ou ses propres garants (souvent un ou deux parents) ;
- ou un même garant (par exemple un parent d’un colocataire) accepte de couvrir plusieurs colocataires.
Un proche peut se porter garant même s’il n’habite pas en France, mais en pratique, beaucoup de bailleurs refusent les garants à l’étranger car le recouvrement est plus compliqué.
Est-il possible d’avoir deux garants ou plus en colocation ?
Oui, plusieurs schémas sont possibles :
- Plusieurs garants pour un colocataire : par exemple, les deux parents se portent garants ensemble. L’acte peut préciser si leur engagement est solidaire (le propriétaire peut réclamer 100 % à l’un ou l’autre) ou divisé (chaque garant est engagé pour une part, par exemple 50 %).
- Un même garant pour plusieurs colocataires : par exemple, un parent accepte de garantir les loyers de deux amis en colocation. Le risque pour ce garant est alors plus élevé : si le bail et l’acte de caution sont solidaires, il peut se retrouver à payer l’intégralité du loyer de la colocation.
Tout se joue dans la rédaction de l’acte de cautionnement : il doit indiquer clairement quels colocataires sont couverts, pour quel montant maximum, et si l’engagement est solidaire ou non.
Conditions de ressources et de stabilité demandées à un garant
Il n’existe pas de seuil légal, mais les pratiques du marché sont souvent les mêmes :
- revenus nets mensuels d’au moins 3 fois le loyer charges comprises (parfois 2,5 fois) ;
- revenus réguliers et vérifiables (CDI, fonction publique, pension de retraite, etc.) ;
- absence de surendettement important.
En colocation, certains bailleurs regardent le ratio par colocataire, d’autres au niveau du foyer du garant. Exemple concret :
- loyer total : 1 600 € CC pour 4 colocataires ;
- le bailleur peut exiger un garant gagnant env. 4 800 € nets / mois si ce garant couvre la totalité, ou 4 garants gagnant chacun env. 1 200 € nets / mois s’ils garantissent seulement la part de “leur” colocataire (400 €).
Les documents habituels sont listés sur service-public.fr : pièce d’identité, justificatif de domicile, justificatifs de revenus (fiches de paie, avis d’imposition, pension, etc.).
Peut-on être garant si l’on est retraité, étudiant, en CDD ou indépendant ?
Oui, la loi ne réserve pas le statut de garant à une catégorie professionnelle. Mais certains profils sont moins appréciés des bailleurs :
- Retraité : souvent très bien vu si la pension est régulière et suffisante. Les justificatifs (relevé de pension, avis d’imposition) sont importants.
- Étudiant ou jeune sans revenus stables : possible, mais souvent refusé car jugé trop fragile, sauf si patrimoine important ou épargne conséquente.
- CDD ou intérim : accepté si les revenus sont réguliers et suffisamment élevés sur la durée (contrats longs, ancienneté…).
- Indépendant / freelance : souvent plus difficile mais pas impossible. Le propriétaire demandera généralement : bilans, attestations d’expert-comptable, relevés de résultats, avis d’imposition.
Rien n’interdit donc légalement ces profils, mais le bailleur peut les refuser s’il estime le risque trop élevé.
Les organismes qui peuvent se porter garant pour un logement en colocation
La garantie Visale (Action Logement) : pour qui, comment ça marche ?
La garantie Visale est une caution gratuite proposée par Action Logement. Elle remplace un garant “classique” et peut très bien fonctionner en colocation.
Principe :
- Visale se porte garant auprès du propriétaire ;
- si le loyer n’est pas payé, Visale rembourse le bailleur, puis se retourne ensuite contre le(s) colocataire(s) pour récupérer les sommes avancées.
En colocation :
- chaque colocataire peut avoir sa propre garantie Visale (sous réserve d’éligibilité) ;
- Visale couvre alors sa part de loyer (quote-part), définie au bail ;
- le bail peut être unique avec clause de solidarité ou plusieurs baux individuels, Visale s’adapte avec des plafonds spécifiques.
Qui est éligible ? Les critères évoluent régulièrement. On retrouve notamment :
- étudiants, alternants, jeunes de moins de 30 ans sous certaines conditions ;
- salariés du secteur privé de plus de 30 ans en mobilité, ou avec revenus modestes, etc.
Les conditions actualisées et la procédure de demande (100 % en ligne) sont détaillées sur visale.fr. Avant de déposer un dossier de colocation, il est malin de tester l’éligibilité de chaque colocataire.
La caution LOCA-PASS : fonctionnement et conditions d’éligibilité
LOCA-PASS a principalement évolué vers un prêt pour le dépôt de garantie, et non plus une caution au sens strict. Certaines ressources en ligne parlent encore de “garantie LOCA-PASS”, mais beaucoup de dispositifs ont été remplacés ou intégrés à Visale.
Pour vérifier l’exacte situation au moment de la recherche et voir ce qui est encore ouvert en colocation, il vaut mieux consulter directement :
- actionlogement.fr ;
- la fiche officielle correspondante sur service-public.fr.
Les autres organismes publics ou associatifs pouvant se porter garant
Selon la situation, plusieurs acteurs peuvent aider :
- Fonds de solidarité pour le logement (FSL) : géré par les départements, il peut parfois se porter garant ou avancer certaines sommes liées au logement, notamment pour des ménages en difficulté. Infos sur le site du département ou via service-public.fr.
- Associations et foyers : pour certains publics (jeunes, travailleurs précaires), des associations ou résidences sociales peuvent jouer un rôle de “tiers de confiance” ou gérer directement la relation avec le bailleur.
- Organismes spécifiques : certaines villes ou régions ont des dispositifs dédiés à l’accès au logement des jeunes ou des salariés en mobilité.
CAF, banque, employeur : dans quels cas peuvent-ils jouer le rôle de garant ?
CAF :
La CAF ne se porte pas garant à proprement parler. En revanche, les aides au logement (APL, ALS, etc.) sécurisent une partie du loyer. Certains propriétaires sont plus souples quand une bonne partie du loyer est couverte par la CAF, mais ce n’est pas une garantie de paiement intégrale.
Infos officielles sur caf.fr.
Banque :
Une banque peut proposer une garantie bancaire (blocage d’une somme sur un compte, parfois plusieurs mois de loyers). C’est très coûteux et immobilise de l’argent, mais certains bailleurs apprécient ce montage, surtout en l’absence de garant classique et pour des colocations à loyers élevés.
Employeur :
Certains employeurs (grandes entreprises, fonctions publiques, parfois start-up) acceptent de se porter garants pour loger leurs salariés, surtout en mobilité. Tout dépend de la politique interne. Dans d’autres cas, ils orientent vers Action Logement.
Les garanties payantes et leur place en colocation
Assurance garantie loyer impayé (GLI) souscrite par le propriétaire
La GLI est une assurance payée par le bailleur, qui couvre les loyers impayés, frais de contentieux, parfois les dégradations. En colocation, elle peut être appliquée :
- sur un bail unique avec clause de solidarité ;
- ou sur chaque bail individuel si les chambres sont louées séparément.
Point clé : en principe, un bailleur ne peut pas cumuler GLI et garant personne physique pour un même locataire, sauf exceptions prévues par la loi (notamment étudiants, apprentis ou certains dispositifs publics). Les règles sont détaillées dans la loi du 6 juillet 1989 et sur service-public.fr.
Sociétés privées de garant locatif : principe et coût pour le locataire
Plusieurs plateformes privées proposent de “se porter garant” à la place de la famille ou des amis, contre une cotisation mensuelle ou un pourcentage du loyer (souvent entre 3 % et 5 % du loyer mensuel).
En pratique :
- le propriétaire signe un contrat avec la société, qui devient la caution ;
- le locataire (ou les colocataires) paient la prime ;
- si impayé, la société rembourse le bailleur, puis réclame à son tour les sommes au(x) locataire(s).
En colocation, chaque colocataire peut souscrire individuellement, ou la colocation peut être couverte globalement, selon la solution proposée.
Garant gratuit vs garant payant : avantages et inconvénients
Garants gratuits (proches, Visale, FSL…) :
- aucun coût direct pour les colocataires ;
- mais risque relationnel fort si la caution est actionnée (tensions familiales, amicales) ;
- la personne qui se porte garant engage souvent une grosse partie de sa capacité financière.
Garants payants (plateformes privées, garanties bancaires) :
- solution utile quand personne ne peut se porter garant ;
- coût parfois élevé sur la durée du bail ;
- contrats à lire de très près (plafonds de garantie, franchises, conditions d’appel, etc.).
En colocation, si les revenus sont suffisants, il reste souvent préférable de privilégier d’abord Visale (si éligible) ou un garant familial prêt à s’engager en connaissance de cause, pour limiter les frais mensuels.
Cas de la colocation : quelle solution de garant privilégier ?
Tout dépend du profil des colocataires :
- Étudiants ou jeunes actifs avec parents solvables : garants familiaux + éventuellement Visale en complément, si le bailleur accepte ce combo.
- Jeunes actifs sans garantie familiale solide : Visale en priorité, puis, si refus ou inadapté, solutions privées de garant locatif ou garantie bancaire.
- Colocation mixte (étudiants + CDI, indépendants, etc.) : possibilité de mixer les solutions : certains colocataires avec garant familial, d’autres avec Visale ou garant payant.
L’essentiel est de clarifier noir sur blanc qui garantit qui, surtout si un même garant couvre plusieurs colocataires ou si plusieurs garants se partagent la même colocation.
Les différents types de caution et leurs effets en colocation
Ce qu’est une caution simple et comment elle protège le garant
Avec une caution simple, le bailleur doit d’abord poursuivre le locataire en cas d’impayé (relances, voire procédure) avant de se retourner contre le garant. En théorie, cela donne un petit “tampon” au garant.
En pratique, la plupart des bailleurs refusent la caution simple en colocation, car elle complique le recouvrement. Mais si elle est acceptée, le risque pour le garant est un peu plus encadré : il ne sera pas le premier visé tant que des recours contre le locataire sont possible.
Ce qu’est une caution solidaire et pourquoi les bailleurs la préfèrent
La caution solidaire est devenue la norme, notamment en colocation :
- le bailleur peut demander directement au garant de payer dès le premier impayé, sans devoir d’abord poursuivre le colocataire ;
- si le bail de colocation contient une clause de solidarité, la caution peut, selon sa rédaction, couvrir la totalité du loyer et des charges de la colocation, même si un autre colocataire est à l’origine de l’impayé.
Exemple : quatre colocataires, bail unique avec clause de solidarité, un garant pour un seul d’entre eux, mais acte de caution solidaire qui indique que le garant s’engage pour “toutes les sommes dues au titre du bail”. Le garant peut donc se retrouver à payer le loyer complet si les autres ne paient pas.
Caution solidaire à durée indéterminée : définition et limites
L’engagement du garant peut être :
- à durée déterminée : par exemple “pour la durée du bail initial de 3 ans, renouvelable une fois” ;
- à durée indéterminée : sans date de fin précise, avec la possibilité pour le garant de résilier unilatéralement pour l’avenir.
En cas de durée indéterminée, le garant peut se rétracter par lettre recommandée. Mais :
- la résiliation ne vaut que pour l’avenir ;
- le garant reste tenu pour les dettes nées avant la résiliation ;
- selon les cas, il peut rester engagé jusqu’à la fin du bail en cours au moment de la résiliation.
Les règles découlent notamment de la loi du 6 juillet 1989. Pour des situations limites ou des montages de colocation complexes, un conseil juridique peut être utile.
Comment limiter l’engagement d’un garant en colocation
Plusieurs leviers existent pour protéger un garant (surtout quand il couvre une colocation entière) :
- Limiter la durée : par exemple “pour la durée du bail initial et son premier renouvellement” ou “pour une durée de 3 ans maximum”.
- Limiter le montant : indiquer un plafond global (ex. “jusqu’à concurrence de 10 000 € incluant loyers, charges, frais…”) dans l’acte de cautionnement.
- Limiter l’objet : préciser que la caution ne couvre qu’un colocataire nommé, et uniquement sa quote-part de loyer et de charges, et non l’ensemble de la colocation.
- Exclure certaines sommes : par exemple, ne pas inclure les frais de procédure ou les dégradations, même si beaucoup de bailleurs préfèrent un engagement large.
Un acte de cautionnement mal rédigé (peu clair, contradictoire) peut être contesté devant un juge. Pour éviter les galères, il est important que le garant reçoive une copie complète du bail, de tous les avenants et de l’acte signé.
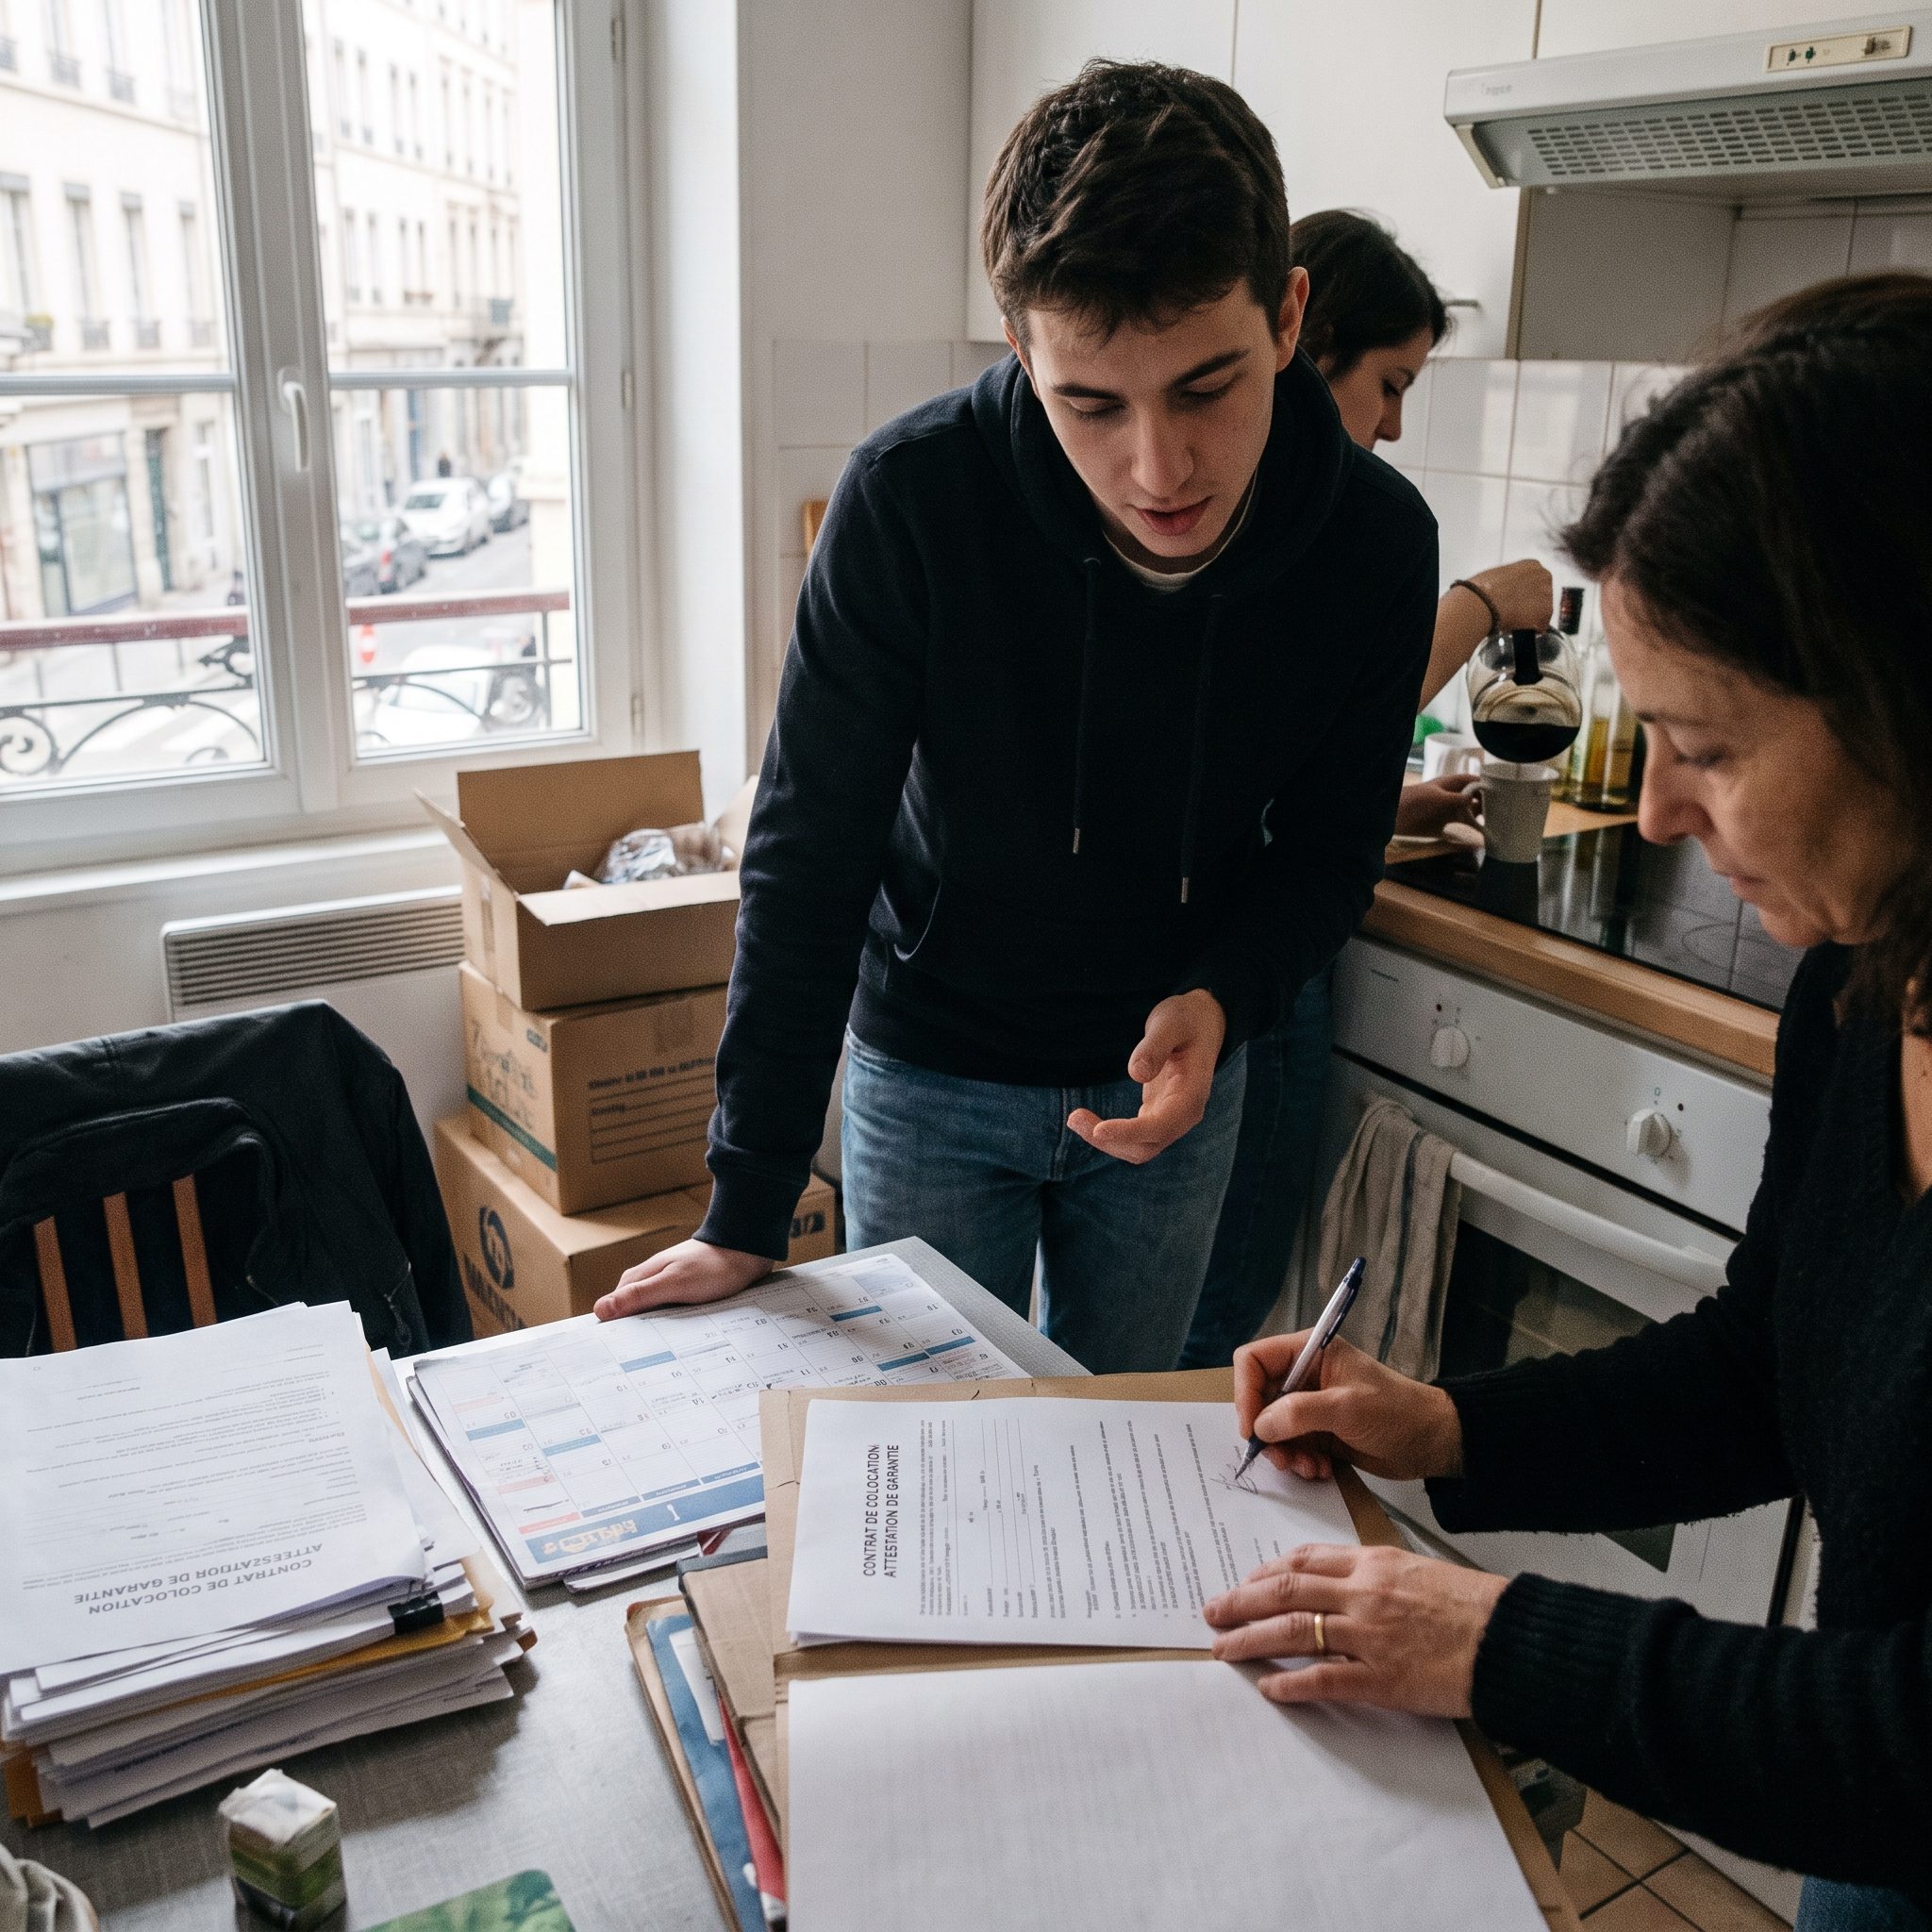
Démarches pratiques pour trouver et formaliser un garant en colocation
Comment convaincre un proche de se porter garant pour votre colocation
Pour un parent ou un proche, se porter garant en colocation peut faire un peu flipper. Quelques points qui rassurent :
- expliquer clairement le type de bail (bail unique solidaire ou baux individuels) ;
- préciser si la caution porte seulement sur la part de loyer ou sur tout le loyer ;
- proposer un engagement limité dans le temps ou en montant ;
- montrer un budget réaliste : revenus, aides au logement, charges, reste à vivre.
Montrer qu’il existe aussi des dispositifs comme Visale ou des aides au logement permet au garant de comprendre qu’il n’est pas “le seul rempart”.
Les justificatifs à fournir par le garant dans un dossier de location
Le bailleur ne peut pas demander n’importe quoi. La liste officielle des pièces autorisées est disponible sur service-public.fr. En général, on retrouve :
- pièce d’identité ;
- justificatif de domicile (facture d’énergie, quittance de loyer, attestation d’hébergement…) ;
- justificatif de situation professionnelle (contrat de travail, attestation d’employeur, extrait Kbis, attestation URSSAF, etc.) ;
- justificatifs de revenus (fiches de paie, avis d’imposition, relevés de pension, bilans comptables, etc.).
Le bailleur n’a pas le droit de demander, par exemple, des relevés de compte détaillés montrant toutes les dépenses courantes, ou un extrait de casier judiciaire.
Modèle de formulation d’engagement pour se porter garant d’une location
Un modèle exact doit être vérifié sur des sources officielles ou auprès d’un professionnel du droit, mais pour donner une idée, on retrouve souvent une structure du type :
“Le soussigné [nom, prénom, adresse, date et lieu de naissance], déclare se porter caution [simple/solidaire] de [nom du ou des colocataires garantis], pour le paiement des loyers, charges et accessoires dus au titre du bail signé le [date] entre [nom du bailleur] et [nom du locataire / des colocataires], pour le logement situé [adresse complète]. Le présent engagement est consenti pour un montant maximal de [montant si prévu], pour une durée de [durée]…”
L’acte doit être signé et daté, et il doit permettre de comprendre clairement :
- qui est garanti ;
- pour quel logement ;
- pour quel type de dettes ;
- pour quelles durées et quels montants.
Signature de l’acte de cautionnement : mentions obligatoires et pièges à éviter
Les règles sur les mentions manuscrites ont été assouplies, mais le garant doit toujours être informé de manière très claire de la portée de son engagement (durée, type de caution, montant). L’acte peut être signé :
- sur papier, avec signature manuscrite ;
- ou de façon électronique, si la signature électronique respecte les règles de preuve (traçabilité, authentification, etc.).
Pièges à éviter :
- signer sans avoir lu le bail de colocation et ses avenants ;
- ne pas comprendre qu’une clause de solidarité dans le bail peut entraîner un engagement sur l’intégralité du loyer ;
- accepter une durée indéterminée sans possibilité claire de résiliation ;
- ne pas garder une copie de tous les documents signés.
Les risques de se porter garant en colocation : ce qu’il faut expliquer à son garant
Les risques financiers et juridiques pour le garant
En cas d’impayés, le garant peut être condamné à payer :
- les loyers impayés et charges récupérables ;
- des indemnités d’occupation après résiliation du bail ;
- des frais de remise en état, si l’acte les couvre ;
- des frais de procédure, d’huissier, d’avocat, si prévus.
Si le garant ne paie pas, le bailleur peut engager une procédure judiciaire, qui peut mener à :
- des saisies sur salaire ;
- des saisies sur compte bancaire ou sur certains biens, dans le respect des règles d’insaisissabilité.
Cet engagement peut aussi impacter la capacité du garant à emprunter (crédit immobilier, consommation), car les banques tiennent compte des cautions données.
Peut-on se rétracter après s’être porté garant pour un logement ?
Tout dépend du type de durée prévu :
- Durée déterminée : le garant ne peut pas se rétracter librement avant la fin prévue, sauf accord du bailleur ou situation particulière (nullité de la caution, etc.).
- Durée indéterminée : le garant peut résilier pour l’avenir, généralement par lettre recommandée. Mais il reste engagé pour les dettes antérieures et, dans certains cas, jusqu’à la fin du bail en cours.
En colocation, la situation peut être plus tendue si le garant veut se retirer alors que les autres colocataires restent : le bailleur peut refuser de continuer sans nouvelle caution, surtout en cas de clause de solidarité.
Dans quels cas la caution prend fin automatiquement ?
La caution prend normalement fin :
- à la fin du bail et de tous ses renouvellements pour lesquels le garant s’est engagé ;
- en cas de départ du colocataire garanti, si l’acte ne prévoit pas que la caution survive à ce départ ;
- en cas de résiliation de la caution à durée indéterminée (pour l’avenir) ;
- si le bail est profondément modifié sans l’accord du garant (ex. changement majeur de loyer, nouveau bail, modification substantielle des conditions), ce qui peut permettre de discuter la validité de la caution.
La jurisprudence peut jouer un rôle important, surtout pour les cas limites. En cas de doute sérieux, un conseil juridique ou associatif (ADIL, par exemple) peut éclairer la situation.
Bonnes pratiques pour protéger la relation avec son garant
Pour éviter que la colocation ne fasse exploser les relations familiales ou amicales :
- tenir le garant informé en cas de difficulté de paiement, avant qu’il ne découvre la situation via une lettre d’huissier ;
- mettre en place entre colocataires un suivi clair des paiements (compte commun, appli de partage des dépenses, tableau partagé…) ;
- prévoir un “plan B” en cas de galère temporaire (épargne, prêt de courte durée entre proches) pour éviter d’activer la caution ;
- si un colocataire devient source de tensions ou paie en retard de façon répétée, ne pas laisser traîner et envisager un remplacement cadré juridiquement.
Que faire si aucun garant n’est trouvé pour la colocation ?
Optimiser son dossier locatif pour compenser l’absence de garant
Sans garant, le dossier doit être irréprochable :
- revenus suffisants et stables (ou au moins certains colocataires très solides) ;
- contrats de travail clairs, CDI de préférence ;
- absence d’incidents bancaires majeurs ;
- ancien bailleur qui peut attester de paiements réguliers.
Rajouter une lettre de présentation de la colocation, avec description des situations pro, organisation pour le paiement du loyer, peut faire pencher la balance.
Négocier avec le bailleur : loyers d’avance, épargne, garant étranger
Plusieurs leviers de négociation existent :
- Payer plusieurs mois de loyer d’avance : juridiquement encadré, mais possible si le bailleur l’accepte et si le montage respecte la loi (attention à ne pas se faire imposer des conditions abusives).
- Montrer une épargne suffisante : certains bailleurs sont rassurés par une grosse épargne facilement mobilisable (livret A, PEL, etc.).
- Proposer un garant étranger solvable : souvent refusé, mais si ce garant a des revenus ou un patrimoine en France, certains bailleurs acceptent.
Solutions alternatives : résidences étudiantes, colocation, bail mobilité
Quand le garant est un vrai blocage, d’autres options peuvent être plus accessibles :
- Résidences étudiantes ou jeunes actifs : procédures plus standardisées, parfois avec partenariats avec des organismes de garantie.
- Colocation déjà existante : certains propriétaires sont plus souples pour remplacer un colocataire sortant que pour signer un bail totalement nouveau.
- Bail mobilité : réservé à certaines situations (formation, stage, mission pro, etc.), sans dépôt de garantie et compatible avec Visale, ce qui peut éviter l’exigence d’un garant classique.
Étapes pour demander Visale ou une autre garantie institutionnelle
Pour Visale, la démarche se fait en ligne :
- créer un compte sur visale.fr ;
- remplir sa situation (statut, ressources, projet de logement) ;
- obtenir, si éligible, une attestation à fournir au bailleur ;
- le bailleur valide ensuite en ligne son côté.
Pour les autres dispositifs (FSL, aides régionales, etc.), les démarches passent souvent par :
- la mairie ;
- les services sociaux du département ;
- les associations locales ;
- l’ADIL (Agence départementale d’information sur le logement).
FAQ sur le garant en colocation
Un propriétaire peut-il imposer un type de garant précis en colocation ?
Oui, tant qu’il ne discrimine pas sur un motif interdit, le bailleur peut fixer ses critères : exiger un garant résidant en France, refuser les garants étudiants, privilégier les CDI, ou encore refuser les solutions privées de garant locatif. Il peut aussi préférer Visale, ou au contraire ne pas vouloir l’utiliser.
Ce qui est interdit, ce sont les critères discriminatoires (origine, sexe, orientation sexuelle, état de santé, etc.), mais pas les critères financiers ou pratiques. En colocation, il peut donc par exemple exiger un garant pour chaque colocataire, ou un garant commun solide pour tous.
Peut-on changer de garant en cours de bail de colocation ?
C’est possible, mais jamais automatique. Il faut :
- que le bailleur accepte de libérer l’ancien garant ;
- que le nouveau garant présente un dossier jugé suffisant ;
- et que soit signé un nouvel acte de cautionnement clair.
En cas de départ d’un colocataire, la question de la sortie de son garant se pose aussi. La loi encadre la fin de solidarité du colocataire sortant et, par ricochet, de sa caution. Pour connaître la règle appliquée (notamment le délai après le congé), la loi du 6 juillet 1989 et service-public.fr donnent les repères à jour selon le type de bail.
La banque peut-elle se porter garant pour une colocation ?
La banque ne devient pas “garant” au sens classique, mais elle peut proposer :
- une garantie bancaire : somme bloquée sur un compte, que le bailleur peut mobiliser en cas d’impayés, selon un contrat tripartite ;
- ou des produits de type assurance loyers, mais plutôt pour les propriétaires.
Pour la colocation, la garantie bancaire est parfois utilisée lorsque les colocataires ont de l’épargne mais pas de garant familial. C’est une solution sécurisante pour le bailleur, mais qui immobilise de l’argent pour les locataires.
Combien de temps garder les documents liés à la caution locative en colocation ?
Par prudence, il est recommandé de conserver :
- acte de cautionnement ;
- bail et avenants ;
- preuves de paiement de loyer ;
- correspondances liées à la caution (LRAR, mails officiels).
Au minimum, ces documents doivent être conservés pendant quelques années après la fin du bail et la restitution du dépôt de garantie, car des réclamations peuvent encore intervenir. La prescription de nombreuses actions liées au bail d’habitation est de 3 ans, mais certaines situations spécifiques peuvent amener à garder les pièces plus longtemps, notamment pour un garant qui veut prouver qu’il est totalement libéré de son engagement.
Quiz express (1 minute) — Garant et colocation
Cliquez sur chaque question, puis sur « Voir la réponse » pour vérifier.