

En résumé : une caisse commune en colocation permet de payer simplement les dépenses partagées, à condition de fixer des règles claires, un suivi transparent et une procédure pour éviter les conflits.
- Elle sert aux dépenses du quotidien (courses de base, ménage, petits achats, parfois abonnements) pour éviter les remboursements constants.
- Elle ne remplace pas le loyer et les charges du bail : ces paiements restent régis par le contrat, la caisse n’est qu’une organisation interne.
- Il faut choisir un outil adapté (espèces, compte commun, appli/tableur) selon la simplicité et la traçabilité souhaitées.
- Définir dès le départ contributions et rythme (montant, fréquence, égalitaire ou au prorata revenus/présence) pour limiter les tensions.
- Préciser ce qui est inclus/exclu et prévoir une validation au-delà d’un certain montant pour éviter les achats contestés.
- Assurer la transparence (historique accessible, points réguliers, canal dédié) et garder des justificatifs pour gérer les litiges.
- Formaliser une charte signée (règles, plafonds, absences, arrivées/départs, clôture et partage du solde) pour sécuriser la gestion.
- Rester cohérent avec les contrats (Internet, énergie, assurance) : un titulaire reste souvent responsable légalement même si la dépense est partagée.
Entre le loyer, les courses, Internet et les produits ménagers, la vie en colocation peut vite tourner au casse-tête si rien n’est cadré. Une caisse commune bien pensée permet de gérer tout ça sans prise de tête, à condition d’être claire sur le fonctionnement, les plafonds, les justificatifs et la transparence entre colocataires.
L’objectif ici : poser un cadre simple et béton pour comprendre comment fonctionne une caisse commune entre colocataires, quels outils utiliser (liquide, compte, appli), quelles règles se donner dès le début, et comment éviter les embrouilles… tout en restant dans les clous du droit français.
Comprendre le principe de la caisse commune entre colocataires
Une caisse commune en colocation, c’est un pot d’argent partagé destiné à régler les dépenses communes du logement. Ce n’est pas une obligation légale, mais un outil d’organisation décidé librement entre colocataires.
À quoi sert concrètement une caisse commune ?
La caisse commune sert en général à payer :
- les courses communes : pâtes, riz, huile, café, sucre, lait, beurre, œufs, eau, etc.
- les produits ménagers : liquide vaisselle, éponge, sac poubelle, lessive, nettoyant sol, papier toilette
- les abonnements partagés : Internet, plateformes de streaming, parfois TV
- les petites dépenses pour l’appart : ampoules, ustensiles de base, torchons, tapis de bain, etc.
Le principe : chacun verse une somme convenue à l’avance, qui sert ensuite à payer ces dépenses sans avoir à faire des remboursements entre colocataires à chaque ticket de caisse.
Différence entre caisse commune et charges de colocation
Attention à ne pas tout mélanger :
- caisse commune = organisation interne entre colocataires, sans cadre légal spécifique
- charges et loyer = obligations vis-à-vis du bailleur ou des fournisseurs (électricité, gaz, eau, Internet, assurance habitation) qui restent encadrées par le contrat de bail et la loi.
Dans la pratique, certains colocataires utilisent la caisse commune aussi pour payer Internet ou l’électricité, d’autres préfèrent gérer ces postes par virements séparés. L’essentiel est de l’écrire noir sur blanc pour éviter les zones grises.
Organiser concrètement le fonctionnement d’une caisse commune
Une caisse commune peut être ultra simple ou un peu plus structurée. L’important, c’est que tout le monde comprenne les règles et les accepte.
Choisir le support : liquide, compte, appli ou tableau
Plusieurs options existent, avec chacune leurs avantages et limites :
La caisse commune en liquide
La version classique :
- une boîte, un bocal ou une enveloppe étiquetée “caisse commune”
- chacun met, par exemple, 50 € en début de mois
- les dépenses communes sont payées en espèces avec cette caisse.
Avantages :
- simple, pas besoin d’appli ni de compte bancaire
- idéal si tout le monde gère bien le cash.
Inconvénients :
- risque de perte ou de vol
- difficile de suivre précisément qui a mis combien et quand
- pas de trace en cas de conflit.
Le compte bancaire dédié ou commun
Certains colocataires ouvrent un compte commun ou utilisent un compte partagé pour :
- y verser chaque mois une somme fixe (ex. 80 € par colocataire)
- régler les dépenses communes avec carte bancaire ou prélèvement (Internet, électricité, etc.).
Attention : un compte joint ou un compte commun ouvre des droits et des responsabilités bancaires assez lourdes. En cas de découvert, la banque peut se retourner contre tous les co-titulaires, même si un seul est à l’origine du problème.
Avant d’opter pour un compte bancaire à plusieurs, il est fortement conseillé de :
- lire attentivement les conditions de la banque
- se renseigner sur les risques (solidarité entre co-titulaires, fichage bancaire en cas d’incident, etc.) sur service-public.fr
- réserver cette solution à des colocations stables, avec une forte confiance entre les personnes.
Les applis et tableurs de gestion de dépenses
Alternative très utilisée en colocation :
- une appli de gestion de dépenses partagées
- ou un tableau partagé en ligne (type Google Sheets).
Le principe : chaque coloc paie certaines dépenses avec son propre compte, puis les note dans l’outil. L’appli ou le tableau calcule qui doit combien à qui à la fin du mois et propose un rééquilibrage simple (un ou deux virements suffisent).
Avantages :
- pas besoin de compte commun ni de liquide
- historique clair de toutes les dépenses
- souvent gratuit ou très peu coûteux.
Inconvénients :
- tout le monde doit jouer le jeu et enregistrer ses achats
- nécessite un minimum d’aisance numérique.
Définir qui contribue, combien et quand
Pour limiter les tensions, il vaut mieux se mettre d’accord très tôt sur :
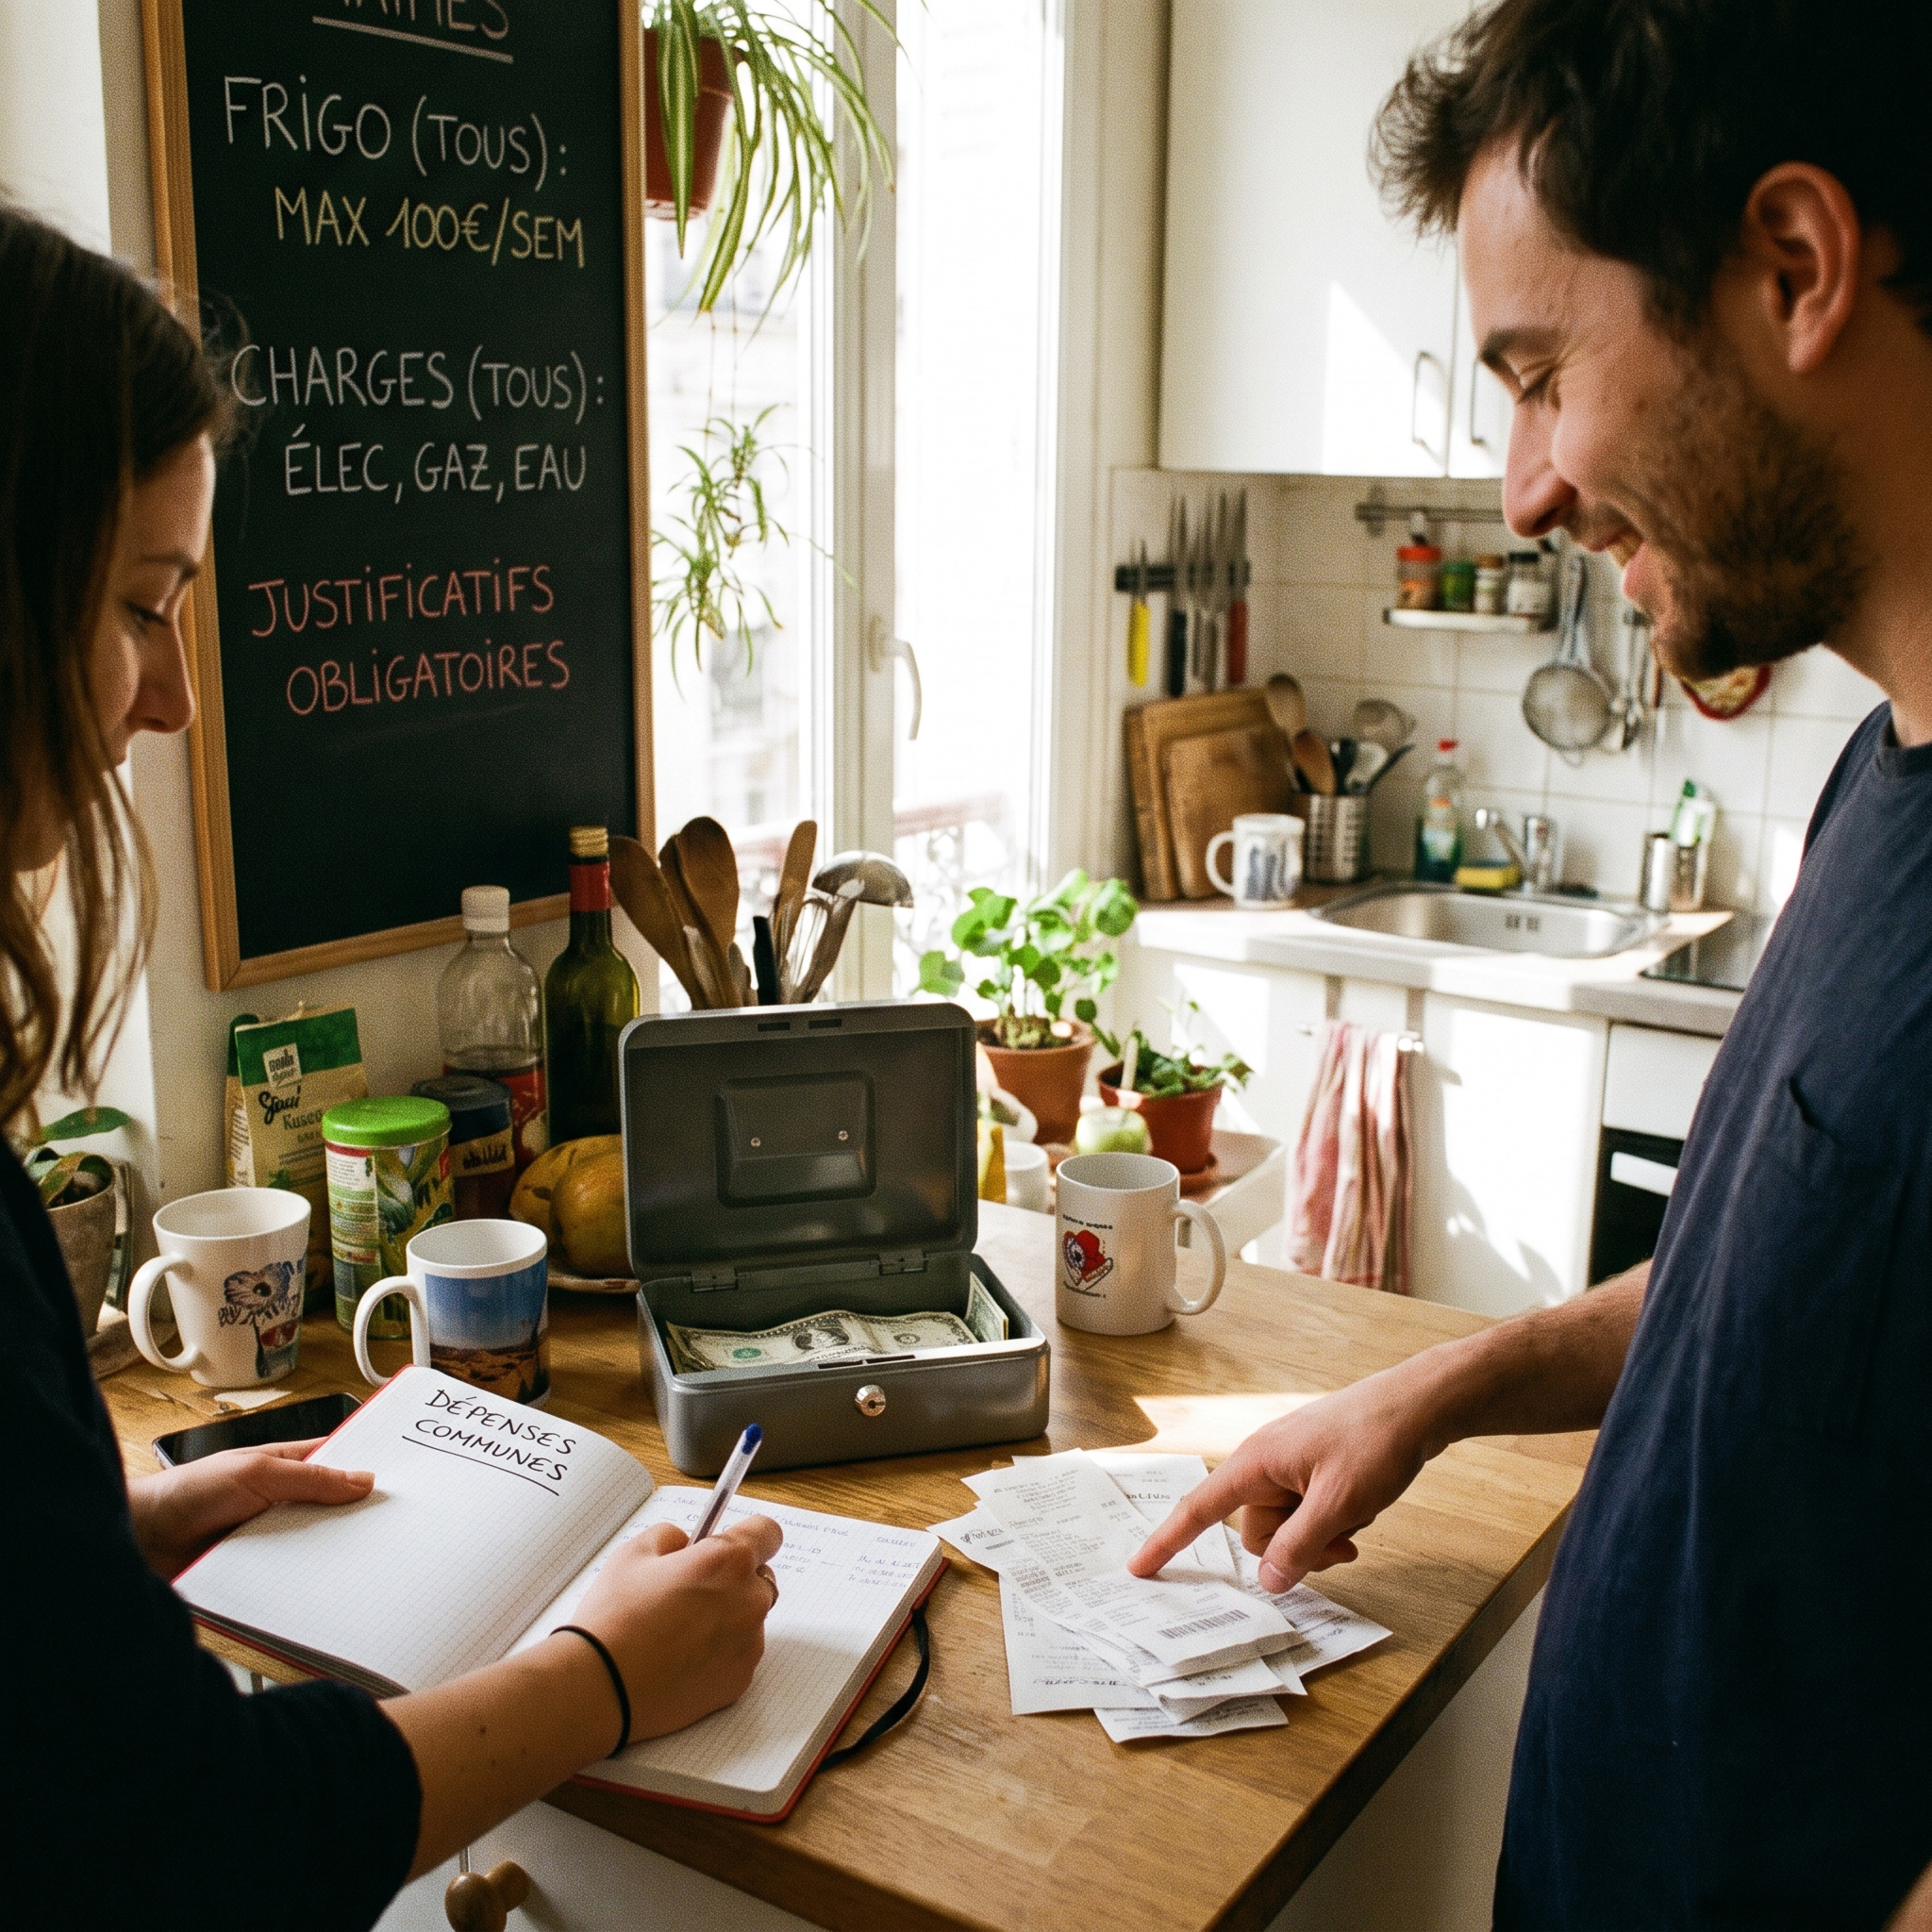
- le montant de départ : par exemple, 50 à 100 € par personne en fonction du nombre de colocataires et du niveau de vie
- la périodicité : mensuelle, toutes les deux semaines, ou à chaque fois que la caisse descend sous un certain seuil (ex. 20 €)
- le mode de calcul :
- répartition égalitaire (tout le monde verse la même somme)
- ou répartition au prorata des revenus, si certains gagnent beaucoup moins.
Exemple concret :
Colocation de 3 personnes à Lyon. Tous ont un salaire sauf une étudiante. Les règles décidées :
- budget commun estimé : 210 € / mois pour les courses de base et produits ménagers
- contribution : 90 € chacun pour les deux salariés, 30 € pour l’étudiante
- ajustement en fin de trimestre si le budget est trop haut ou trop bas.
Définir les types de dépenses incluses… et exclues
Pour éviter les “Pourquoi ça, c’est sur la caisse ?” ou “J’ai pas consommé ça”, les règles suivantes sont utiles :
- liste claire des dépenses communes :
- nourriture de base (pâtes, riz, huile, condiments, café, thé, pain, lait)
- produits d’entretien et d’hygiène pour les pièces communes
- abonnement Internet, éventuellement streaming
- petits équipements utilisés par tout le monde.
- liste des dépenses exclues :
- alcool, snacks, glaces de marques chères, produits “plaisir” personnels
- repas de couple, invités, soirées privées
- cosmétiques, lessive pour le linge perso si chacun gère séparément.
- règle pour les achats “limite” :
- validation commune pour toute dépense au-dessus d’un certain montant (ex. 25 €)
- discussion avant achat pour les produits non essentiels (grosse plante, décoration, appareil de cuisine cher).
Plafonds, justificatifs et transparence dans la caisse commune
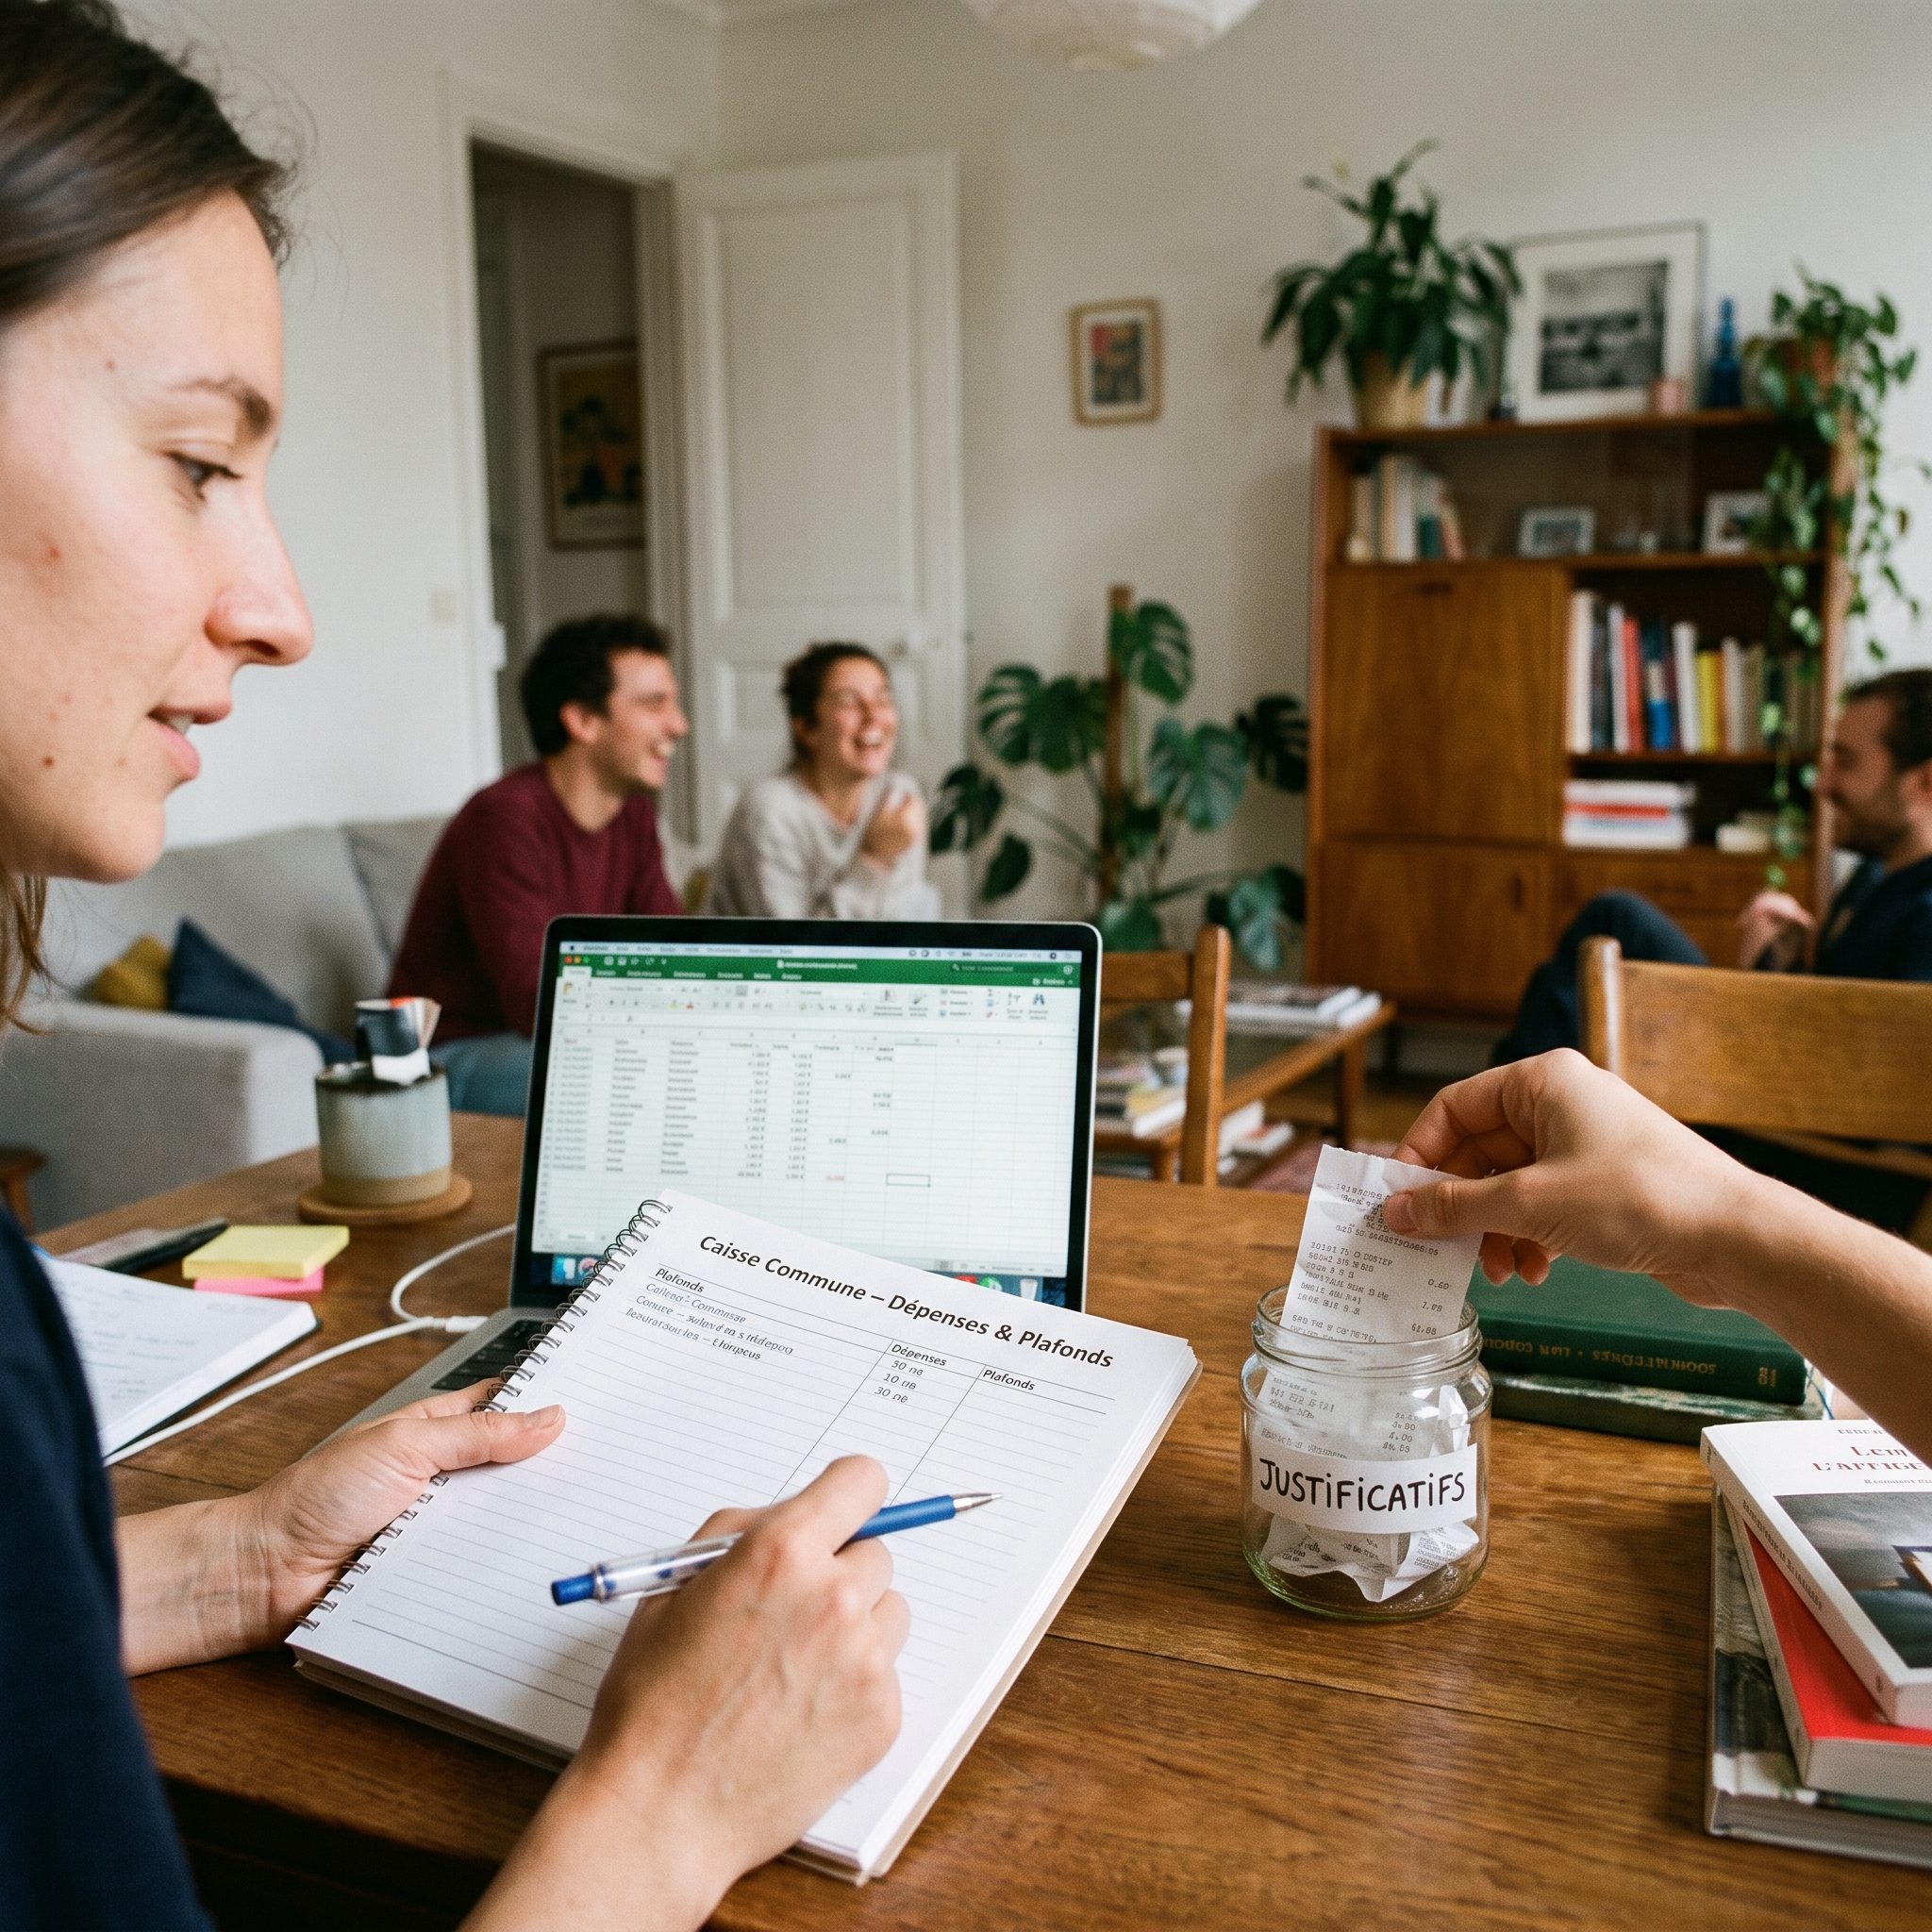
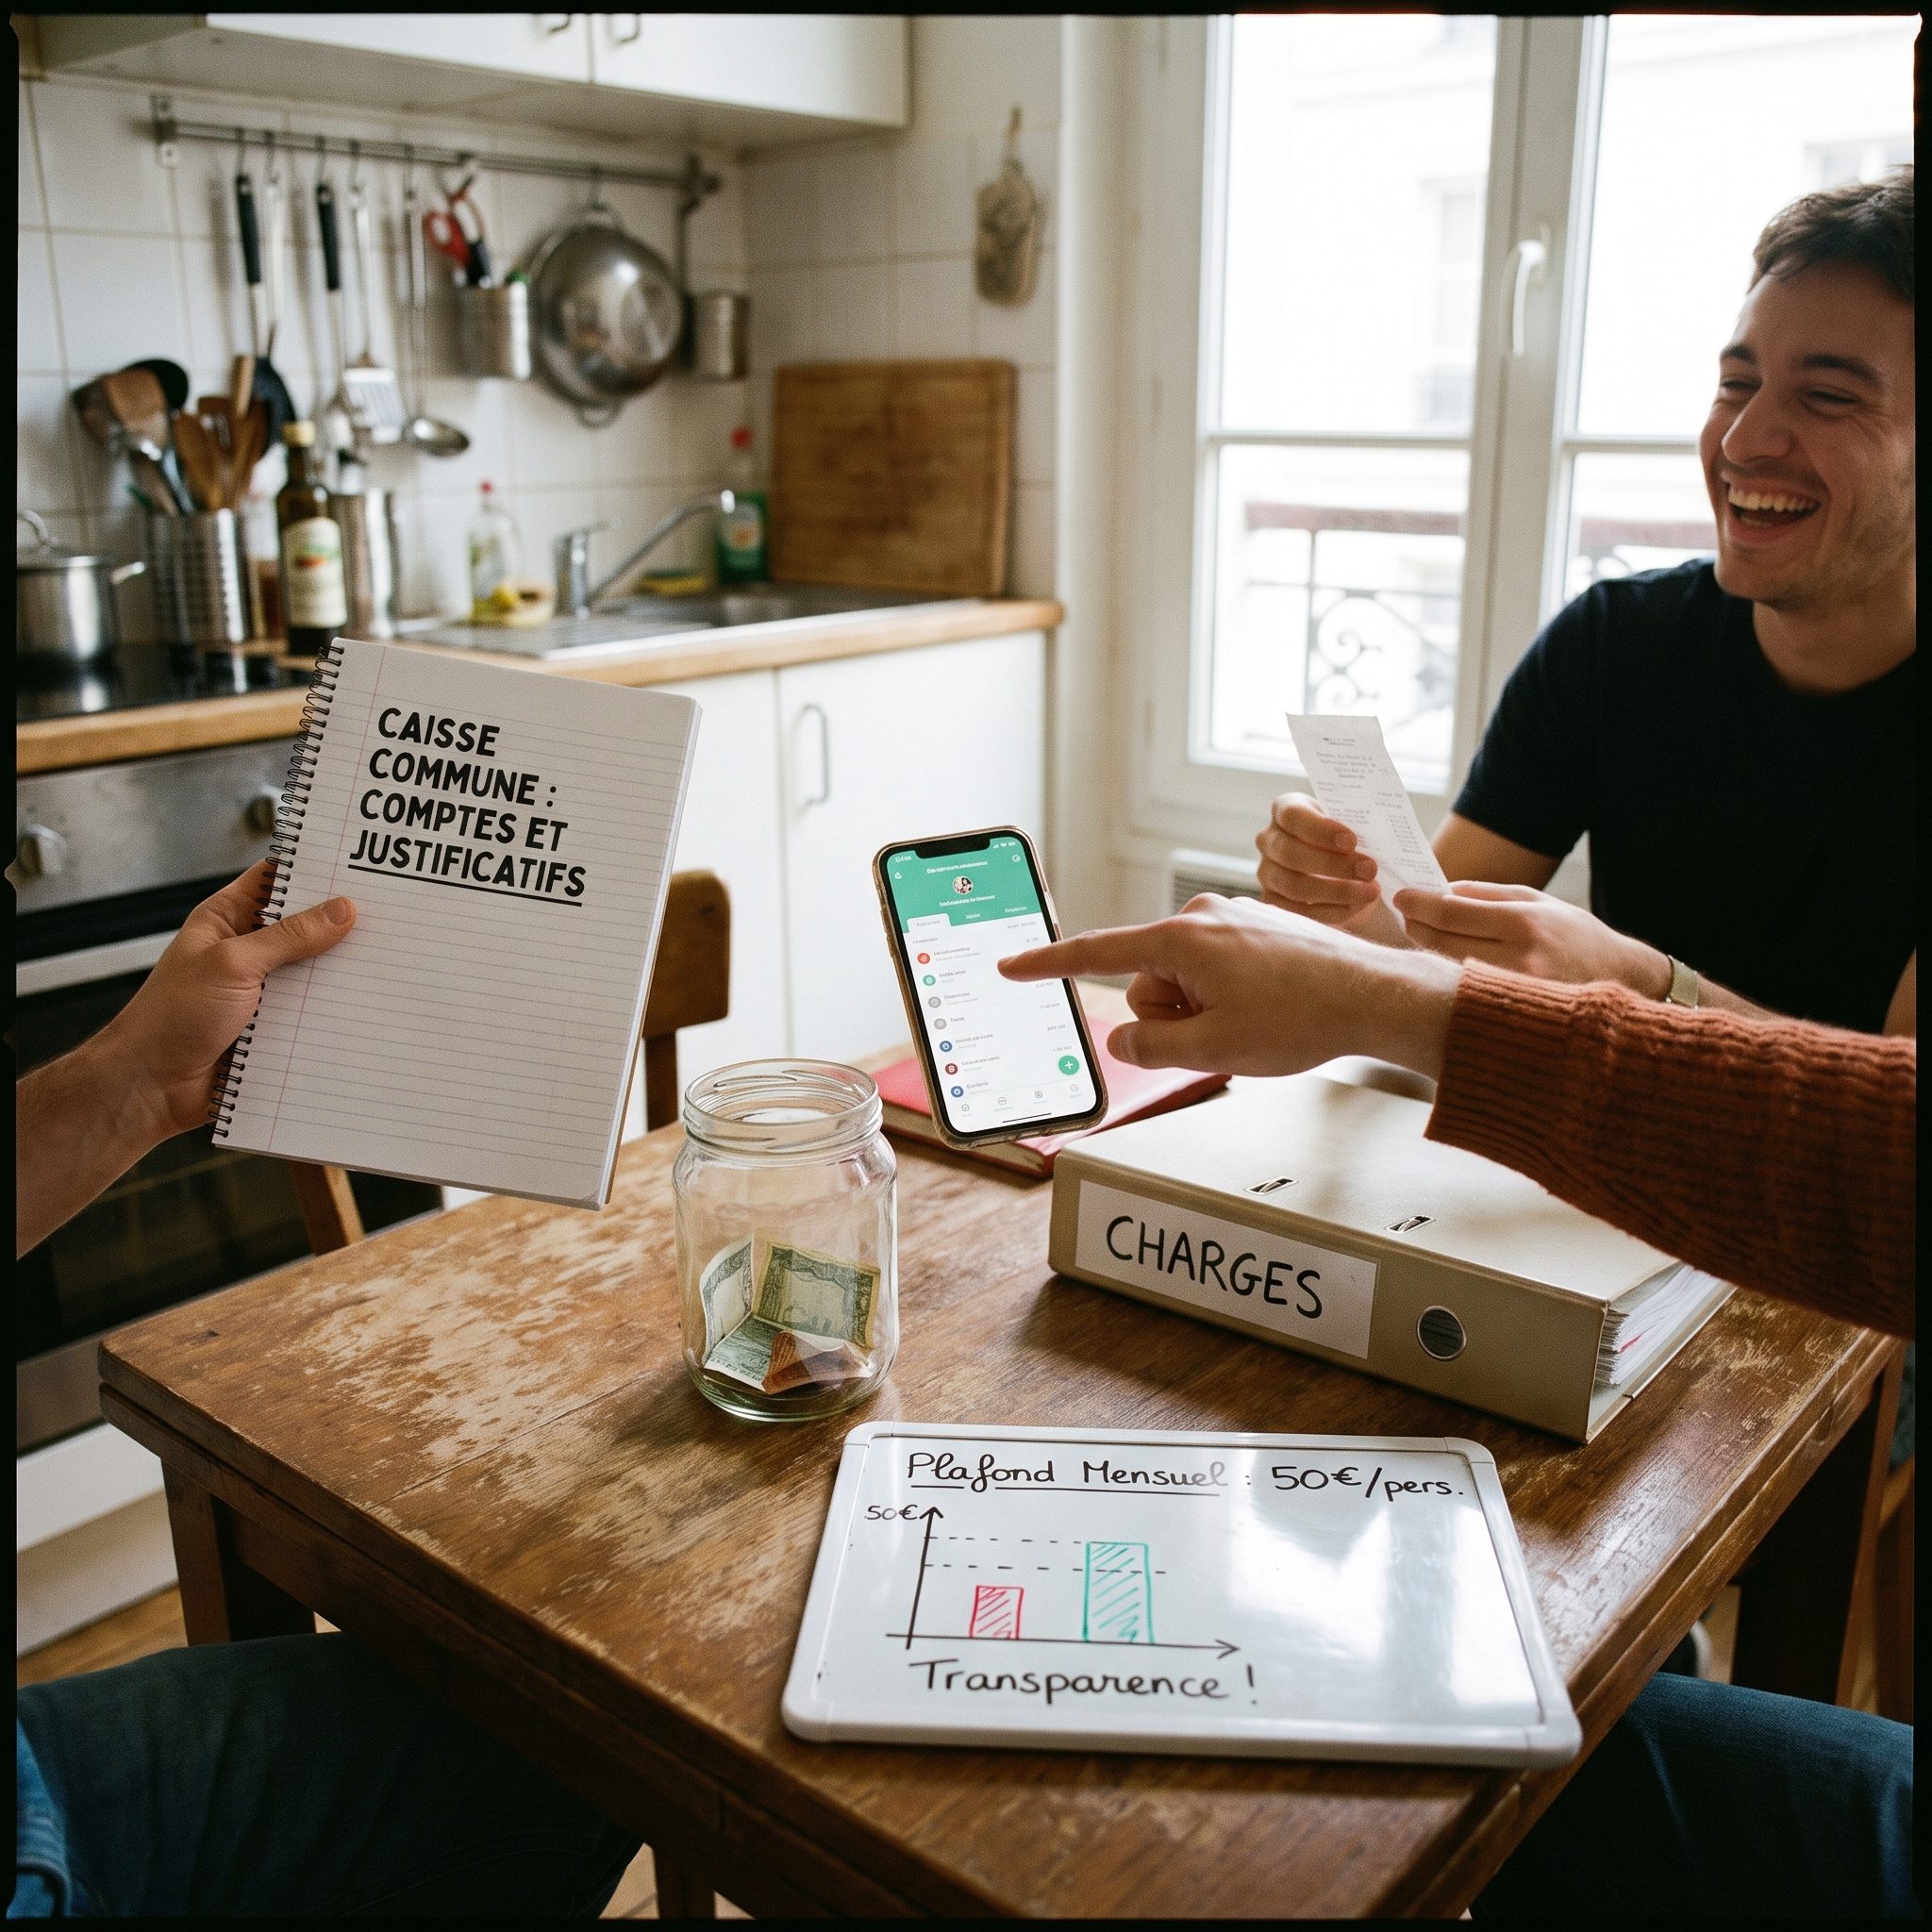
Une caisse commune bien gérée repose sur deux piliers : des plafonds clairs et une transparence totale. Sans ça, les non-dits et les frustrations arrivent très vite.
Fixer des plafonds pour éviter les abus
Il n’existe aucun plafond légal pour une caisse commune entre colocataires. Les montants sont décidés librement. En revanche, le groupe peut se fixer des limites internes, par exemple :
- plafond par achat (ex. pas plus de 25 € sur la caisse sans accord préalable)
- plafond par catégorie (ex. sur 200 € de caisse, maximum 40 € pour des produits “plaisir” de type biscuits, chocolat, etc.)
- plafond global mensuel (ex. la caisse commune ne dépasse pas 250 € par mois, au-delà on revoit les habitudes de consommation).
Cette logique est surtout utile pour éviter qu’une personne fasse des gros achats “au calme” en considérant qu’ils sont forcément pour tout le monde.
Gérer les justificatifs de dépenses
En droit français, il n’y a pas d’obligation de conserver des justificatifs dans une caisse commune entre particuliers. Mais pour préserver la confiance, garder une trace est une très bonne pratique :
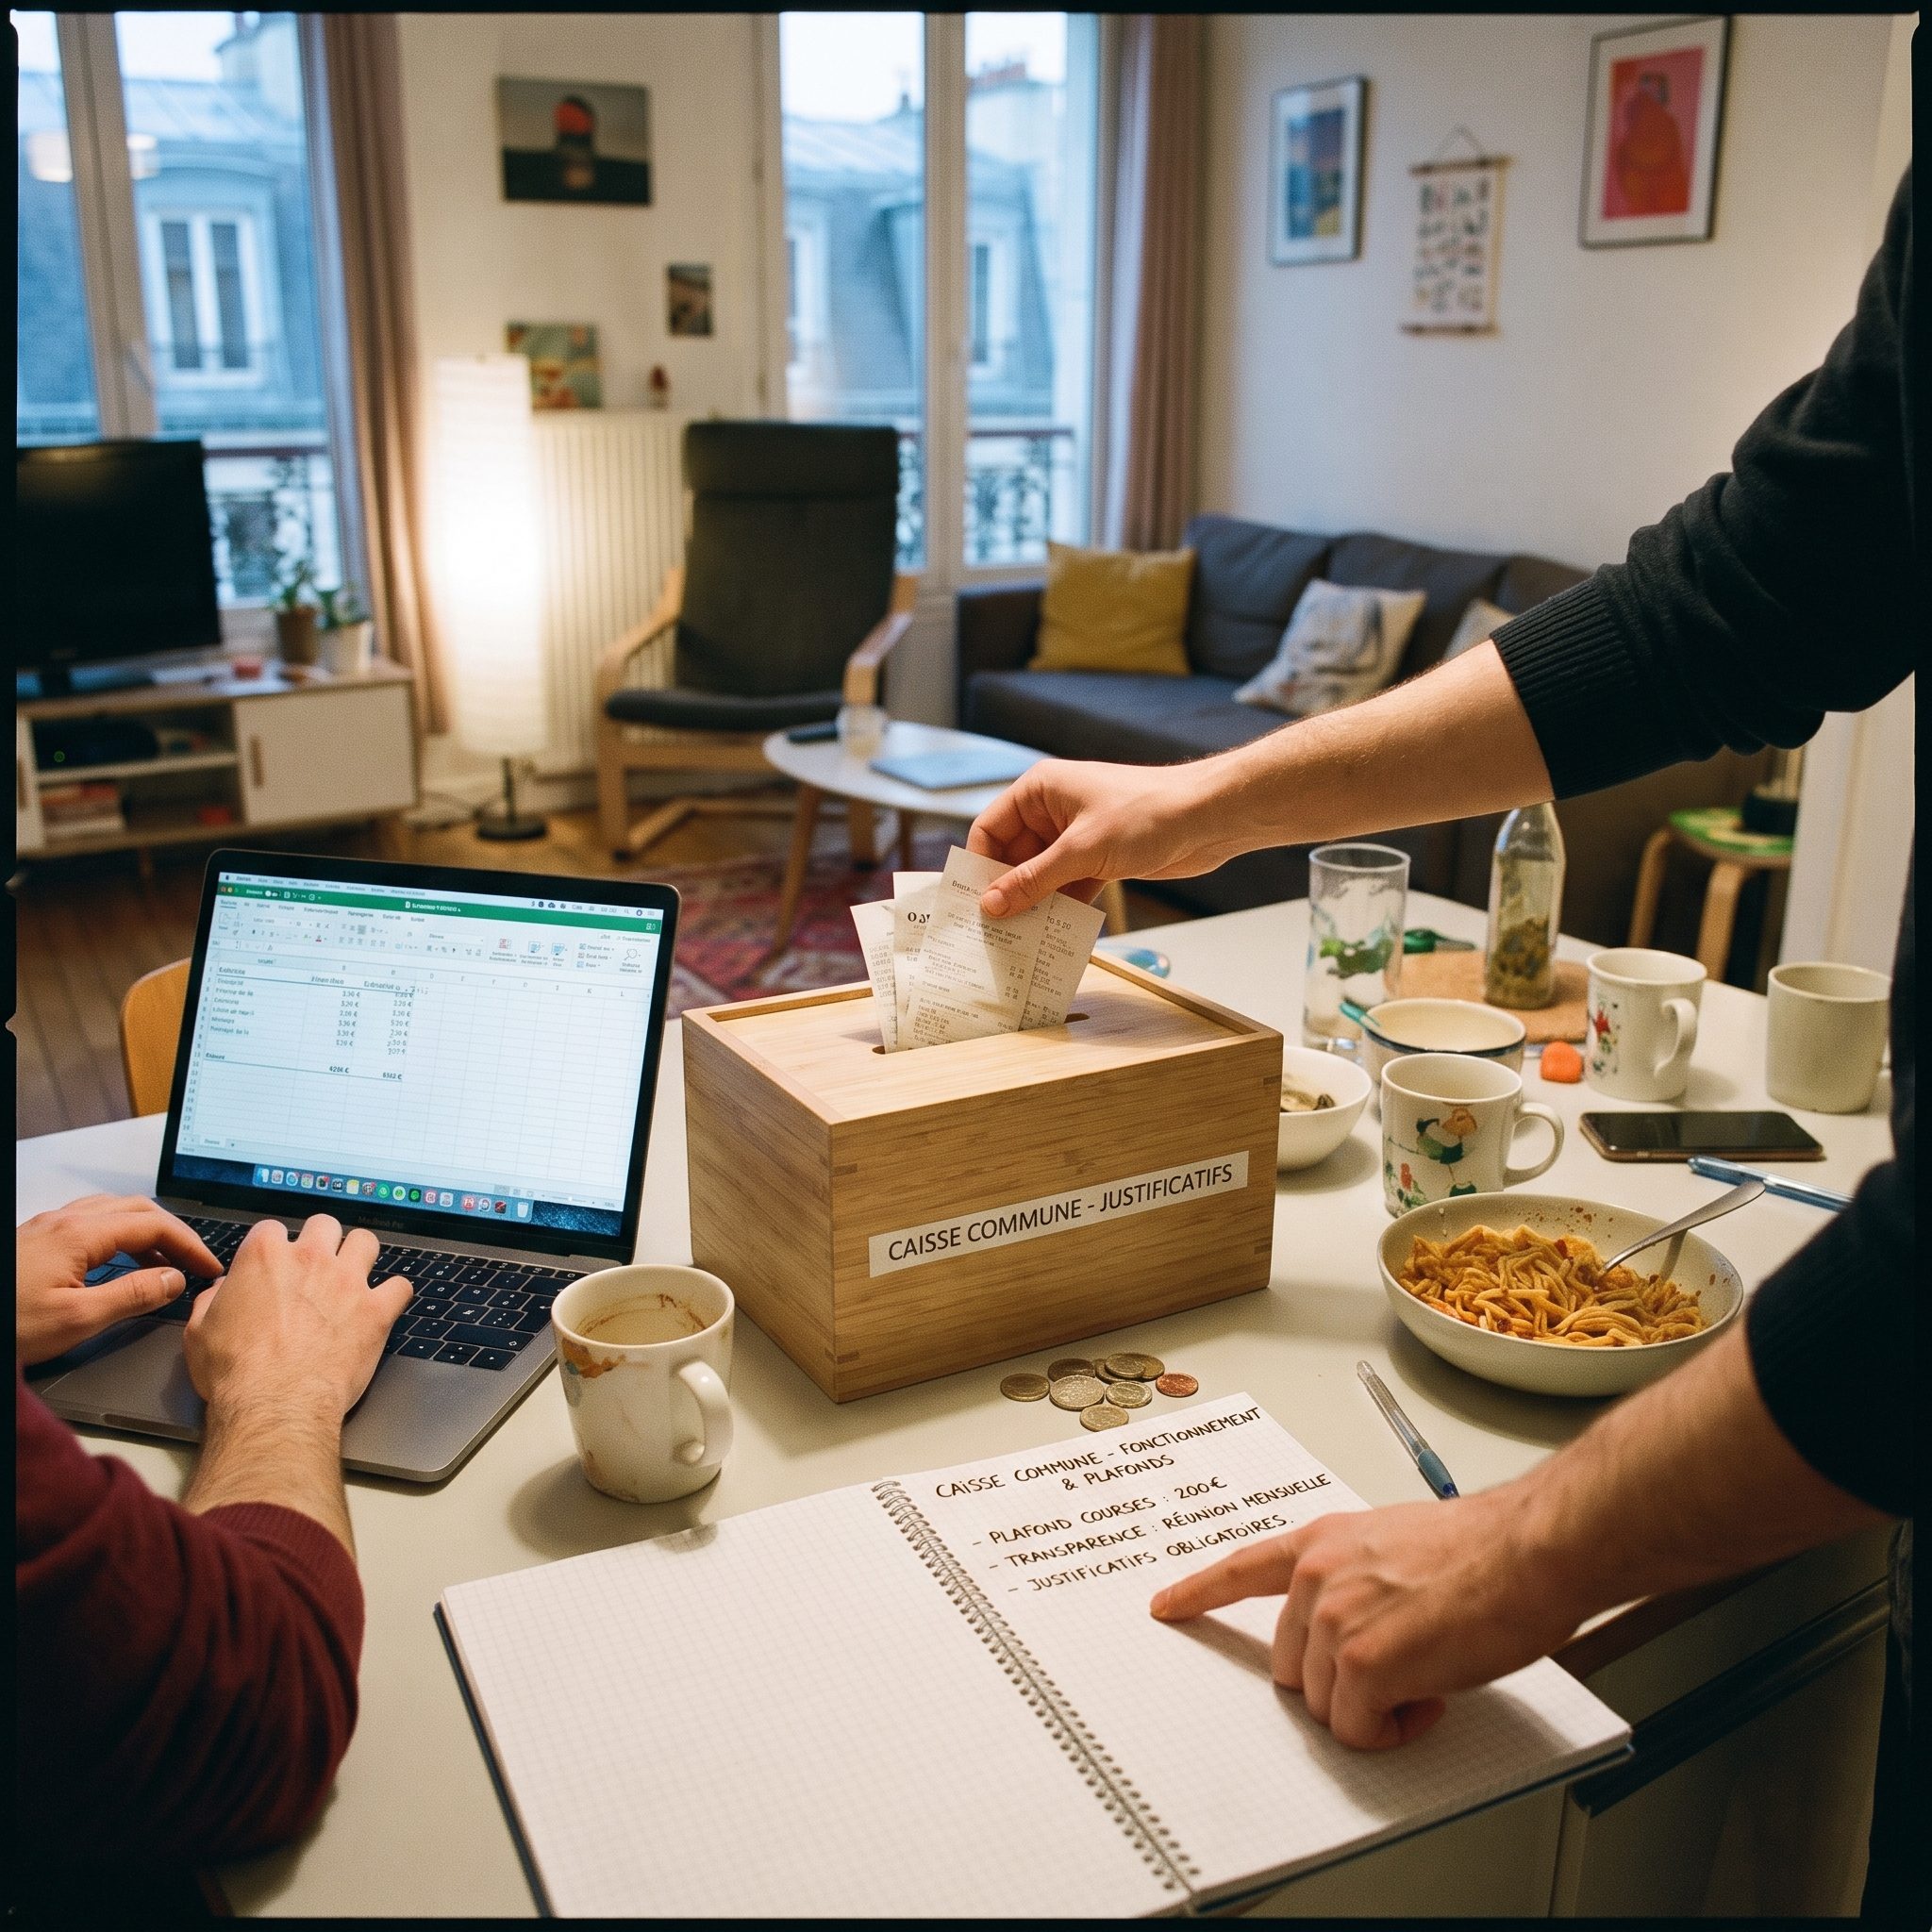
- pour une caisse en liquide : dépôt systématique des tickets de caisse dans une enveloppe ou une boîte à côté de la caisse
- pour un compte ou une carte dédiée : consultation régulière des relevés, éventuellement impression ou export PDF
- pour une appli ou un tableau : photo des tickets sauvegardée dans un drive partagé ou directement dans l’appli quand c’est possible.
En cas de litige sérieux entre colocataires, ces justificatifs servent au moins de base de discussion. En revanche, devant un juge, l’efficacité de ces éléments dépendra du contexte et de la façon dont la preuve est apportée. Les règles de preuve entre particuliers sont plus souples, mais pas illimitées.
Mettre en place une transparence totale
Transparence = pas de mauvaise surprise. Quelques réflexes efficaces :
- tout le monde a accès aux infos sur la caisse (montant restant, historique des dépenses)
- un point rapide tous les mois ou tous les deux mois : “On dépense trop ? Pas assez ? On ajuste ?”
- aucune dépense “cachée” ou non déclarée à la caisse
- un canal dédié pour en parler (groupe WhatsApp, canal Discord, etc.).
Exemple : dans une coloc de 4 à Toulouse, une personne gère la caisse en liquide, mais :
- prend une photo de chaque ticket et la partage sur un groupe
- note à la main sur une feuille punaisée dans la cuisine : “restant en caisse : 32,40 €”
- organise un “bilan courses” tous les 1ers du mois.
Établir des règles écrites pour éviter les conflits
Tout le monde pense être “raisonnable” avec l’argent. Mais les limites ne sont pas les mêmes pour chacun. C’est là que des règles écrites sauvent la colocation.
Créer une charte de caisse commune entre colocataires
Une “charte de caisse commune” peut prendre la forme d’une simple feuille A4 signée par tout le monde. Elle n’est pas un contrat de bail, mais elle matérialise un accord. Elle peut inclure :
- la liste des dépenses prises en charge par la caisse
- le montant de la contribution de chacun et la périodicité
- le fonctionnement choisi (liquide, appli, compte séparé, mix)
- les plafonds d’achat et la règle de validation pour les grosses dépenses
- les règles en cas d’absence prolongée (vacances, mission à l’étranger, alternance)
- la procédure en cas de départ d’un colocataire ou d’arrivée d’un nouveau
- la méthode de clôture de la caisse en fin de colocation (répartition du solde, remboursement des dettes restantes).
Cette charte peut être annexée à une “charte de colocation” plus large (tâches ménagères, règles d’invités, bruit, etc.) pour garder une vision globale de l’organisation.
Adapter la contribution en fonction des situations
Tout le monde n’a pas le même revenu ni la même présence dans le logement. Quelques pistes :
- revenus très différents : contributions ajustées (ex. 70 € / 50 € / 30 €)
- colocataire à temps partiel (présent un week-end sur deux) : contribution réduite, ou calcul au prorata des jours de présence
- chambres de tailles très différentes : parfois, la personne avec la plus grande chambre paye un peu plus sur le loyer, mais la caisse reste égalitaire pour simplifier.
L’important est d’en parler franchement dès le départ, plutôt que de laisser une frustration s’installer.
Gérer les désaccords et les conflits autour de la caisse
Malgré un bon cadre, des tensions peuvent apparaître :
- impression que l’un consomme beaucoup plus que les autres
- dépenses faites sans consultation
- retards de contribution
- refus de payer certaines dépenses jugées “inutiles”.
Quelques réflexes pour désamorcer les choses :
- prévoir dans la charte un “droit d’alerte” : dès qu’un coloc se sent lésé, il peut demander une réunion rapide
- regarder ensemble les chiffres réels (total par personne, par catégorie de dépenses) plutôt que de rester sur une impression
- si besoin, revoir les règles (baisser le budget global, limiter certains achats, séparer certaines dépenses).
Si le conflit devient sérieux et bloque la vie quotidienne, la situation peut déborder sur la colocation elle-même (départ d’un colocataire, résiliation du bail). En cas de litige plus large sur la colocation (dépôt de garantie, loyer, charges), il est possible de chercher de l’aide auprès d’une ADIL (Agence Départementale d’Information sur le Logement), qui informe gratuitement les locataires.
Relier caisse commune, bail et contrats du logement
La caisse commune ne vit pas en dehors du reste : bail de colocation, assurance habitation, contrats d’énergie, etc. Mieux vaut vérifier que tout est cohérent.
Qui paie le loyer et les charges fixes ?
Le bail précise qui est locataire :
- colocation avec bail unique : tous les colocataires signent le même bail et sont en général solidaires du paiement du loyer et des charges (à vérifier dans le contrat)
- colocation avec baux individuels : chacun a son propre bail et paie son propre loyer au bailleur.
La caisse commune ne remplace pas cette obligation. Elle peut servir à :
- rassembler les virements pour qu’un seul colocataire paye le loyer au bailleur
- ou payer certains prélèvements (Internet, électricité), si les contrats sont au nom de plusieurs personnes ou d’un colocataire désigné.
Dans tous les cas, les colocataires restent responsables vis-à-vis du bailleur ou du fournisseur, pas vis-à-vis de la caisse commune.
Contrats d’énergie, Internet et assurance habitation
En pratique, les fournisseurs (électricité, gaz, Internet) demandent souvent un titulaire de contrat unique. Ce titulaire est légalement responsable du paiement, même si la colocation gère la répartition via une caisse commune.
Quelques conseils :
- indiquer clairement dans la charte qui est titulaire de quel contrat
- fixer la méthode de remboursement (caisse commune, virements réguliers, appli de gestion)
- s’assurer que tout le monde est informé des montants et des dates de prélèvement
- ouvrir ou vérifier une assurance habitation adaptée à la colocation (les règles diffèrent selon qu’il s’agit d’une colocation avec bail unique ou avec plusieurs baux).
En cas de doute sur l’assurance, un passage par service-public.fr (rubrique assurance habitation en colocation) permet de vérifier les obligations.
Anticiper l’évolution et la fin de la caisse commune
Une colocation, ça bouge. Nouveau colocataire, départ, changement de revenus… La caisse commune doit rester flexible.
Adapter les règles en cours de route
Quelques moments-clés où revoir le fonctionnement :
- augmentation importante des prix (inflation, hausse de l’énergie)
- arrivée ou départ d’un colocataire
- changement de situation d’un colocataire (perte de job, alternance, nouveau CDI, stage rémunéré)
- changement des habitudes de consommation (plus de repas à l’extérieur, télétravail, etc.).
Système simple :
- prévoir dans la charte une “révision” tous les 6 mois
- analyser les dépenses réelles (par exemple, via l’appli ou le tableau)
- ajuster les contributions ou les types de dépenses prises en charge.
Gérer le départ d’un colocataire
Le départ d’un colocataire est un moment sensible. Pour la caisse commune, quelques étapes utiles :
- figer une date de “clôture” pour cette personne (ex. date de remise des clés)
- faire un bilan à cette date :
- montant restant dans la caisse
- dettes ou avances éventuelles (via l’appli, le tableau et/ou les tickets)
- rembourser le colocataire sortant ou lui demander un complément, selon ce qui ressort des comptes
- mettre à jour la charte : nouveau montant par personne, nouvelles règles si besoin.
Si un compte bancaire commun a été ouvert, la situation est plus technique. Il faudra souvent :
- contacter la banque pour retirer un co-titulaire ou fermer le compte (selon les conditions du contrat)
- prévoir un autre moyen de gestion à la place
- ne pas laisser un compte commun tourner avec une personne qui n’habite plus sur place.
Les modalités de fermeture d’un compte joint ou commun sont précisées dans la convention de compte et sur service-public.fr (compte joint).
Clore complètement la caisse commune en fin de colocation
Quand la colocation se termine pour tout le monde :
- stopper les nouveaux achats sur la caisse à une date convenue
- faire un dernier relevé ou bilan des dépenses
- si de l’argent reste :
- le partager à parts égales
- ou le répartir selon les contributions réelles, si le système le permet.
- archiver les documents (tableau, capture d’écran de l’appli, photos de tickets) pendant quelques semaines, au cas où un litige apparaisse après coup.
Questions fréquentes sur la caisse commune entre colocataires
La caisse commune est-elle obligatoire en colocation ?
Non. Aucune loi n’impose une caisse commune en colocation. C’est un dispositif purement volontaire, mis en place par accord entre colocataires pour faciliter la gestion des dépenses partagées (courses, produits ménagers, abonnements, etc.).
En revanche, même sans caisse commune, les colocataires restent tenus de payer :
- le loyer et les charges prévus par le bail
- les factures dont ils sont titulaires (énergie, Internet, assurance, etc.).
Comment répartir équitablement les contributions à la caisse commune ?
La solution la plus simple est une répartition égalitaire : chacun verse la même somme tous les mois. Mais d’autres critères peuvent être pris en compte :
- revenus (les plus à l’aise contribuent un peu plus)
- présence dans le logement (colocataire seulement là le week-end, par exemple)
- mode de vie (une personne qui ne mange quasiment jamais à l’appart peut verser moins pour les courses).
L’important est que les règles soient discutées collectivement, écrites (charte de colocation) et revues si une situation change.
Faut-il un compte joint pour gérer une caisse commune ?
Absolument pas. Un compte joint n’est pas nécessaire pour gérer une caisse commune, et peut même être risqué entre colocataires, car :
- tous les co-titulaires sont en principe responsables ensemble du découvert
- un incident de paiement peut impacter la situation bancaire de tous.
Des solutions plus souples existent :
- caisse commune en liquide
- appli de gestion des dépenses communes
- tableur partagé avec virements entre colocataires.
Les caractéristiques et risques d’un compte joint sont détaillés sur service-public.fr.
Que faire si un colocataire refuse de payer sa part de la caisse commune ?
La caisse commune n’étant pas encadrée par la loi comme un contrat bancaire ou un bail, les recours juridiques sont limités et souvent disproportionnés par rapport aux montants en jeu.
En pratique :
- rappeler les règles écrites (charte) et les engagements pris à l’arrivée
- faire un point calme, chiffres à l’appui, pour clarifier les sommes réellement dues
- si le refus persiste, réduire les dépenses communes et limiter l’accès du colocataire concerné aux biens financés par la caisse
- envisager, en dernier recours, de ne pas renouveler la colocation avec cette personne à la fin du bail ou de chercher un nouvel accord de sortie.
En cas de tensions plus larges (impayés de loyer, dégradations, etc.), une ADIL peut informer gratuitement sur les droits et démarches possibles.
Les dépenses payées via la caisse commune ont-elles un impact fiscal ?
Dans une colocation classique entre particuliers, la caisse commune sert uniquement à partager des dépenses de vie courante. Les virements et remboursements entre colocataires ne sont pas, en principe, considérés comme des revenus imposables, dès lors qu’il s’agit de remboursement de frais communs et non d’une activité rémunérée.
En revanche, si des mouvements d’argent très importants circulent sur un compte commun ou entre particuliers, cela peut attirer l’attention de la banque ou de l’administration fiscale. En cas de situation complexe (colocation avec activité professionnelle, sous-location, etc.), il est prudent de se renseigner, notamment auprès d’un conseiller fiscal ou de impots.gouv.fr.
Comment gérer la caisse commune si un colocataire est souvent absent ?
Quand un colocataire est rarement présent (missions, double logement, couple vivant à moitié ailleurs), quelques options existent :
- contribution au prorata des jours de présence estimés
- contribution réduite pour la partie “courses”, mais identique pour certaines charges fixes (Internet, par exemple)
- pas de participation à la caisse, mais paiement direct de ses propres achats alimentaires.
Là encore, la clé est d’en parler en amont et d’ajuster les règles si la situation change (nouveau job, déménagement, etc.).
Peut-on intégrer le loyer dans la caisse commune ?
Techniquement, rien n’interdit de faire passer les contributions pour le loyer par un pot commun (caisse ou compte) avant qu’un colocataire unique ne règle le bailleur. Mais il faut bien distinguer :
- l’organisation interne entre colocataires (qui paie quoi, quand, comment)
- l’obligation légale de paiement du loyer et des charges vis-à-vis du bailleur, encadrée par le bail et la loi.
En cas de colocation avec bail unique et clause de solidarité, le bailleur peut se retourner contre n’importe quel colocataire pour le paiement intégral du loyer, qu’il y ait une caisse commune ou non. Les modalités de colocation sont détaillées sur service-public.fr (colocation).
Quiz express (1 minute) — Caisse commune
Cliquez sur « Voir la réponse » pour chaque question.
Peut-on demander une “caisse commune” au locataire si elle n’est pas prévue au bail ?
A. Oui, c’est libre si le locataire est d’accord à l’oral.
B. Non, il faut une base écrite (bail/avenant) et l’accord du locataire.
C. Oui, dès que le locataire a les clés, c’est automatique.
Bonne réponse : B.
Une somme demandée au locataire doit reposer sur une clause claire et acceptée (bail ou avenant). Sans écrit, c’est contestable et source de litiges.
Quel est le bon réflexe pour éviter les conflits sur l’utilisation de la caisse commune ?
A. Définir à l’avance les dépenses autorisées et la façon de valider une dépense.
B. Garder ça “souple” : on verra au fur et à mesure, sans règles écrites.
C. Tout décider uniquement par SMS, sans conserver les justificatifs.
Bonne réponse : A.
Une règle simple (liste de dépenses + validation) évite les malentendus. Cela protège tout le monde en cas de désaccord.
Que doit-on conserver pour justifier les dépenses payées avec la caisse commune ?
A. Les tickets/factures et un relevé clair des entrées/sorties.
B. Un simple “on se rappelle” suffit si tout le monde est de bonne foi.
C. Seulement le total dépensé à la fin de l’année, sans détails.
Bonne réponse : A.
La transparence passe par des justificatifs et un suivi compréhensible. Sans preuve, une dépense peut être contestée.
Si la caisse commune sert à payer des charges (ex. ménage, ordures), quel document est la référence en location vide au réel ?
A. La régularisation annuelle des charges avec justificatifs (décompte + pièces consultables).
B. Le montant de la caisse commune, même sans décompte, suffit.
C. Ce qui est décidé verbalement en cours d’année.
Bonne réponse : A.
En location vide avec provisions, la règle est la régularisation des charges avec justificatifs. Pour les détails, cela peut dépendre de la situation : voir la fiche officielle sur Service-Public.fr (charges locatives).
Quel “plafond” est le plus pertinent pour une caisse commune entre particuliers ?
A. Aucun plafond : plus c’est gros, mieux c’est.
B. Un plafond raisonnable, lié aux dépenses prévues, avec remise à zéro ou bilan régulier.
C. Un plafond secret pour éviter les discussions.
Bonne réponse : B.
Un plafond cohérent limite les avances inutiles et rend le suivi simple. Un bilan régulier (mensuel/trimestriel) améliore la transparence.