

Visale peut rembourser au bailleur une partie des dégradations locatives au départ du locataire, mais seulement si elles sont prouvées, déclarées dans les délais et dans la limite des plafonds prévus.
- Visale est une caution Action Logement : elle indemnise le bailleur (impayés + certaines dégradations) puis réclame le remboursement au locataire.
- Sont couvertes uniquement les dégradations de sortie imputables au locataire, au-delà de l’usure normale/vétusté (ex. murs, sols, équipements meublés abîmés par mauvais usage).
- Les états des lieux d’entrée et de sortie, précis, contradictoires et signés (idéalement avec photos datées), sont indispensables pour prouver l’imputabilité.
- Visale intervient après imputation du dépôt de garantie : on utilise d’abord le dépôt, puis Visale peut couvrir le solde.
- La prise en charge est plafonnée et peut être consommée par des impayés et/ou des dégradations : il faut vérifier les limites du contrat à jour.
- Principales exclusions : vétusté/usure normale, sinistres relevant d’assurances (dégât des eaux, incendie, catastrophe naturelle), parties communes/extérieurs et éléments non prévus au bail.
- Le non-respect des conditions (visa obtenu avant signature, bail/logement/locataire éligibles, procédures et délais) peut entraîner un refus d’indemnisation.
- La demande se fait en ligne avec justificatifs (bail, états des lieux, devis/factures, photos/constat) et preuve de l’imputation/restitution du dépôt de garantie.
- Pour limiter les risques : états des lieux et inventaire soignés, grille de vétusté, matériaux robustes, assurance habitation du locataire + PNO, et vigilance sur les règles de cumul des garanties.
La garantie Visale rassure de nombreux propriétaires sur le risque d’impayés, mais la question revient systématiquement : « en matière de dégradations, la garantie Visale, que couvre‑t‑elle exactement ? ». Le dispositif est utile, mais son périmètre est précis, avec des exclusions et des plafonds à bien intégrer avant de remettre les clés.
Une bonne compréhension de la couverture Visale sur les dégradations, de son articulation avec le dépôt de garantie et les assurances, évite les mauvaises surprises au départ du locataire. L’objectif est de savoir concrètement ce qui sera indemnisé, ce qui ne le sera pas, et quelles précautions prendre en amont pour être vraiment protégé en tant que bailleur.
Fonctionnement de Visale et place de la garantie dégradations
Visale est une caution accordée par Action Logement au profit du propriétaire. En cas de défaillance du locataire, Action Logement règle au bailleur les sommes dues (impayés, dégradations locatives couvertes), puis se retourne contre le locataire pour se faire rembourser.
Sur le plan juridique, il s’agit donc d’une garantie de loyers et de dégradations locatives, distincte d’une assurance loyers impayés classique. Les règles précises sont fixées par le règlement de la garantie Visale, régulièrement mis à jour par Action Logement.
Pour des informations officielles et à jour, la consultation des pages dédiées sur visale.fr et sur service-public.fr est indispensable, car certains paramètres (plafonds, publics éligibles, modalités) peuvent évoluer.
Nature des risques couverts par Visale
La garantie Visale intervient, en principe, sur deux grands types de risques :
- Les impayés de loyers et charges, dans la limite de plafonds de loyers, de durée de prise en charge et de montant global définis au contrat Visale.
- Les dégradations locatives imputables au locataire constatées au départ, là encore dans le respect de plafonds spécifiques et sous réserve de respecter la procédure et les délais de déclaration.
La couverture des dégradations ne remplace ni le dépôt de garantie, ni les assurances (assurance habitation du locataire, assurance propriétaire non occupant). Visale se situe en complément, sur une partie bien définie du risque.
Conditions générales d’éligibilité à rappeler
La mise en jeu de Visale suppose que trois grands ensembles de conditions soient remplis :
- Le locataire doit être éligible au dispositif (jeunes jusqu’à un certain âge, salariés en situation précaire ou en mobilité professionnelle, etc.). Les critères précis sont détaillés sur visale.fr et peuvent évoluer.
- Le logement doit être une résidence principale, située en France, louée nue ou meublée (ou dans le cadre d’un bail mobilité), avec un loyer charges comprises inférieur aux plafonds Visale au moment de la signature.
- Le bail doit respecter la réglementation (loi du 6 juillet 1989 pour les baux d’habitation classiques), mentionner Visale comme garantie, et être signé après l’obtention du « visa » par le locataire.
En l’absence de respect de ces conditions (ou en cas de dépassement de loyer, de bail non conforme, ou de visa Visale périmé), l’organisme peut refuser tout ou partie de la prise en charge, y compris pour les dégradations.
Ce que la garantie Visale couvre en cas de dégradations locatives
Visale prend en charge certaines dégradations causées par le locataire, mais uniquement dans un cadre strict. Il est indispensable de bien distinguer les dommages imputables au locataire de l’usure normale, de la vétusté et des sinistres assurantiels.
Définition des dégradations couvertes
Les dégradations prises en charge par Visale correspondent, en principe, à des dommages :
- constatés au moment de la sortie du locataire,
- imputables à ce locataire (et non à un vice de construction, à un défaut d’entretien du bailleur ou à un sinistre assuré),
- qui excèdent l’usure normale et la vétusté.
Concrètement, la garantie vise des dégradations telles que :
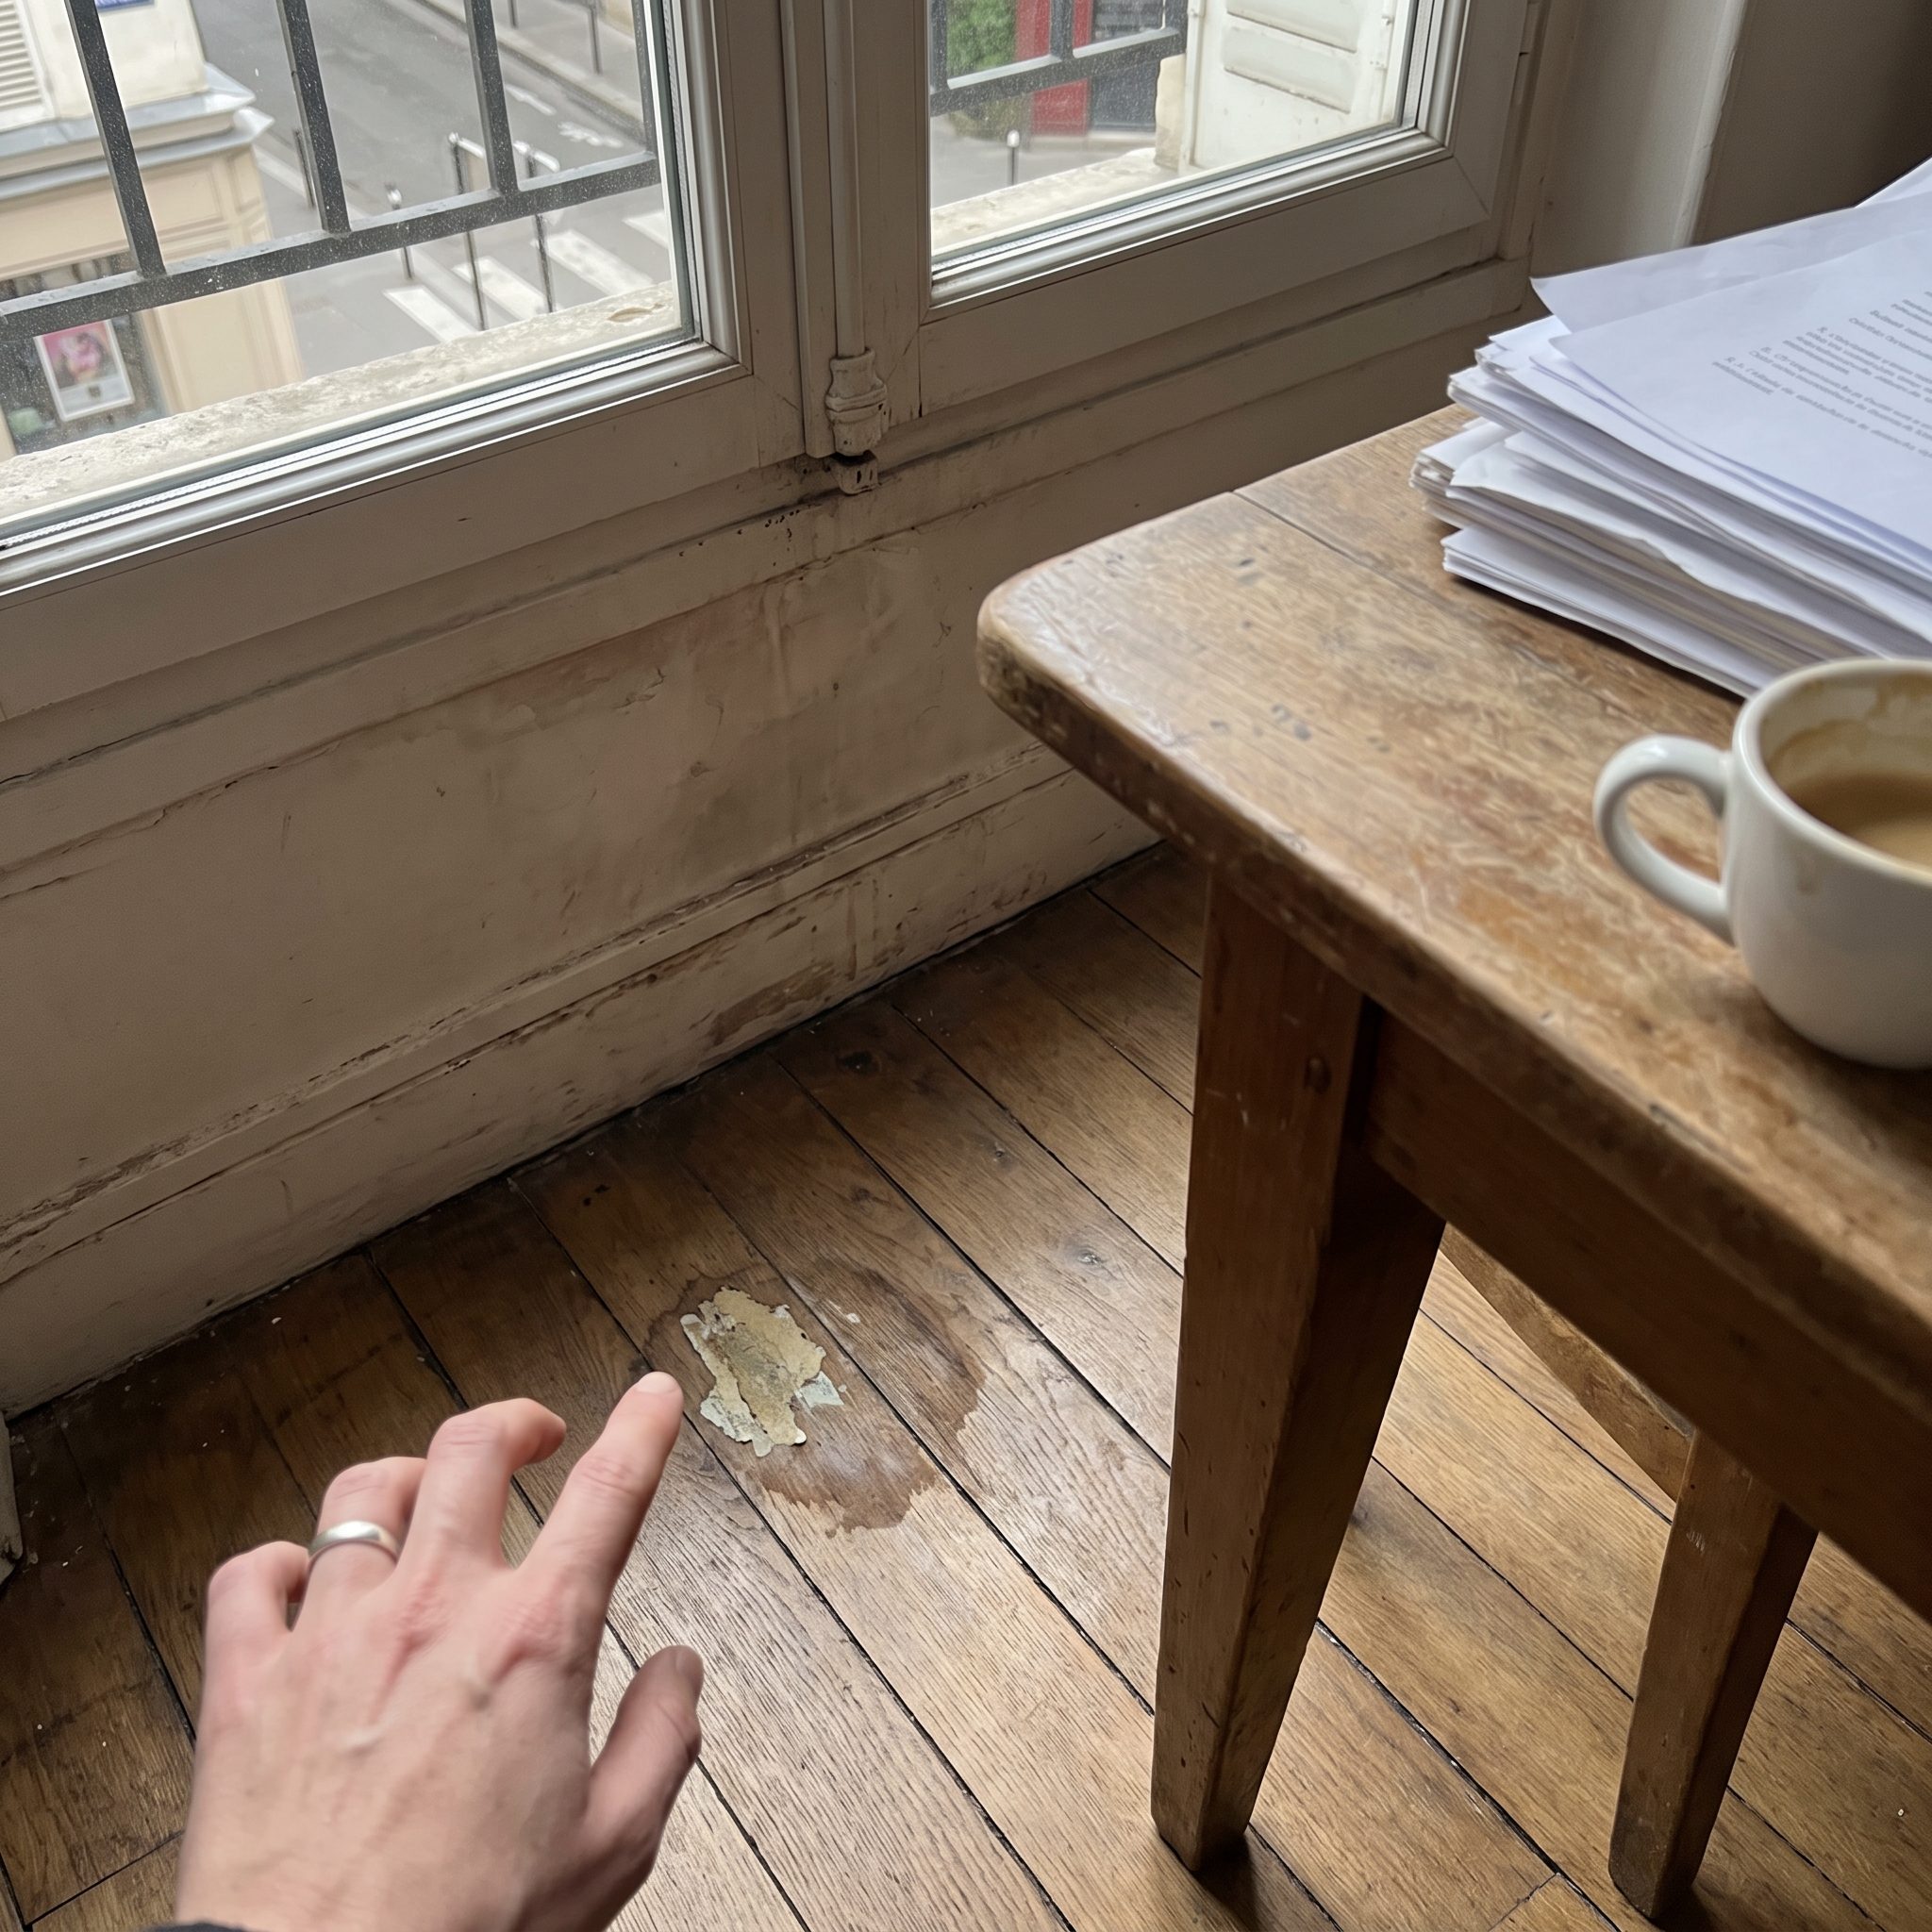
- trous nombreux et importants dans les murs, arrachage de papier peint, peintures dégradées au‑delà d’un usage normal,
- portes fracturées, plinthes cassées, vitres brisées sans sinistre déclaré,
- sols fortement détériorés (lino lacéré, parquet brulé, carrelage cassé de façon manifeste par un usage anormal),
- meubles et équipements du logement meublé gravement abîmés (réfrigérateur cassé par choc, canapé déchiré de manière inhabituelle, etc.).
Exemple concret : dans un T2 loué meublé, un locataire laisse un trou de 30 cm dans une cloison, casse la porte d’un placard et brûle une partie du plan de travail avec des cigarettes. Si le dépôt de garantie ne suffit pas à couvrir les réparations, Visale peut compléter, dans la limite de ses plafonds, sur la base des devis ou factures.
Nécessité absolue d’états des lieux d’entrée et de sortie
La comparaison état des lieux d’entrée / état des lieux de sortie constitue la pierre angulaire de la prise en charge des dégradations par Visale. Sans cet élément, il devient très difficile de prouver l’imputabilité au locataire.
Pour sécuriser la couverture :
- l’état des lieux d’entrée doit être précis, contradictoire et signé par les deux parties, avec une description détaillée et, idéalement, des photos datées conservées par le bailleur,
- l’état des lieux de sortie doit être tout aussi détaillé, en identifiant clairement les différences (rayures, casse, taches, équipements manquants ou détériorés),
- les éventuels désaccords doivent être mentionnés, voire faire l’objet d’un état des lieux par huissier en cas de conflit manifeste.
En l’absence d’état des lieux d’entrée, la loi présume, en principe, que le locataire rend le logement en bon état, sauf preuve contraire. Dans ce contexte, la mobilisation de Visale sur les dégradations devient très incertaine.
Articulation entre dépôt de garantie et Visale
Visale est conçue pour intervenir en complément du dépôt de garantie, et non à sa place. Le schéma classique est le suivant :
- Évaluation des dégradations à partir de l’état des lieux de sortie, de devis ou de factures.
- Imputation des sommes dues au locataire, avec compensation prioritaire via le dépôt de garantie.
- Si le montant des dégâts dépasse le dépôt, demande de prise en charge du solde à Visale, dans la limite des plafonds.
Exemple : un dépôt de garantie de 800 € est encaissé. Les dégradations chiffrées par devis s’élèvent à 2 300 €. Après imputation du dépôt (800 €), il reste 1 500 € à recouvrer. Cette somme peut être sollicitée auprès de Visale, sous réserve de l’éligibilité du bail, du respect des délais de déclaration et de la disponibilité du plafond de garantie.
Montants plafonds et limites chiffrées
Les plafonds de prise en charge des dégradations par Visale sont distincts de ceux des impayés. Ils sont limités et peuvent être exprimés :
- en montant maximum global (par exemple un certain multiple du loyer mensuel ou un montant absolu),
- ou en pourcentage d’un loyer annuel, selon la version du dispositif en vigueur lors de la signature du bail.
Comme ces montants peuvent évoluer, le bailleur doit impérativement consulter :
- le contrat de cautionnement Visale remis lors de la mise en place de la garantie,
- les conditions générales actualisées sur visale.fr.
Point de vigilance : une fois le plafond consommé (par des impayés et/ou des dégradations), la garantie ne joue plus. Il est donc important de déclarer les impayés dès leur apparition, mais aussi de comprendre qu’un locataire en difficulté sur la durée peut épuiser tout ou partie du plafond avant la fin du bail.
Situations non couvertes par Visale en cas de dégradations
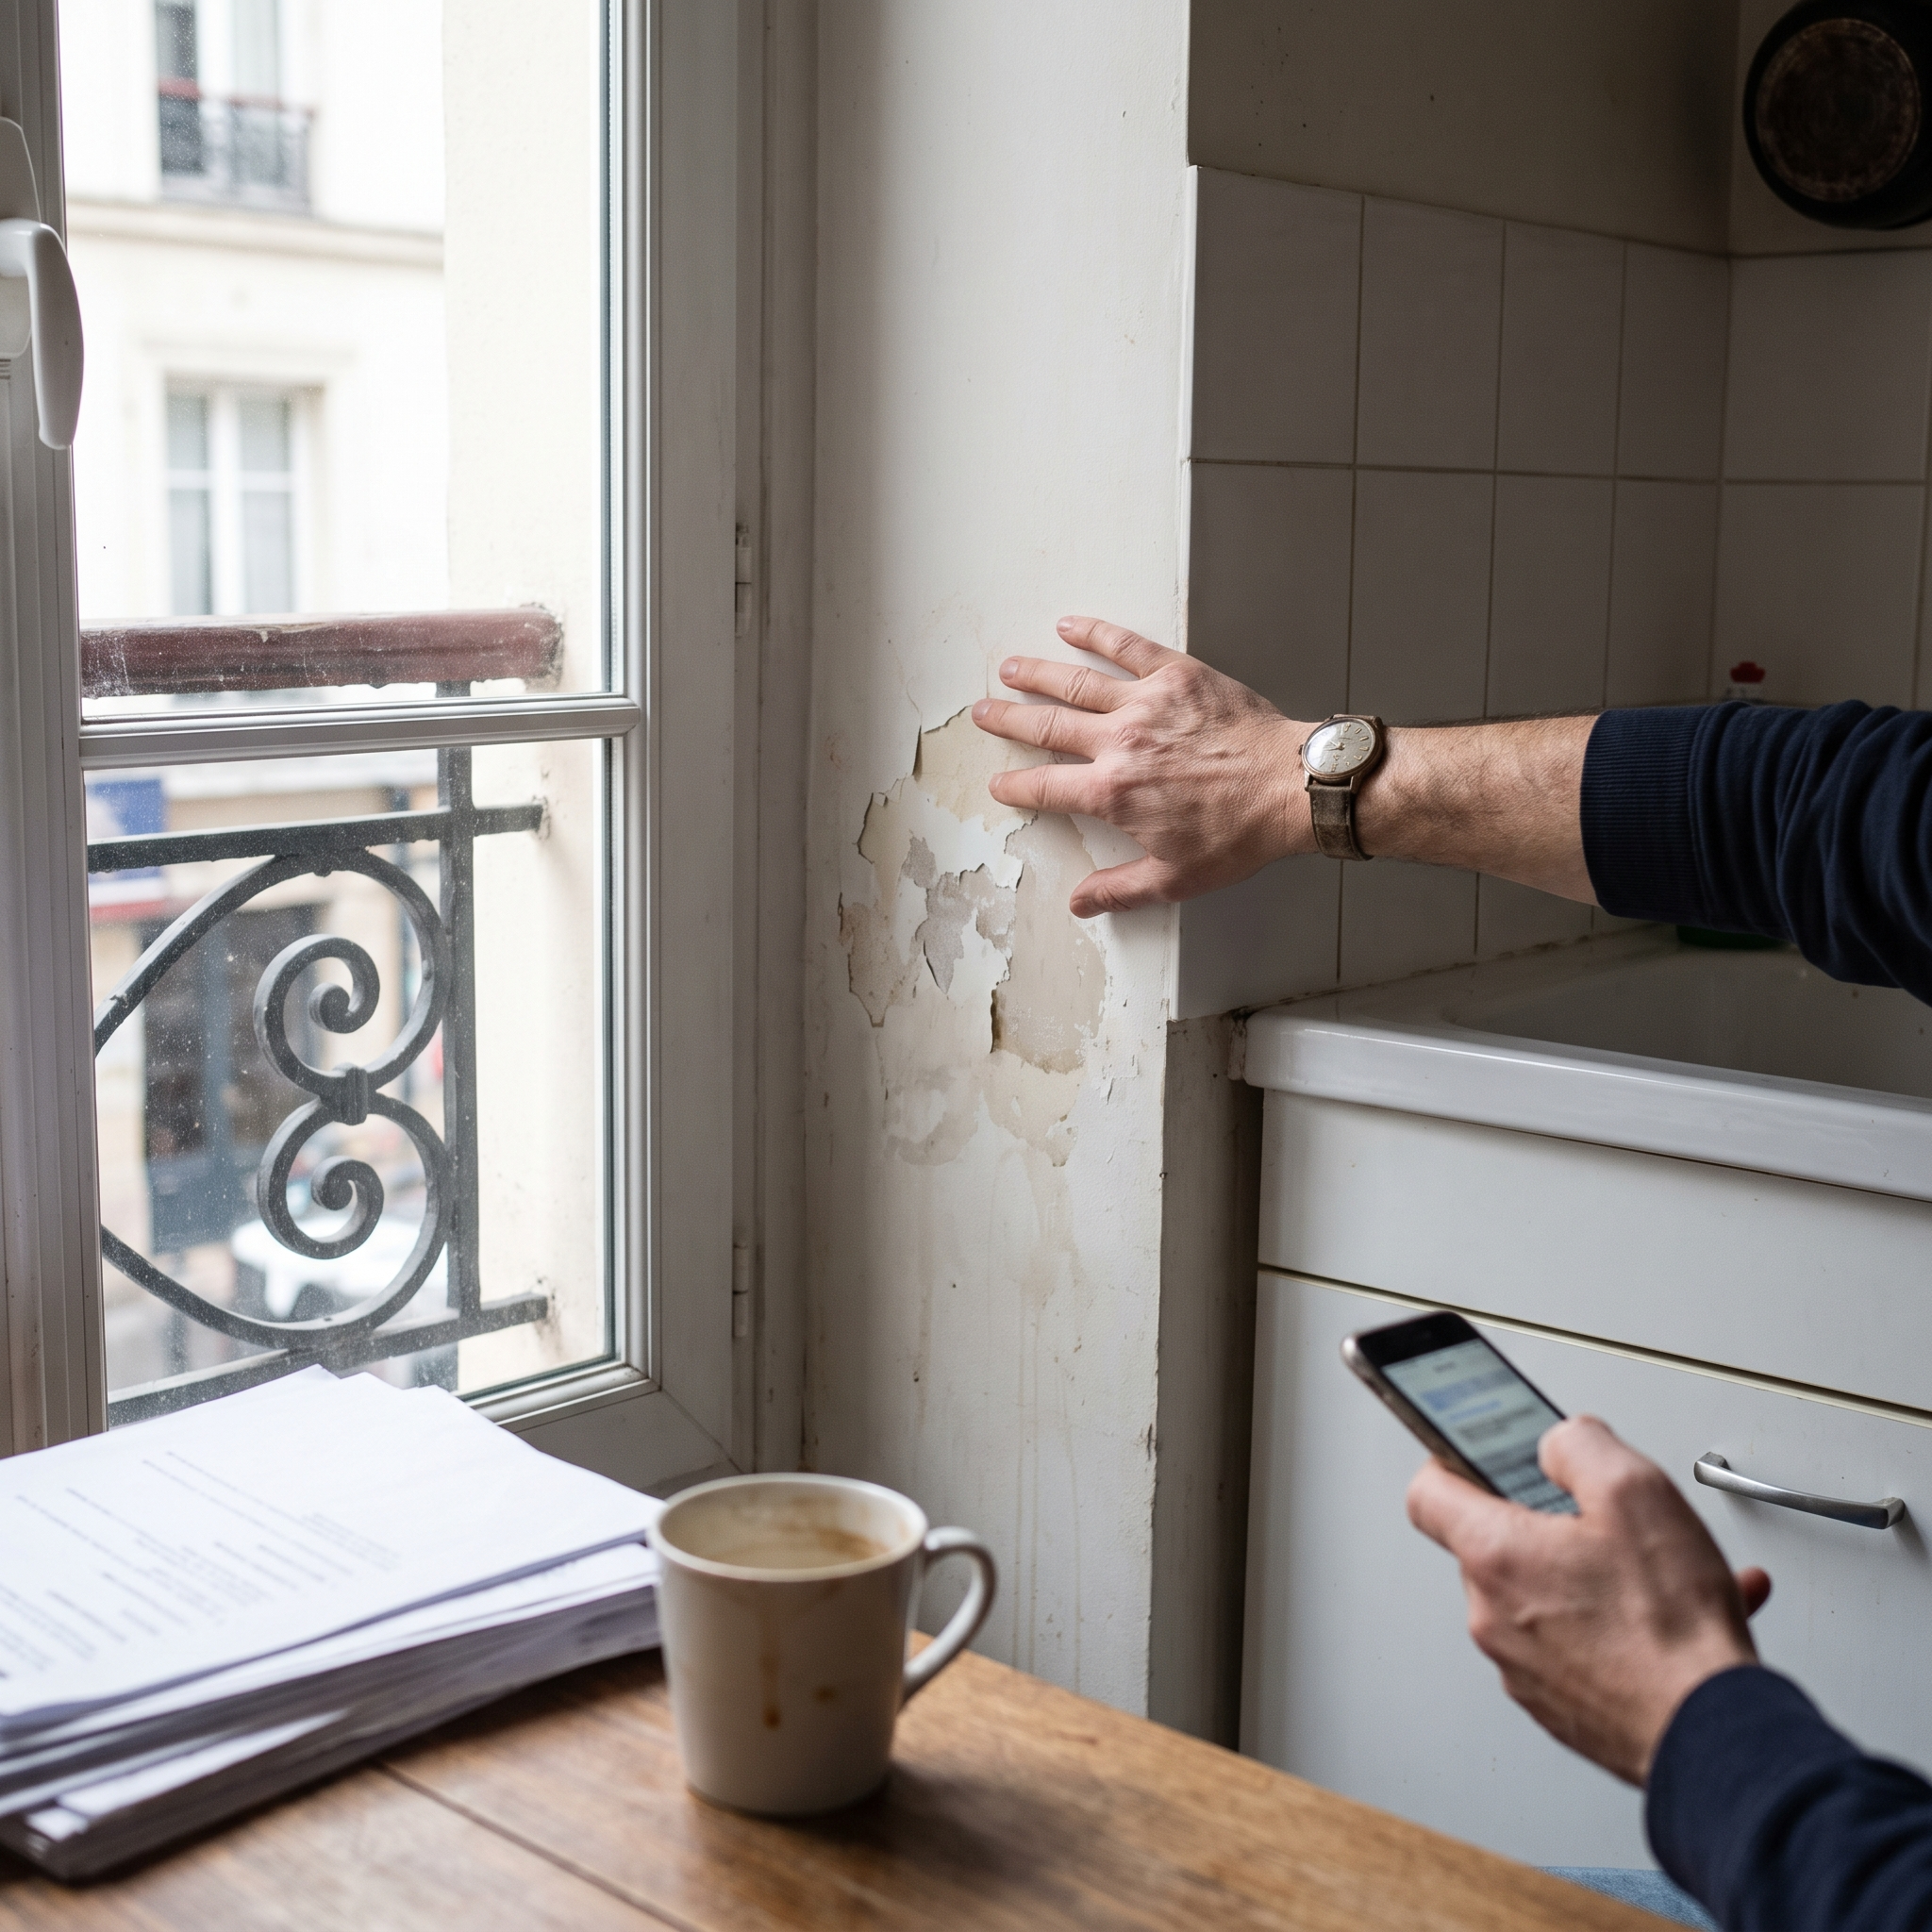
La question « garantie Visale, que couvre‑t‑elle en cas de dégradations ? » appelle immédiatement son revers : ce que Visale ne couvre pas. Ces exclusions sont au moins aussi importantes à maîtriser pour un propriétaire.
Usure normale et vétusté du logement
Visale ne prend pas en charge l’usure normale du logement, pas plus que la vétusté. Le dispositif ne finance pas une remise à neuf ou une modernisation du bien.
Ne sont pas couverts, à titre d’exemples :
- peintures simplement défraîchies après plusieurs années d’occupation,
- moquette aplatie ou légèrement ternie par le passage,
- petites traces d’usage usuel sur un plan de travail ou un évier ancien,
- équipements vétustes en fin de vie (chauffe‑eau très ancien, électroménager usé de longue date).
L’utilisation d’une grille de vétusté annexée au bail peut aider à objectiver la part d’usure normale et la part réellement imputable au locataire. Toutefois, chaque dossier reste apprécié au cas par cas par l’organisme garant.
Sinistres relevant de l’assurance habitation
Autre limite importante : les dommages liés à un sinistre assurantiel (incendie, dégât des eaux, explosion, catastrophe naturelle…) ne relèvent pas de Visale. Ils doivent être déclarés :
- à l’assurance habitation du locataire (obligatoire pour la plupart des baux d’habitation),
- et/ou à l’assurance du propriétaire (par exemple assurance propriétaire non occupant – PNO), selon les cas.
Exemples non couverts par Visale car relevant d’un sinistre :
- plafond et murs détériorés par un dégât des eaux issu de l’appartement du dessus,
- cuisine ravagée par un incendie ayant fait l’objet d’un dossier d’assurance,
- dommages structurels consécutifs à un événement climatique reconnu catastrophe naturelle.
Dans ce type de situation, un double recours Visale + assurance n’est pas possible pour le même dommage : la prise en charge revient aux assureurs, selon les garanties, franchises et conventions applicables.
Parties communes, extérieurs et éléments hors bail
La garantie Visale se limite aux locaux et équipements loués dans le cadre du bail. Sont en principe exclus :
- les dégradations des parties communes (hall, ascenseur, local vélo, etc.) qui relèvent, le cas échéant, de la responsabilité du locataire via sa responsabilité civile ou via l’assurance de la copropriété,
- les dommages sur des éléments non mentionnés au bail ou non listés au mobilier en cas de meublé,
- certains extérieurs non détaillés dans le contrat (jardin sans mention spécifique, éléments décoratifs non listés).
Pour des logements atypiques (grand jardin, équipements haut de gamme, dépendances, garages, places de parking, piscines privées), une description précise dans le bail et dans les états des lieux est indispensable pour espérer une indemnisation, mais la prise en charge par Visale reste encadrée et peut être limitée.
Non‑respect des procédures et délais par le bailleur
Dernier point crucial : même lorsque les dégradations entrent, en théorie, dans le champ de Visale, l’organisme peut refuser la prise en charge si :
- la déclaration n’est pas faite dans les délais prévus au contrat (délai calculé à partir de l’état des lieux de sortie et/ou de la remise des clés),
- le dossier est incomplet (absence d’états des lieux, factures ou devis manquants, bail non fourni, etc.),
- le bail ou le locataire ne respectent pas les conditions d’éligibilité initiales.
Le formalisme n’est donc pas une option. Une gestion rigoureuse du dossier locatif conditionne directement l’efficacité de Visale lors d’un départ conflictuel.
Procédure pour faire jouer Visale en cas de dégradations
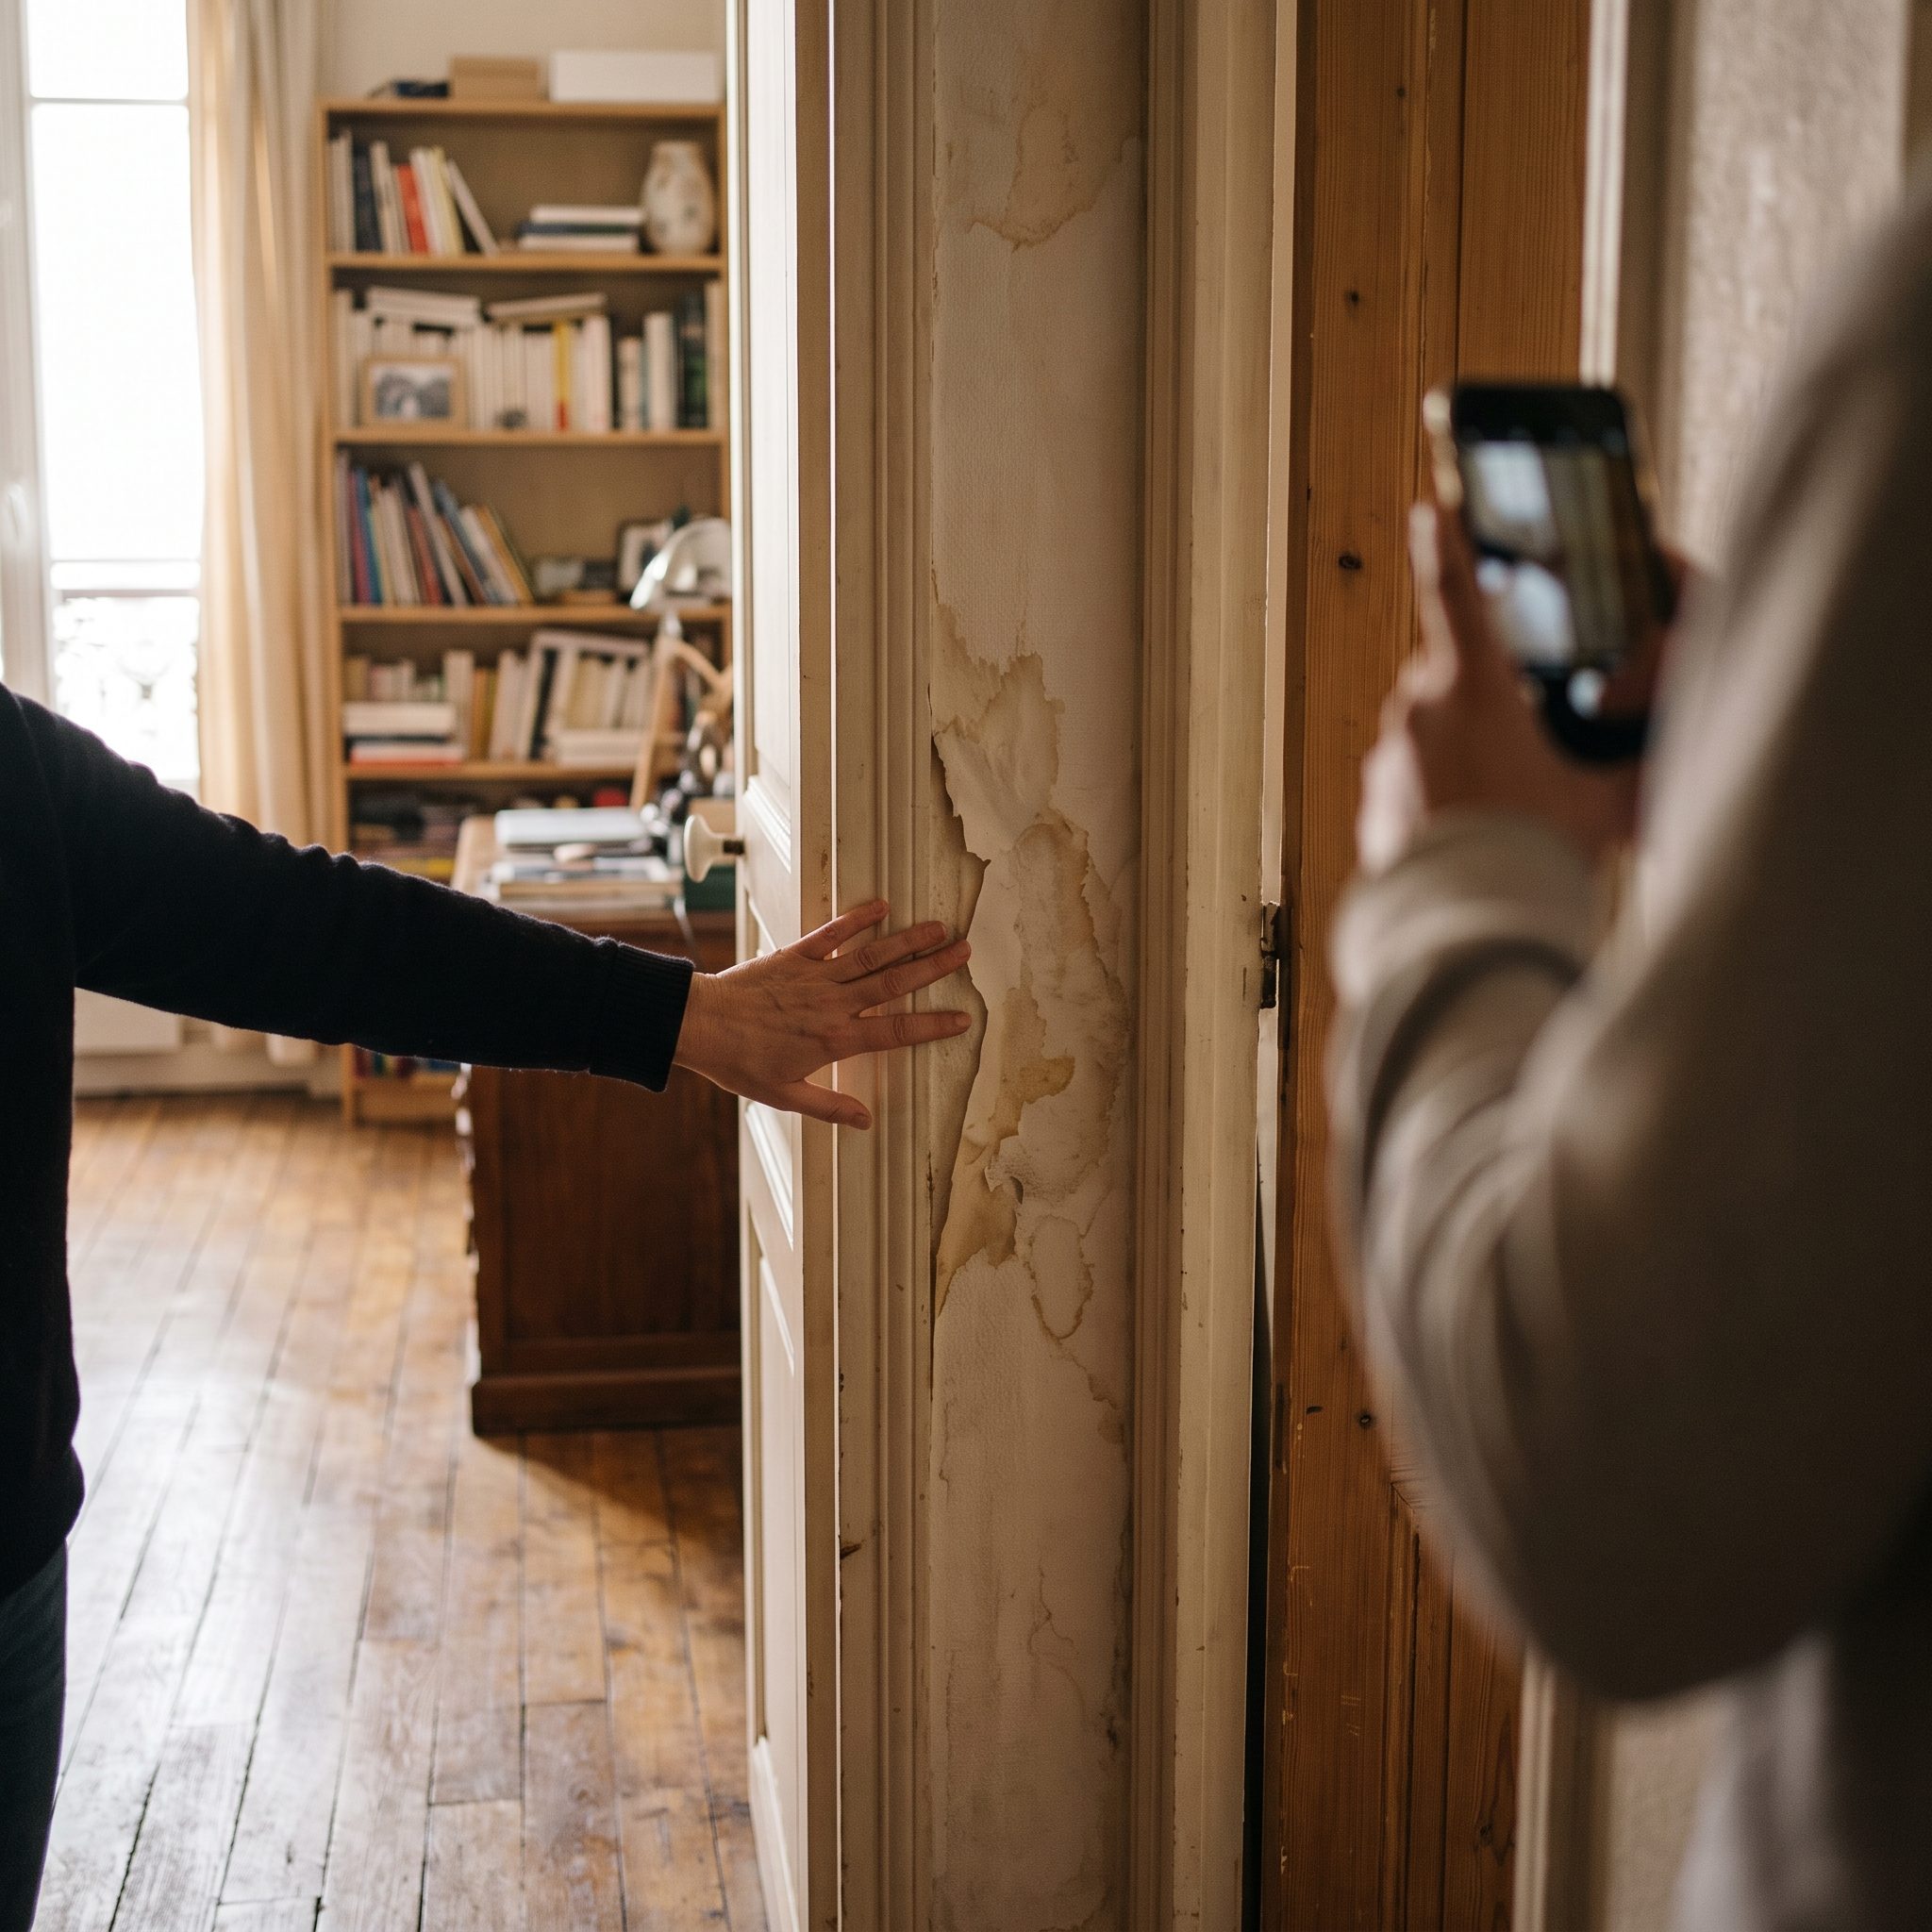
Pour qu’une dégradation locative soit effectivement prise en charge par Visale, le bailleur doit suivre une procédure précise, essentiellement en ligne. Négliger une étape expose à un refus de garantie.
Constitution du dossier au départ du locataire
Dès le départ du locataire, le propriétaire doit rassembler l’ensemble des pièces justificatives :
- copie du bail signé mentionnant Visale,
- état des lieux d’entrée et d’état des lieux de sortie contradictoires et signés,
- devis ou factures de remise en état (idéalement établis par des professionnels),
- photos datées avant/après, voire constat d’huissier en cas de dégradations lourdes ou de contestation,
- copie de la restitution (totale ou partielle) du dépôt de garantie au locataire, montrant ce qui a déjà été imputé.
Dans la pratique, un dossier bien documenté, avec preuves visuelles et chiffrées, facilite considérablement l’instruction par Visale et réduit le risque de contestation.
Déclaration en ligne et respect des délais
La déclaration s’effectue sur l’espace bailleur du site visale.fr. Les grandes étapes sont généralement les suivantes (à vérifier en fonction des mises à jour du site) :
- connexion à l’espace personnel bailleur,
- sélection du contrat de cautionnement concerné,
- déclaration des sommes dues au titre des dégradations locatives,
- téléversement des justificatifs (états des lieux, devis/factures, bail, etc.),
- validation définitive de la demande.
Les délais de déclaration sont impératifs (ils figurent dans le contrat Visale). Une déclaration hors délai peut entraîner un refus, même pour des dégradations parfaitement établies. Un propriétaire doit donc anticiper et ne pas attendre plusieurs mois pour chiffrer les travaux.
Instruction du dossier et indemnisation du bailleur
Après la déclaration, Action Logement :
- analyse les pièces fournies,
- peut demander des compléments (factures détaillées, explications sur la nature des dégâts, etc.),
- vérifie l’imputabilité des dégradations au locataire et la conformité du bail et de la garantie.
Si la prise en charge est acceptée :
- l’indemnité correspondant aux dégradations locatives (dans la limite des plafonds et après imputation du dépôt de garantie) est versée au propriétaire,
- Action Logement devient créancier du locataire pour les sommes avancées.
En cas de refus partiel ou total, il reste possible de solliciter des précisions et, le cas échéant, de contester la décision par les voies prévues (réclamation, recours interne, voire judiciaire, selon la nature du litige). Une consultation avec un professionnel du droit (avocat, juriste spécialisé en droit immobilier) peut alors s’avérer utile.
Conséquences pour le locataire et recouvrement
Les montants versés au bailleur par Visale ne sont pas « perdus » pour le locataire. Ils se transforment en dette vis‑à‑vis d’Action Logement :
- un plan de remboursement peut être proposé,
- en cas de non‑paiement, des procédures de recouvrement peuvent être mises en œuvre (relances, éventuelles actions contentieuses).
Il est important de bien expliquer au locataire, dès la signature du bail, que Visale ne « efface » pas sa dette mais la transfère. Cette pédagogie peut inciter certains locataires à mieux entretenir le logement et à assumer plus rapidement leurs obligations en cas de dégradations.
Stratégies pour mieux se protéger des dégradations au‑delà de Visale
Visale offre un filet de sécurité appréciable, mais ne couvre ni tous les montants, ni tous les types de dommages. Un propriétaire prudent met en place d’autres garde‑fous complémentaires.
Renforcer la qualité des états des lieux et des annexes
Un état des lieux superficiel fragilise la mise en jeu de toute garantie, y compris Visale. Quelques bonnes pratiques :
- rédiger un état des lieux pièce par pièce, équipement par équipement,
- préciser l’état des revêtements (sols, murs, plafonds), des menuiseries, de la plomberie, de l’électricité,
- recourir à des photos très claires, idéalement datées, voire à une vidéo pour les biens de valeur,
- annexer, en cas de logement meublé, un inventaire détaillé du mobilier et des équipements, avec indication de l’état et de la valeur approximative.
Dans les logements haut de gamme ou avec équipements spécifiques (cuisine intégrée coûteuse, verrière, piscine, spa, etc.), un constat d’huissier d’entrée et de sortie peut représenter un investissement raisonnable au regard des enjeux financiers.
Choisir des matériaux et équipements adaptés à la location
La prévention reste souvent la meilleure protection. Certains choix techniques réduisent fortement le risque de dégradations coûteuses :
- revêtements de sol robustes et faciles à entretenir (carrelage de qualité, stratifié résistant plutôt que parquet massif fragile dans certaines pièces),
- peintures lessivables et couleurs moins sensibles aux traces,
- équipements simples, robustes, avec pièces de rechange disponibles et coût de remplacement raisonnable.
Ces arbitrages limitent l’impact financier des dégradations et facilitent la remise en état entre deux locataires, même si Visale ne couvre pas tout.
Articulation avec assurances et autres garanties
Pour une protection globale, le propriétaire doit réfléchir à l’ensemble de son schéma de couverture :
- Assurance PNO (propriétaire non occupant) : couvre certains dommages au logement en l’absence de locataire et peut compléter l’assurance du locataire pour certains sinistres.
- Assurance habitation du locataire : doit être exigée et vérifiée à l’entrée (attestation annuelle), notamment pour les risques dégâts des eaux, incendie, explosion.
- Dépôt de garantie : à encaisser et à conserver en respectant la loi (plafond légal, modalités de restitution, délai), car il constitue la première ligne de recouvrement des dégradations.
Attention toutefois aux règles de cumul : certains dispositifs interdisent d’associer Visale à une garantie de loyers impayés privée. Pour éviter les incompatibilités, une vérification minutieuse des contrats et, au besoin, un avis professionnel (notaire, avocat, gestionnaire locatif) est recommandé.
Adapter la stratégie au type de bail et au profil du locataire
La couverture des dégradations par Visale peut varier selon le type de bail :
- Bail d’habitation classique nu ou meublé : schéma traditionnel Visale, avec couverture des impayés et des dégradations, dans les limites du contrat.
- Bail mobilité : dispositif particulier, sans dépôt de garantie, où Visale joue un rôle central ; la vigilance sur l’état des lieux et les plafonds de garantie est encore plus importante.
En colocation, la répartition des responsabilités (bail unique ou plusieurs baux, caution Visale par colocataire ou non) complique la donne. Chaque dossier doit être examiné avec précision, en veillant à bien identifier le ou les locataires couverts par Visale et à adapter le bail en conséquence.
Foire aux questions sur Visale et les dégradations locatives
La garantie Visale couvre‑t‑elle toutes les dégradations causées par le locataire ?
Non. Visale ne couvre que les dégradations locatives imputables au locataire et excédant l’usure normale, constatées à la sortie par comparaison avec l’état des lieux d’entrée. Les plafonds de garantie et les exclusions (usure, vétusté, sinistres assurantiels, parties communes, etc.) limitent la prise en charge. Une partie des dommages peut donc rester à la charge du propriétaire, malgré Visale.
Comment savoir si une dégradation relève de Visale ou de l’assurance habitation ?
La clé réside dans l’origine du dommage. S’il s’agit d’un sinistre (dégât des eaux, incendie, explosion, catastrophe naturelle…) ayant un caractère accidentel et extérieur, c’est généralement l’assurance habitation du locataire (et éventuellement l’assurance du propriétaire) qui doit intervenir. S’il s’agit d’un usage anormal ou négligent du locataire (porte cassée, mur fortement dégradé sans sinistre, mobilier abîmé par un mauvais usage), alors cela peut relever des dégradations locatives couvertes par Visale, sous réserve des conditions du contrat.
Que se passe‑t‑il en cas de lourdes dégradations dépassant les plafonds Visale ?
Lorsque les frais de remise en état dépassent le cumul du dépôt de garantie et du plafond de prise en charge Visale, le surplus reste à la charge du propriétaire, sauf recours possible contre le locataire. Un bailleur peut alors envisager une action judiciaire pour obtenir une condamnation du locataire, mais le recouvrement dépendra de la solvabilité réelle de ce dernier. D’où l’importance de sélectionner soigneusement les locataires, de vérifier leur sérieux, et de protéger le bien par une assurance PNO adaptée.
Peut‑on activer la garantie Visale pour des dégradations constatées en cours de bail ?
En principe, non. La garantie sur les dégradations est conçue pour être mobilisée à la fin du bail, au moment de l’état des lieux de sortie et de la remise des clés (ou lors d’une résiliation anticipée accompagnée d’un état des lieux de sortie). Des dommages observés en cours de bail, alors que le locataire reste en place, sont à traiter directement avec lui et, en cas de sinistre, via les assurances habituelles.
Quelles précautions prendre pour être sûr que Visale jouera sur les dégradations ?
Plusieurs réflexes sont déterminants : vérifier en amont l’éligibilité du locataire et du logement, conserver tous les documents contractuels (visa Visale, bail, avenants), réaliser des états des lieux extrêmement précis et documentés, encaisser et tracer le dépôt de garantie, conserver devis, factures et photos des dégradations, et enfin respecter scrupuleusement les délais et la procédure de déclaration sur visale.fr. En cas de doute sur la qualification d’un dommage, un avis professionnel (gestionnaire locatif, avocat) peut sécuriser la démarche.
La garantie Visale est‑elle suffisante pour couvrir le risque de dégradations d’un bien haut de gamme ?
Pour un bien haut de gamme ou très équipé (cuisine sur mesure, équipements design, matériaux onéreux), les plafonds Visale risquent d’être rapidement atteints en cas de sinistre locatif important. Dans ce type de configuration, il est prudent de combiner : sélection rigoureuse du locataire, bail adapté avec inventaire extrêmement détaillé, éventuels constats d’huissier, assurance PNO renforcée, et gestion très active du bail. Visale apporte un complément utile, mais ne peut être considérée comme une protection intégrale dans ce segment de marché.
Quiz express (1 minute) — Visale et dégradations
Cliquez sur chaque question, puis sur « Voir la réponse » pour vérifier.
Visale rembourse-t-elle automatiquement toutes les dégradations constatées au départ du locataire ?
Voir la réponse
La garantie Visale ne couvre pas “tout” par défaut : la prise en charge dépend des conditions prévues et des justificatifs. En cas de doute, référez-vous aux règles officielles Visale (Action Logement).
Pour pouvoir prouver qu’une dégradation est due au locataire, quel duo de documents est le plus important ?
Voir la réponse
La comparaison entre l’état des lieux d’entrée et celui de sortie est la base pour imputer des dégradations. Sans ces documents (ou s’ils sont imprécis), le litige devient beaucoup plus difficile à trancher.
Une moquette simplement “usée” après plusieurs années, c’est plutôt…
Voir la réponse
L’usure liée au temps et à l’usage normal relève de la vétusté : ce n’est pas une “faute” du locataire. La frontière peut dépendre de la situation (durée d’occupation, état initial, grille de vétusté prévue au bail, etc.).
Quel réflexe aide le plus à se protéger en cas de réparation à réclamer (Visale ou non) ?
Voir la réponse
Des preuves simples (photos, constats, devis, factures) rendent la demande plus solide. Plus vous documentez tôt, moins il y a de contestation possible.
Si le locataire conteste les dégradations au moment de la sortie, que faire en priorité ?
Voir la réponse
Un état des lieux détaillé (et des preuves) est votre meilleure protection en cas de désaccord. Ensuite, la marche à suivre peut dépendre de la situation et des délais applicables : référez-vous aux informations officielles (Service-Public.fr) et à la procédure Visale.