

En résumé
Le guide présente les solutions pour louer sans garant familial “solide”, leurs coûts/conditions, et les points de droit à connaître pour construire un dossier rassurant.
- Bien distinguer caution locative (garant) et dépôt de garantie (somme versée à l’entrée puis restituée avec retenues possibles).
- Le garant n’est pas obligatoire légalement, mais souvent demandé selon le profil et le niveau de revenus.
- Avec une assurance loyers impayés (GLI), le bailleur ne peut en principe pas exiger en plus un garant personne physique (hors exceptions).
- 4 solutions principales : garant classique, Visale (gratuit), garant privé (payant) et caution bancaire (épargne bloquée).
- Visale : demande en ligne avant le bail, gratuite mais soumise à conditions et plafonds; en cas d’impayé, Visale indemnise le bailleur puis le locataire rembourse.
- Garants privés : souvent plus accessibles selon les profils, mais coûteux et avec des critères d’acceptation variables.
- Garant personne physique : tout majeur solvable peut se porter caution; la caution solidaire est la plus appréciée des bailleurs.
- Garants à l’étranger : recouvrement plus difficile, donc justificatifs solides et parfois une garantie complémentaire.
- Caution bancaire : très rassurante mais implique le blocage d’une somme importante (souvent 6 à 12 mois de loyer) et parfois des frais.
- Payer plusieurs mois d’avance est encadré : mieux vaut s’appuyer sur des garanties reconnues plutôt que sur l’avance de loyers.
- Pour maximiser ses chances : dossier complet (pièces autorisées), preuves de sérieux (quittances, recommandations) et explications claires au bailleur.
- En cas de litige sur le dépôt de garantie : restitution sous 1 mois (ou 2 mois si désaccord), puis relance et conciliation/justice si nécessaire.
Pas de garant en béton dans la famille, mais un propriétaire qui veut absolument être sécurisé ? Entre Visale, caution bancaire, organismes garants privés ou garant “classique”, plusieurs options existent pour décrocher un logement… sans se mettre financièrement au tapis.
Objectif : comprendre comment fonctionnent ces cautions locatives, comparer les coûts, les contraintes et les délais, et choisir une solution adaptée à sa situation (étudiant, jeune actif, indépendant, étranger, CDI, etc.), tout en restant dans les clous de la loi française.
Caution locative : les bases à maîtriser avant de chercher un garant
Comprendre la différence entre caution locative et dépôt de garantie
En location, deux notions se télescopent souvent : la caution locative et le dépôt de garantie. Elles n’ont pourtant rien à voir juridiquement.
La caution locative, c’est une personne ou un organisme qui s’engage à payer le loyer et les charges si le locataire ne paie plus. On parle d’acte de cautionnement. Concrètement, en cas d’impayé, le bailleur peut se retourner contre cette caution.
Le dépôt de garantie, c’est une somme versée au bailleur au moment de l’entrée dans le logement (souvent 1 mois de loyer hors charges en location nue, jusqu’à 2 mois en meublé). Cette somme sert à couvrir d’éventuelles dégradations ou des loyers impayés au moment du départ. Elle est restituée en fin de bail, déduction faite des sommes justifiées.
Du coup, pour sécuriser un bailleur, la caution locative joue sur la capacité future à payer, tandis que le dépôt de garantie repose sur une somme déjà encaissée. Visale, la caution bancaire ou un garant privé entrent dans la première catégorie.
Savoir si un garant est obligatoire pour louer
La loi ne prévoit aucune obligation générale d’avoir un garant pour louer un logement. En pratique, beaucoup de propriétaires ou d’agences l’exigent, surtout si :
- les revenus sont proches du seuil classique des “3 fois le loyer” ;
- le contrat de travail est un CDD, une alternance, une mission d’intérim ou une situation d’indépendant ;
- le locataire est étudiant, jeune actif ou étranger.
Important : si le bailleur a déjà souscrit une assurance loyers impayés (GLI), il lui est en principe interdit de demander, en plus, une garantie par une personne physique (garant “humain”), sauf exceptions très limitées (par exemple, logement étudiant, à vérifier au cas par cas dans le contrat d’assurance). Source utile : service-public.fr – Cautionnement.
Connaître les différents types de garants possibles
Pour rassurer un bailleur, plusieurs types de garants existent :
- Personne physique : parent, ami, conjoint, concubin, employeur… Le garant signe un acte de caution (simple ou solidaire) et engage ses revenus et son patrimoine.
- Organisme public ou para-public : c’est le cas de Visale (géré par Action Logement), qui joue le rôle de garant gratuitement, sous conditions.
- Organisme garant privé : sociétés comme Garantme, Cautioneo, SmartGarant, etc., qui se portent garantes moyennant des frais payés par le locataire.
- Banque : via une caution bancaire, qui consiste à bloquer une somme d’argent en garantie au profit du bailleur.
Chacune de ces solutions a un impact différent sur le budget, la rapidité de mise en place et la perception par le propriétaire.
Identifier les cas où le bailleur ne peut pas exiger de caution
Dans certains cas, la loi limite ou interdit le recours à une caution locative :
- Bail mobilité : ce contrat de 1 à 10 mois, réservé par exemple aux étudiants ou personnes en mobilité professionnelle, ne permet en principe pas de demander de caution si le bailleur bénéficie d’une assurance loyers impayés.
- Logement social (HLM) : des règles spécifiques existent ; certains bailleurs sociaux n’exigent pas de caution ou la conditionnent à certains profils.
- Salariés bénéficiant d’un dispositif particulier : par exemple, si une convention ou un dispositif public garantit déjà les loyers, le bailleur n’a pas toujours intérêt (ou droit) à cumuler plusieurs couches de garanties.
Les règles peuvent évoluer ; pour vérifier au cas par cas, un réflexe sûr reste de consulter service-public.fr – Location : dépôt de garantie et caution ou le site du bailleur social.
Obtenir la garantie Visale d’Action Logement
Comprendre le fonctionnement de la garantie Visale et ce qu’elle couvre
Visale, c’est une garantie de loyers impayés gratuite proposée par Action Logement. Concrètement, Visale se porte caution à la place d’un garant familial.
En cas d’impayé, le mécanisme est le suivant :
- le bailleur déclare l’impayé sur la plateforme Visale dans les délais prévus ;
- Visale rembourse les loyers et charges dus (dans les limites de la garantie) au propriétaire ;
- le locataire doit ensuite rembourser les sommes avancées à Visale, généralement via un échéancier.
Selon les contrats et la période, Visale peut aussi couvrir certaines dégradations locatives. Les plafonds, durées et conditions précises sont détaillés sur le site officiel : visale.fr.
Vérifier les conditions d’éligibilité : âge, situation, type de bail
Visale ne couvre pas tout le monde. Les règles évoluent régulièrement, mais en pratique, la garantie cible surtout :
- les jeunes de 18 à 30 ans, qu’ils soient étudiants, alternants, en recherche d’emploi, en CDD, en intérim, etc. ;
- certains salariés de plus de 30 ans du secteur privé ou agricole, dans les premières années de leur contrat ou en mobilité professionnelle ;
- les étudiants étrangers, sous conditions ;
- des locataires du parc privé (nu ou meublé) et certaines résidences étudiantes ou habitat jeunes.
Les principaux points à vérifier avant de compter sur Visale :
- type de bail : bail d’habitation principale soumis à la loi de 1989, bail étudiant, parfois colocation ;
- plafond de loyer : un maximum de loyer charges comprises est fixé, différent en Île-de-France et en province, et selon le type de logement ;
- moment de la demande : le visa Visale doit être obtenu avant la signature du bail.
Les critères détaillés (âge, revenus, situation professionnelle) peuvent changer ; ils sont à jour sur visale.fr – Conditions d’accès.
Réaliser les démarches côté locataire pour obtenir le visa Visale
Pour le locataire, la démarche reste assez fluide si le dossier est prêt.
- Créer un compte sur visale.fr en renseignant son identité et sa situation (statut étudiant, salarié, recherche d’emploi…).
- Téléverser les pièces demandées : pièce d’identité, justificatifs de situation (contrat de travail, certificat de scolarité, attestation Pôle emploi, etc.).
- Attendre la réponse : si tout est OK, un visa Visale est généré. C’est un document numérique indiquant que Visale accepte de se porter caution jusqu’à un certain montant de loyer.
- Joindre ce visa à son dossier de location pour le présenter au propriétaire ou à l’agence.
Pour maximiser les chances, mieux vaut anticiper : lancer la demande avant de visiter des logements permet d’arriver avec un dossier déjà “carré”.
Mettre en place Visale côté bailleur étape par étape
Une fois le locataire accepté avec un visa Visale, le bailleur doit aussi agir :
- Créer ou se connecter à son espace bailleur sur visale.fr.
- Saisir les informations du bail (adresse, type de logement, montant du loyer charges comprises, date de début du bail, etc.).
- Associer le bail au visa Visale du locataire (numéro de visa, coordonnées du locataire).
- Valider la demande de garantie. Après validation, une attestation de garantie est générée.
- Conserver cette attestation avec le bail et l’état des lieux, pour pouvoir la mobiliser en cas d’impayé.
Attention : en cas de retard de déclaration d’impayé ou de non-respect de la procédure prévue par Visale, le bailleur peut perdre tout ou partie de la prise en charge. Côté locataire, mieux vaut bien expliquer ce point au propriétaire pour le rassurer sur le sérieux de la démarche.
Peser les avantages et limites de Visale pour locataire et propriétaire
Pour le locataire, Visale coche plusieurs cases intéressantes :
- Gratuité totale : aucun frais à payer, ni au départ ni chaque année.
- Alternative solide au garant familial, notamment pour les étudiants et jeunes actifs sans parents “3 fois le loyer”.
- Délai de mise en place rapide : tout est dématérialisé, avec réponse souvent en quelques jours.
En revanche, il existe des limites importantes :
- Éligibilité restreinte : certains profils stables (CDI bien payé, retraités, etc.) ne sont tout simplement pas éligibles.
- Plafond de loyer : au-delà, Visale ne peut pas couvrir le bail, même si les revenus suivent.
- Durée limitée : la garantie couvre un certain nombre de mois d’impayés, pas forcément toute la durée du bail. Une fois les plafonds atteints, le propriétaire n’est plus garanti.
- Dette potentielle : en cas d’impayé pris en charge, les sommes versées par Visale doivent être remboursées par le locataire, ce qui peut générer une situation financière lourde.
Pour le bailleur, Visale est perçu comme une garantie sérieuse (organisme national, fonctionnement cadré), mais certains restent méfiants par méconnaissance du dispositif ou préférence pour un garant physique ou une GLI.
Faire appel à un organisme garant privé
Principe et fonctionnement des garanties privées (Garantme, Cautioneo, SmartGarant…)
Les organismes garants privés proposent une alternative quand Visale ne couvre pas le profil du locataire ou que les critères ne sont pas remplis.
Le schéma classique :
- le locataire fait une demande en ligne (revenus, emploi, pièces justificatives) ;
- si l’organisme accepte le dossier, il propose de se porter garant auprès du bailleur ;
- en échange, le locataire paie des frais (ponctuels ou récurrents) ;
- en cas d’impayé, l’organisme indemnise le bailleur dans les limites prévues, puis se retourne contre le locataire pour se faire rembourser.
Juridiquement, on est sur un cautionnement similaire à Visale ou à un garant classique, mais géré par une société privée, avec ses propres conditions.
Pièces à fournir et critères d’acceptation
Ces organismes analysent le dossier de manière assez proche d’une agence ou d’un propriétaire :
- Justificatifs d’identité ;
- Justificatifs de revenus (bulletins de salaire, avis d’imposition, attestation de bourse, revenus d’activité indépendante, etc.) ;
- Justificatif de situation professionnelle : contrat de travail, attestation d’employeur, Kbis ou justificatifs de chiffre d’affaires pour les indépendants ;
- Parfois, historique bancaire ou relevés montrant la régularité des revenus.
Les principaux critères regardés :
- taux d’effort (loyer par rapport aux revenus) ;
- ancienneté dans l’emploi ;
- type de contrat (CDI, CDD, indépendant, étudiant avec ou sans soutien familial) ;
- historique d’éventuels incidents (interdiction bancaire, dossiers de surendettement, etc.).
Évaluer le coût d’un garant privé
Contrairement à Visale, ces garanties sont payantes. Les modèles varient :
- frais en pourcentage du loyer annuel (par exemple entre 3 % et 7 %, à titre indicatif, à vérifier contrat par contrat) ;
- paiement ponctuel au moment de la mise en place, couvrant une durée (1 an, parfois renouvelable) ;
- ou prélèvement mensuel en plus du loyer.
Dans la vraie vie, pour un loyer de 800 € CC, l’utilisation d’un garant privé peut représenter plusieurs centaines d’euros par an. Avant de signer, mieux vaut demander un devis clair et vérifier :
- la durée exacte de la garantie ;
- les conditions de renouvellement ;
- les cas d’exclusion (départ anticipé, changement de situation, colocation, etc.).
Comparer avec Visale et un garant classique
Par rapport à Visale :
- Avantage : accessible à des profils non couverts par Visale (salariés plus âgés, indépendants bien installés, etc.).
- Inconvénient majeur : coût, potentiellement lourd sur plusieurs années.
Par rapport à un garant familial classique :
- Avantage : pas besoin de solliciter des proches ni de dépendre de leurs revenus.
- Inconvénient : l’organisme aura tendance à être plus strict sur les justificatifs qu’un parent de bonne volonté.
Pour le bailleur, un garant privé est souvent perçu comme très sécurisant : process pro, documents clairs, parfois partenariat avec des agences. Cela peut clairement faire la différence pour un dossier un peu limite sur le papier.
Présenter un organisme garant à un propriétaire sceptique
Face à un propriétaire qui ne connaît pas ces dispositifs, l’idée est de rassurer avec du concret :
- envoyer par mail le certificat de garantie proposé par l’organisme ;
- expliquer que la société se porte caution solidaire pour la durée indiquée, à hauteur d’un certain nombre de loyers ;
- joindre un lien vers la page explicative de l’organisme (FAQ propriétaires).
Exemple d’argument à glisser dans un mail :
“Pour sécuriser le paiement du loyer, un organisme spécialisé accepte de se porter caution solidaire pour mon bail. En cas d’impayé, il vous indemnise directement dans les limites prévues au contrat. Vous trouverez en pièce jointe l’attestation de garantie et la notice détaillée à votre attention.”
Constituer un garant « classique » solide
Identifier qui peut se porter garant
En droit français, quasiment toute personne majeure capable juridiquement peut devenir garant :
- parents ou beaux-parents ;
- amis proches ;
- conjoint ou concubin ;
- employeur (dans certains cas) ;
- retraité disposant d’une pension suffisante.
Le bailleur regarde surtout deux choses : stabilité des revenus et capacité à couvrir le loyer en cas de pépin.
Justificatifs et niveau de ressources attendus
Pour accepter un garant, un propriétaire ou une agence réclameront en général :
- pièce d’identité ;
- justificatif de domicile ;
- trois derniers bulletins de salaire ou, pour un indépendant, derniers bilans ou attestations de chiffre d’affaires ;
- dernier avis d’imposition ;
- éventuellement, attestation d’employeur ou titre de retraite.
Beaucoup de bailleurs appliquent la règle “3 fois le loyer” pour les revenus du garant, parfois plus souple si plusieurs garants se partagent la charge. Cette règle n’est pas dans la loi, mais reste monnaie courante dans la pratique.
Choisir entre caution simple et caution solidaire
Deux options principales existent :
- Caution simple : le bailleur doit d’abord poursuivre le locataire en justice avant de se retourner contre la caution. C’est plus protecteur pour le garant, moins pour le bailleur.
- Caution solidaire : le bailleur peut réclamer directement au garant les sommes dues dès le premier impayé, sans passer avant par une action contre le locataire.
En pratique, la plupart des baux d’habitation prévoient une caution solidaire, beaucoup plus rassurante pour les propriétaires. Côté locataire, présenter un garant solidaire augmente souvent les chances d’acceptation du dossier.
Sécuriser le bailleur si les garants sont à l’étranger
Des parents garants mais domiciliés hors de France, c’est assez fréquent pour les étudiants étrangers ou les expatriés. Problème : difficultés de recouvrement en cas d’impayé.
Pour rassurer le bailleur malgré tout :
- fournir des justificatifs traduits ou en anglais si nécessaire ;
- préciser dans l’acte de cautionnement une adresse de correspondance en France si possible (famille, ami de confiance) ;
- proposer en plus une solution complémentaire : Visale si éligible, organisme garant privé ou, en dernier recours, caution bancaire.
Certaines agences refusent par principe les garants étrangers par manque de moyens pour agir à l’international. Dans ce cas, mieux vaut réfléchir très tôt à une option alternative (Visale, garant privé, caution bancaire).
Rédiger un acte de caution conforme pour éviter la nullité
La caution locative doit respecter des règles de forme strictes. Un acte mal rédigé peut être jugé nul, et le bailleur se retrouver sans garantie en cas de litige.
Les éléments de base à retrouver dans l’acte (à vérifier systématiquement sur service-public.fr – Cautionnement) :
- identité complète du garant et du locataire ;
- identification du bailleur ;
- adresse du logement loué ;
- montant du loyer (hors charges et charges) et révision éventuelle ;
- nature de la caution (simple ou solidaire) ;
- durée de l’engagement (déterminée ou indéterminée) ;
- mention manuscrite (ou conforme au formalisme légal en vigueur) d’acceptation des obligations ;
- date et signature du garant.
La loi a assoupli certaines mentions manuscrites obligatoires, mais le formalisme reste sensible. En cas de doute, s’appuyer sur un modèle récent issu d’un organisme fiable (ADIL, service-public, etc.) évite les mauvaises surprises.
Découvrir les alternatives quand aucun garant n’est possible
Fonctionnement de l’assurance loyers impayés souscrite par le locataire
Un réflexe logique serait de se dire : “Et si le locataire payait lui-même une assurance pour couvrir ses impayés ?”. Dans la pratique, les assurances loyers impayés (GLI) sont presque toujours souscrites par le bailleur, pas par le locataire.
Certaines offres commerciales existent côté locataire, mais :
- leur reconnaissance par les bailleurs est variable ;
- les conditions d’indemnisation peuvent être strictes ;
- elles ne remplacent pas toujours un vrai garant aux yeux du propriétaire.
Avant de signer ce type de contrat, mieux vaut vérifier très clairement les conditions d’acceptation par les bailleurs et les exclusions. Dans tous les cas, cette solution n’est pas aussi structurante qu’une Visale ou une caution bancaire.
Utiliser son patrimoine ou son épargne : la caution bancaire
La caution bancaire, c’est l’autre grosse alternative à Visale. Le principe : une banque bloque une somme d’argent (souvent plusieurs mois de loyer) sur un compte dédié, au profit du bailleur.
Concrètement :
- le locataire (ou un proche) dépose une somme sur un compte qui sera immobilisée pendant toute la durée du bail ;
- la banque signe un document (lettre de garantie ou contrat de cautionnement bancaire) où elle s’engage à payer le bailleur en cas d’impayé, à hauteur de la somme bloquée ;
- si la banque verse au bailleur, elle se retourne ensuite contre le titulaire du compte pour récupérer les montants.
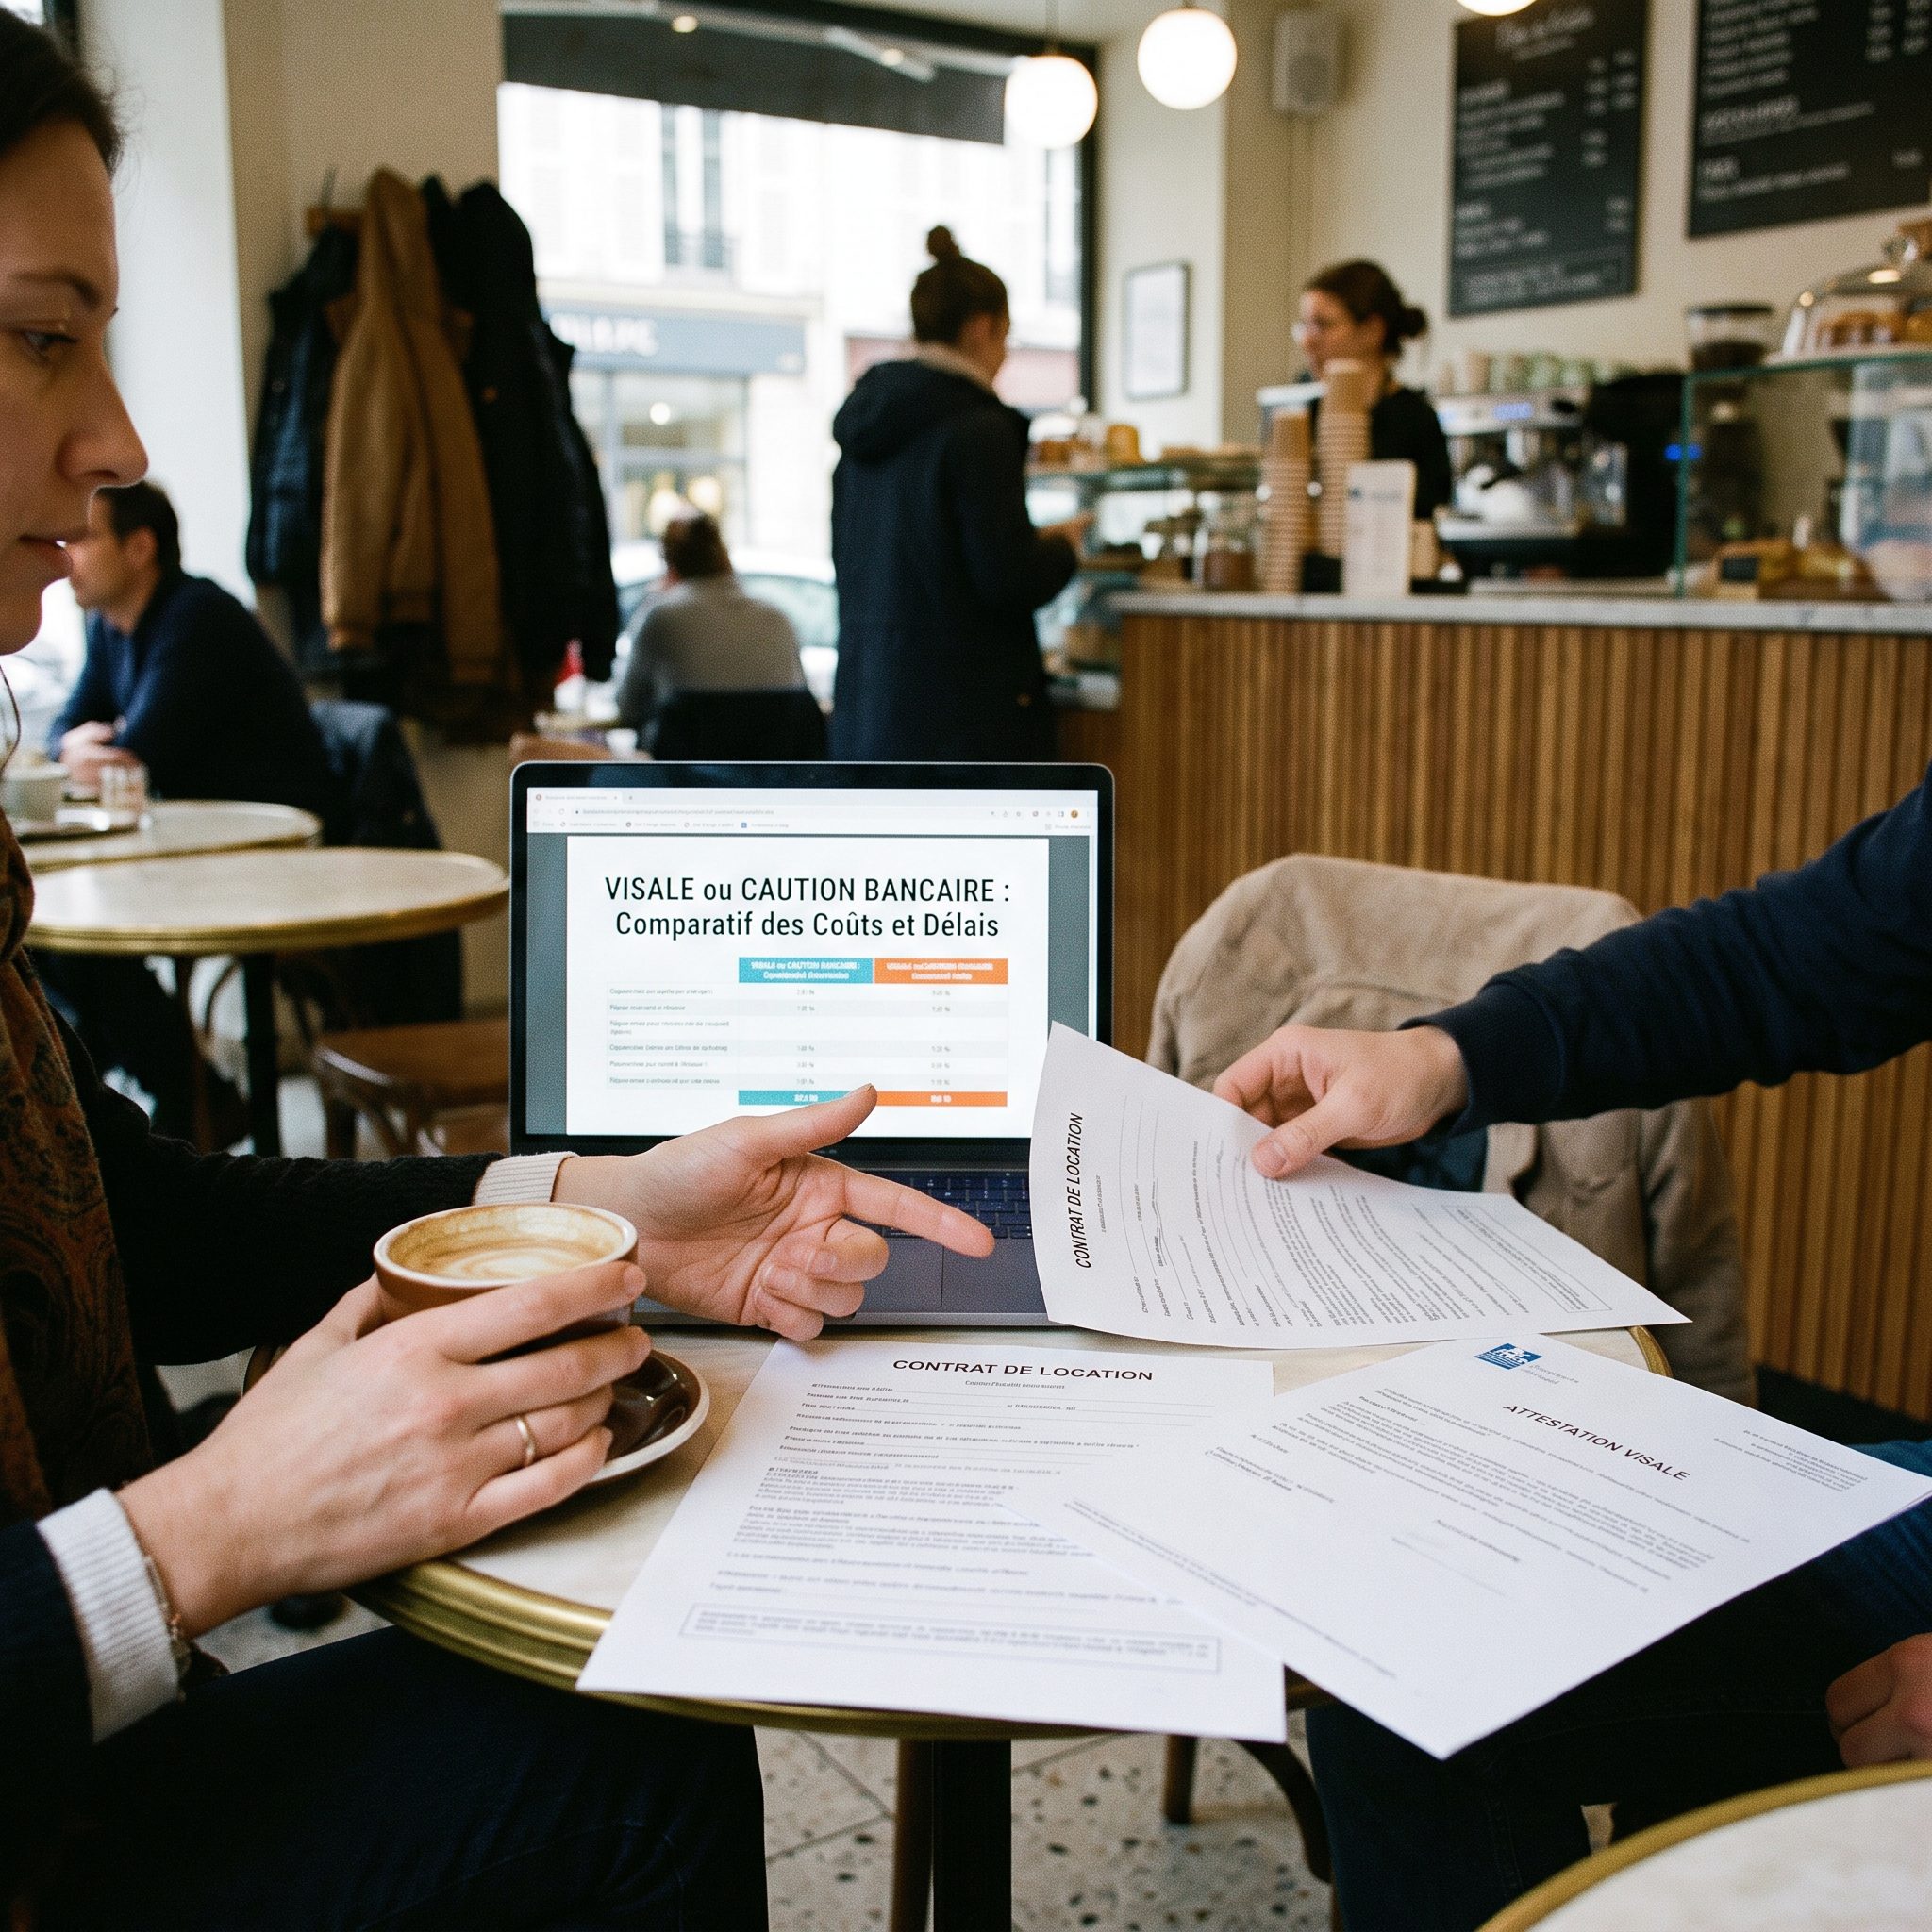
Comparer Visale et caution bancaire : coûts, contraintes, délais
Pour choisir entre Visale et caution bancaire, un comparatif clair aide à y voir plus nette.
Coût pour le locataire
- Visale : aucun frais. La garantie est gratuite pour le locataire et pour le bailleur.
- Caution bancaire :
- frais de mise en place possibles (montant fixe ou pourcentage de la somme bloquée) ;
- frais annuels parfois facturés ;
- et surtout, blocage d’une somme importante (souvent 6 à 12 mois de loyer).
Montant couvert
- Visale : couvre les impayés de loyers et charges dans la limite :
- d’un plafond de loyer (charges comprises) ;
- d’un nombre maximal de mensualités d’impayés (variable selon les versions du dispositif).
- Caution bancaire : couvre jusqu’au montant bloqué. Si 9 mois de loyer sont immobilisés, le bailleur est serein jusqu’à cette limite, mais pas au-delà.
Accessibilité
- Visale :
- accessible à beaucoup de jeunes et de personnes en début de carrière ;
- inaccessible à certains profils (salariés plus anciens, retraités, hauts revenus, etc.) ;
- nécessite que le loyer ne dépasse pas un plafond.
- Caution bancaire :
- accessible si le locataire ou un proche dispose d’une épargne suffisante (ou accepte de l’immobiliser) ;
- dépend du bon vouloir de la banque, qui peut refuser ;
- souvent utilisée pour les profils jugés “à risque” (indépendants, CDD, étrangers) mais disposant de fonds.
Délais de mise en place
- Visale : démarche 100 % en ligne, réponse en général en quelques jours si le dossier est complet.
- Caution bancaire :
- rendez-vous banque ou échanges à distance ;
- analyse de la situation, ouverture spécifique et blocage des fonds ;
- délai dépendant de la réactivité du conseiller et de la banque (compter souvent de quelques jours à plusieurs semaines).
Impact sur la trésorerie du locataire
- Visale : pas d’argent immobilisé. En cas d’impayé, la dette est à rembourser, mais pas de blocage de capital en amont.
- Caution bancaire :
- capital indisponible pendant tout le bail ;
- peut empêcher d’utiliser cette épargne pour d’autres projets (permis, achat, création d’activité…).
Perception par le bailleur
- Visale : perçue comme sérieuse, surtout quand le bailleur connaît le dispositif. Certains restent prudents par simple manque d’info.
- Caution bancaire : souvent perçue comme ultra sécurisée, car l’argent est déjà provisionné en face du risque.
Jouer avec d’autres leviers : bail mobilité, colocation, logement étudiant, résidences gérées
Quand aucune de ces solutions n’est accessible, d’autres types de logement peuvent aider :
- Bail mobilité : pour une période courte (stage, mission, formation). Pas de dépôt de garantie, procédures plus souples, mais pas toujours adapté à une installation longue.
- Colocation : certains bailleurs acceptent plus facilement des colocations avec plusieurs revenus cumulés, surtout si chaque coloc a sa propre garantie (Visale possible par colocataire dans certains cas).
- Logement étudiant ou résidence gérée : résidences étudiantes, foyers de jeunes travailleurs ou résidences de services disposent parfois de leurs propres systèmes de garantie ou de critères plus souples.
Ces options ne remplacent pas une caution, mais peuvent ouvrir des portes quand les annonces classiques semblent fermées.
Ce que la loi autorise ou non en matière de paiement d’avance
Une idée fréquente : proposer de payer plusieurs mois d’avance pour rassurer le propriétaire. La loi encadre strictement cette pratique :
- pour un bail d’habitation classique vide ou meublé, la loi de 1989 interdit en principe de demander le paiement de plus d’un mois de loyer d’avance (hors dépôt de garantie), sauf cas particuliers (logement de fonction, bail saisonnier, etc.) ;
- le bailleur peut accepter volontairement un paiement anticipé proposé par le locataire, mais cette zone reste juridiquement sensible et peut être contestée.
Avant de s’engager sur des montants importants en avance, mieux vaut privilégier des solutions clairement reconnues (Visale, garant privé, caution bancaire) ou demander conseil à une ADIL pour vérifier la conformité de la proposition.
Renforcer son dossier autrement : stabilité pro et garants “moraux”
Quand les cautions financières classiques sont compliquées, d’autres éléments peuvent peser dans la balance :
- montrer un CDI confirmé (période d’essai terminée) ou une ancienneté solide dans l’entreprise ;
- fournir des relevés bancaires propres (loyers toujours payés, pas de découverts importants) ;
- obtenir un garant “moral” : lettre de recommandation d’un employeur, d’une école, d’un ancien bailleur, attestant du sérieux dans le paiement des loyers.
Ces éléments ne remplacent pas une caution au sens juridique, mais peuvent clairement faire la différence quand un propriétaire hésite entre deux dossiers.
Préparer un dossier en béton pour rassurer et décrocher sa caution
Assembler les pièces indispensables du dossier de location
Un dossier propre, clair et complet permet souvent de compenser un profil un peu “limite” sur le papier. En général, on retrouve :
- pièce d’identité en cours de validité ;
- trois derniers bulletins de salaire ou justificatifs de ressources (bourse, pension, revenus indépendants…) ;
- contrat de travail ou attestation d’employeur (mentionnant la nature du contrat et la rémunération) ;
- dernier avis d’imposition ;
- justificatif de domicile actuel ;
- le cas échéant, visa Visale ou attestation d’organisme garant privé ;
- pour le garant : les mêmes types de documents.
La liste exacte des pièces autorisées est encadrée par la loi (liste limitative sur service-public.fr – Pièces justificatives pour la location). Si un bailleur demande des documents hors liste (ex. RIB d’un tiers, extrait de casier judiciaire…), cela peut être illégal.
Mettre en avant sa stabilité et son sérieux de payeur
Au-delà des chiffres, le bailleur cherche un locataire qui paiera son loyer tous les mois sans histoire. Quelques leviers :
- fournir, si possible, les quittances de loyer des 12 derniers mois du précédent logement ;
- joindre une lettre de l’ancien propriétaire ou de la résidence étudiante attestant de paiements toujours à l’heure ;
- mettre en avant une épargne de sécurité (relevé d’épargne flouté mais montrant un matelas raisonnable).
Exemples d’e-mails pour convaincre un propriétaire hésitant
Exemple de mail quand un propriétaire doute d’une Visale :
“Bonjour,
Suite à notre visite, quelques précisions sur mon dossier. Je bénéficie de la garantie Visale, qui se porte caution pour moi auprès de votre bail. En cas d’impayé, l’organisme vous indemnise directement dans la limite des loyers prévus, puis je lui rembourse ensuite les sommes avancées.
Vous trouverez en pièce jointe mon visa Visale ainsi que le lien vers la présentation officielle du dispositif. Mon loyer représente [x]% de mes revenus, et je joins également mes trois derniers bulletins de salaire pour que vous puissiez vérifier ma capacité de paiement.
Restant disponible pour échanger si vous avez des questions sur la garantie,
Cordialement,
Exemple de mail pour présenter une caution bancaire :
“Bonjour,
Pour sécuriser le paiement du loyer, ma banque accepte de mettre en place une caution bancaire à votre profit. Concrètement, une somme correspondant à [x] mois de loyer sera bloquée et une attestation de garantie vous sera remise. En cas d’impayé, vous serez indemnisé directement par la banque dans la limite de ce montant.
Je peux vous transmettre un projet d’attestation de ma banque si besoin, et nous pourrons finaliser la mise en place avant la signature du bail.
Cordialement,”
Questions fréquentes autour de la caution locative
Est-il possible de cumuler plusieurs cautions (Visale + garant, organisme privé + garant physique) ?
Le cumul dépend à la fois de la loi et des contrats signés :
- la loi interdit en principe au bailleur de demander une caution personne physique s’il a déjà souscrit une assurance loyers impayés, sauf cas particuliers (logement étudiant notamment) ;
- en revanche, cumuler Visale + dépôt de garantie est possible : Visale ne remplace pas le dépôt de garantie ;
- cumuler Visale avec un garant privé ou une caution bancaire est juridiquement possible, mais en pratique peu fréquent, et parfois inutilement coûteux pour le locataire.
La compatibilité exacte entre Visale, GLI, garant privé ou garant physique dépend aussi des conditions de l’assurance souscrite par le bailleur. En cas de doute, une vérification sur service-public.fr ou auprès d’une ADIL est recommandée.
Que faire si la caution (dépôt de garantie) n’est pas rendue dans les délais après le départ du logement ?
Le dépôt de garantie (qu’on appelle parfois à tort “caution”) doit être restitué :
- dans un délai maximal d’un mois après la remise des clés, si l’état des lieux de sortie est conforme à celui d’entrée ;
- dans un délai de deux mois s’il existe des différences justifiant des retenues (dégradations, loyers impayés…), avec justificatifs à l’appui.
En cas de non-restitution :
- relancer le bailleur par écrit (mail + lettre recommandée) en rappelant les textes applicables ;
- en l’absence de réponse, saisir la commission départementale de conciliation ou, en dernier recours, le juge.
Les règles détaillées sont disponibles sur service-public.fr – Restitution du dépôt de garantie.
La loi limite-t-elle la caution à un mois de loyer ?
Il y a souvent confusion entre dépôt de garantie et caution locative :
- le dépôt de garantie est effectivement plafonné par la loi :
- à 1 mois de loyer hors charges pour les locations nues soumises à la loi de 1989 ;
- à 2 mois de loyer hors charges pour les locations meublées.
- la caution locative (garant, Visale, caution bancaire) n’est pas plafonnée de cette manière. La durée et l’étendue de l’engagement dépendent du contrat de cautionnement signé.
Les évolutions de loi portent essentiellement sur le dépôt de garantie et certaines mentions obligatoires, pas sur un “plafond” général de caution au sens de garant.
Quels recours en cas de refus de location faute de garant alors que les revenus sont suffisants ?
En France, le propriétaire reste libre de choisir son locataire, tant qu’il ne discrimine pas sur des critères interdits (origine, sexe, religion, état de santé, handicap, etc.). Le fait de refuser un dossier pour absence de garant ou refus d’une certaine garantie (ex. refus de caution bancaire) n’est pas en soi illégal.
En cas de doute sur une discrimination (ex. motif oral clairement lié à une origine, une situation familiale, un handicap…), plusieurs options existent :
- conserver les traces écrites et témoignages ;
- contacter le Défenseur des droits ;
- envisager une action en justice avec l’aide d’une association spécialisée.
En dehors d’un cas de discrimination, le plus efficace reste souvent de renforcer son dossier (Visale, organisme garant, caution bancaire) plutôt que de contester un refus isolé.
Visale et caution bancaire peuvent-ils être utilisés sur n’importe quel type de bail ?
Non, les deux dispositifs ont des champs d’application précis :
- Visale : réservée à certains types de baux (logement nu ou meublé résidence principale, bail mobilité, parfois colocation) et à certains profils. Un bail saisonnier ou une location de courte durée touristique ne sont pas couverts.
- Caution bancaire : plus souple en théorie, mais certaines banques refusent d’intervenir pour des baux non résidentiels ou atypiques. Tout dépend de la politique de la banque et du montage proposé.
Avant de s’engager, vérifier systématiquement le type de bail envisagé et la compatibilité avec la solution choisie (cf. visale.fr et conditions de la banque).
Que se passe-t-il si Visale ou la caution bancaire est mise en jeu pour des impayés ?
Dans les deux cas, la garantie ne fait que déplacer le risque :
- Visale ou la banque paie le bailleur (dans les limites prévues au contrat) ;
- puis se retourne contre le locataire (et éventuellement le garant dans le cas d’une caution bancaire alimentée par un tiers) pour se faire rembourser.
Conséquences possibles pour le locataire :
- dette à rembourser (souvent avec un échéancier) ;
- éventuelle inscription dans des fichiers internes de l’organisme ou de la banque, ce qui peut compliquer de futurs projets (nouveau logement, crédit…).
D’où l’intérêt, avant de s’engager, de vérifier sa réelle capacité à assumer le loyer sur la durée ou à réviser ses ambitions (surface, quartier, type de bien) si le budget est trop tendu.
Quiz express (1 minute) — Visale vs caution bancaire
Répondez mentalement, puis cliquez sur chaque question pour afficher les choix et la correction.
Visale coûte-t-elle généralement de l’argent au locataire ?
B. Non, c’est en principe gratuit
C. Oui, mais seulement à l’entrée dans le logement
Voir la réponse
Visale est généralement gratuite pour le locataire (garantie Action Logement). En pratique, une caution bancaire peut immobiliser une somme et générer des frais selon la banque.
Quelle solution peut immobiliser une somme d’argent sur un compte (ou exiger un dépôt) ?
B. Caution bancaire
C. Aucune des deux
Voir la réponse
Une caution bancaire peut nécessiter de bloquer une somme (ou de fournir une contre-garantie) et peut engendrer des frais. Visale ne repose pas sur un dépôt du locataire.
Qui décide en pratique d’accepter Visale ou d’exiger une caution bancaire ?
B. Le locataire, c’est un droit automatique
C. La CAF, systématiquement
Voir la réponse
Le bailleur reste libre de choisir les garanties qu’il accepte dans le respect du cadre légal. Visale aide à rassurer, mais n’est pas imposable au propriétaire.
Sur les délais, quelle situation est la plus fréquente ?
B. Visale demande toujours plusieurs semaines incompressibles
C. Les deux sont instantanées sans aucune démarche
Voir la réponse
Une caution bancaire dépend des procédures de la banque et peut nécessiter des allers-retours. Visale se fait en ligne, mais le délai peut dépendre de la complétude du dossier.
Quel réflexe est le plus sûr avant de choisir entre Visale et caution bancaire ?
B. Signer le bail, puis chercher une garantie après
C. Payer d’avance plusieurs mois de loyer pour éviter toute garantie
Voir la réponse
Le plus simple est d’aligner vos démarches sur l’exigence du bailleur et sur votre éligibilité. Pour les règles et conditions, référez-vous au site officiel Visale/Action Logement : cela peut dépendre de la situation.