

En résumé
Le garant (caution) prend un engagement juridique qui peut coûter cher ; l’article explique comment le limiter (montant/durée/type), quels documents garder, les obligations du bailleur et la conduite à tenir en cas d’impayés.
- Le garant est une caution et seul un acte écrit clair, daté et complet fixe ce qu’il doit réellement.
- Sans limites, la caution peut payer loyers/charges mais aussi frais, intérêts, réparations/indemnités, avec risque de saisies.
- Protection essentielle : exiger un plafond chiffré et préciser exactement quelles sommes sont couvertes.
- Encadrer la durée (idéalement limitée au bail initial) et se méfier des clauses couvrant renouvellements/reconductions.
- Résiliation : en durée déterminée on est engagé jusqu’au terme ; en durée indéterminée on peut révoquer pour l’avenir (dettes passées dues).
- Distinguer caution simple (bailleur poursuit d’abord le locataire) et caution solidaire (paiement direct dès le 1er impayé), souvent demandée.
- Point de vigilance : en colocation avec solidarité, un garant peut payer pour tous ; demander une limitation à la quote-part du colocataire garanti.
- Avant de signer : vérifier la capacité financière, les clauses du bail et envisager des alternatives (ex. Visale, GLI).
- Conserver les preuves (bail, acte signé, échanges, justificatifs, relances) et connaître les obligations d’info du bailleur et la possible contestation d’un engagement disproportionné.
- Si la caution est appelée : ne pas ignorer, exiger un détail chiffré, vérifier plafond/durée/portée, négocier un échelonnement et exercer un recours contre le locataire.
Dans une location, le garant est souvent vu comme « la personne qui rassure le propriétaire ». Mais derrière cette image un peu vague, il y a un vrai engagement juridique, parfois lourd, qui peut impacter les proches pendant des années si les choses tournent mal.
Pour un locataire, bien comprendre comment un garant peut se protéger (durée, plafond, résiliation, preuves) permet de rassurer sa famille, de négocier un cadre clair avec le bailleur et d’éviter les situations toxiques où tout le monde se retrouve coincé. Panorama concret de ce qu’un garant peut faire pour limiter les risques… sans bloquer la signature du bail.
Rôle du garant dans une location : pourquoi ses documents sont essentiels
Définition du garant, de la caution et du cautionnement
Dans le langage courant, tout le monde parle de « garant ». En droit, le terme exact est souvent « caution » ou « cautionnement » :
- La caution = la personne (souvent un proche) qui s’engage à payer à la place du locataire en cas d’impayés.
- Le cautionnement = le contrat qui fixe les règles de cet engagement (durée, montant, types de sommes garanties).
- Le garant = manière informelle de désigner cette caution.
Point important : le cautionnement est un engagement écrit, très encadré par le Code civil et la loi du 6 juillet 1989 sur les baux d’habitation. Sans écrit valable, le propriétaire aura du mal à faire jouer la garantie.
Présence ou non du garant à la signature du bail
Pour un bail d’habitation, le garant n’est pas obligé d’être physiquement présent à la signature. Dans la pratique :
- soit le bailleur fait signer l’acte de cautionnement séparément (en agence, chez le garant, en signature électronique)
- soit le garant signe sur le bail lui-même, avec une clause de cautionnement et les mentions obligatoires.
Ce qui compte, ce n’est pas la présence le jour J, mais que le garant ait signé un document clair, daté, avec toutes les mentions prévues par la loi. Sinon, le cautionnement risque d’être contestable.
Responsabilités juridiques du garant en cas d’impayés
Un garant ne « rend pas juste service » : il prend un vrai risque financier. Selon ce qui est écrit dans l’acte de cautionnement, il peut devoir payer :
- les loyers et charges impayés
- les intérêts de retard
- les frais de procédure (huissier, avocat, etc.)
- les réparations locatives et indemnités d’occupation après résiliation du bail.
Si le garant ne paie pas quand le bailleur le poursuit, celui-ci peut demander :
- une saisie sur salaire
- une saisie sur compte bancaire
- voire d’autres saisies sur les biens du garant.
D’où l’importance, pour un locataire, d’aider son garant à encadrer son engagement (plafond, durée, conditions de sortie) au moment de la signature, et pas après coup.
Plafond, durée, résiliation : comment un garant peut se protéger concrètement
Limitation du montant garanti pour éviter le « chèque en blanc »
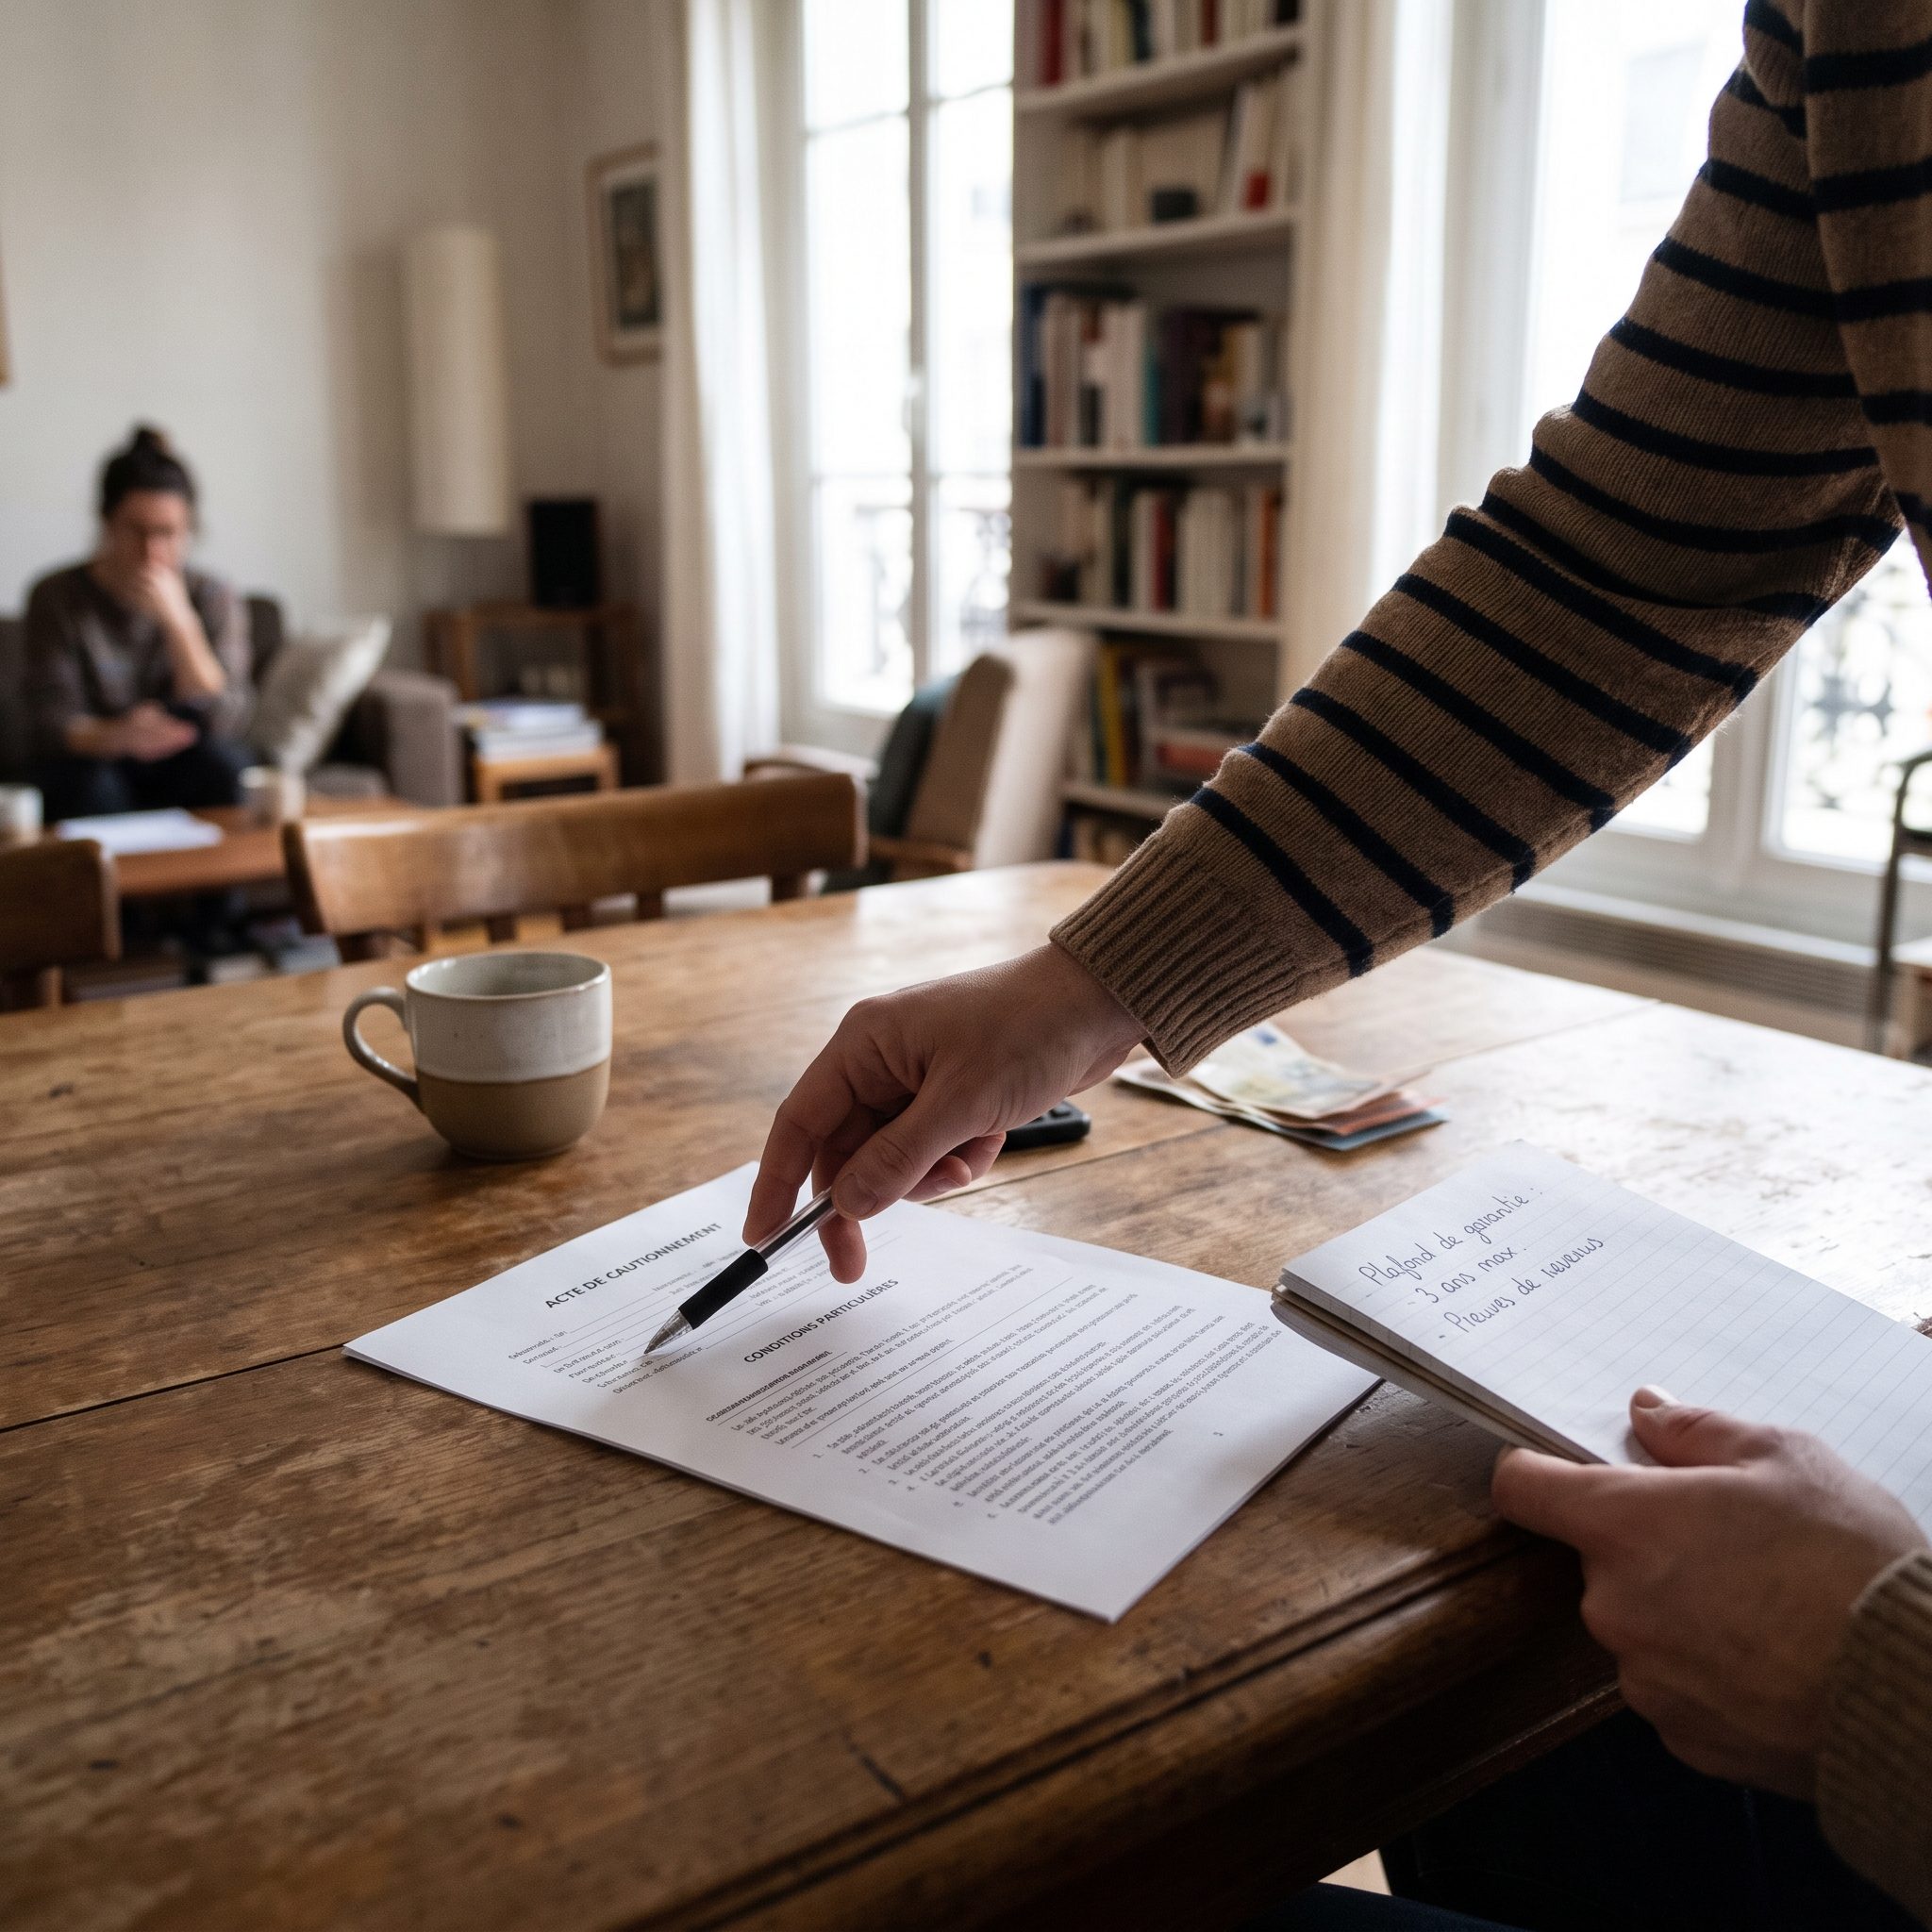
La première protection d’un garant, c’est de refuser le fameux « engagement sans limite ». La loi n’impose pas de plafond, mais rien n’interdit de le prévoir. Au contraire, c’est fortement conseillé.
Exemple très concret :
- Loyer charges comprises : 800 € / mois.
- Acte de cautionnement mal rédigé : « La caution garantit l’ensemble des sommes dues par le locataire, sans limitation de montant, jusqu’à parfaite libération des lieux. »
- Résultat : après 12 mois d’impayés + frais de procédure + dégradations, la note peut dépasser 15 000 €.
Avec un acte mieux encadré, on peut écrire par exemple :
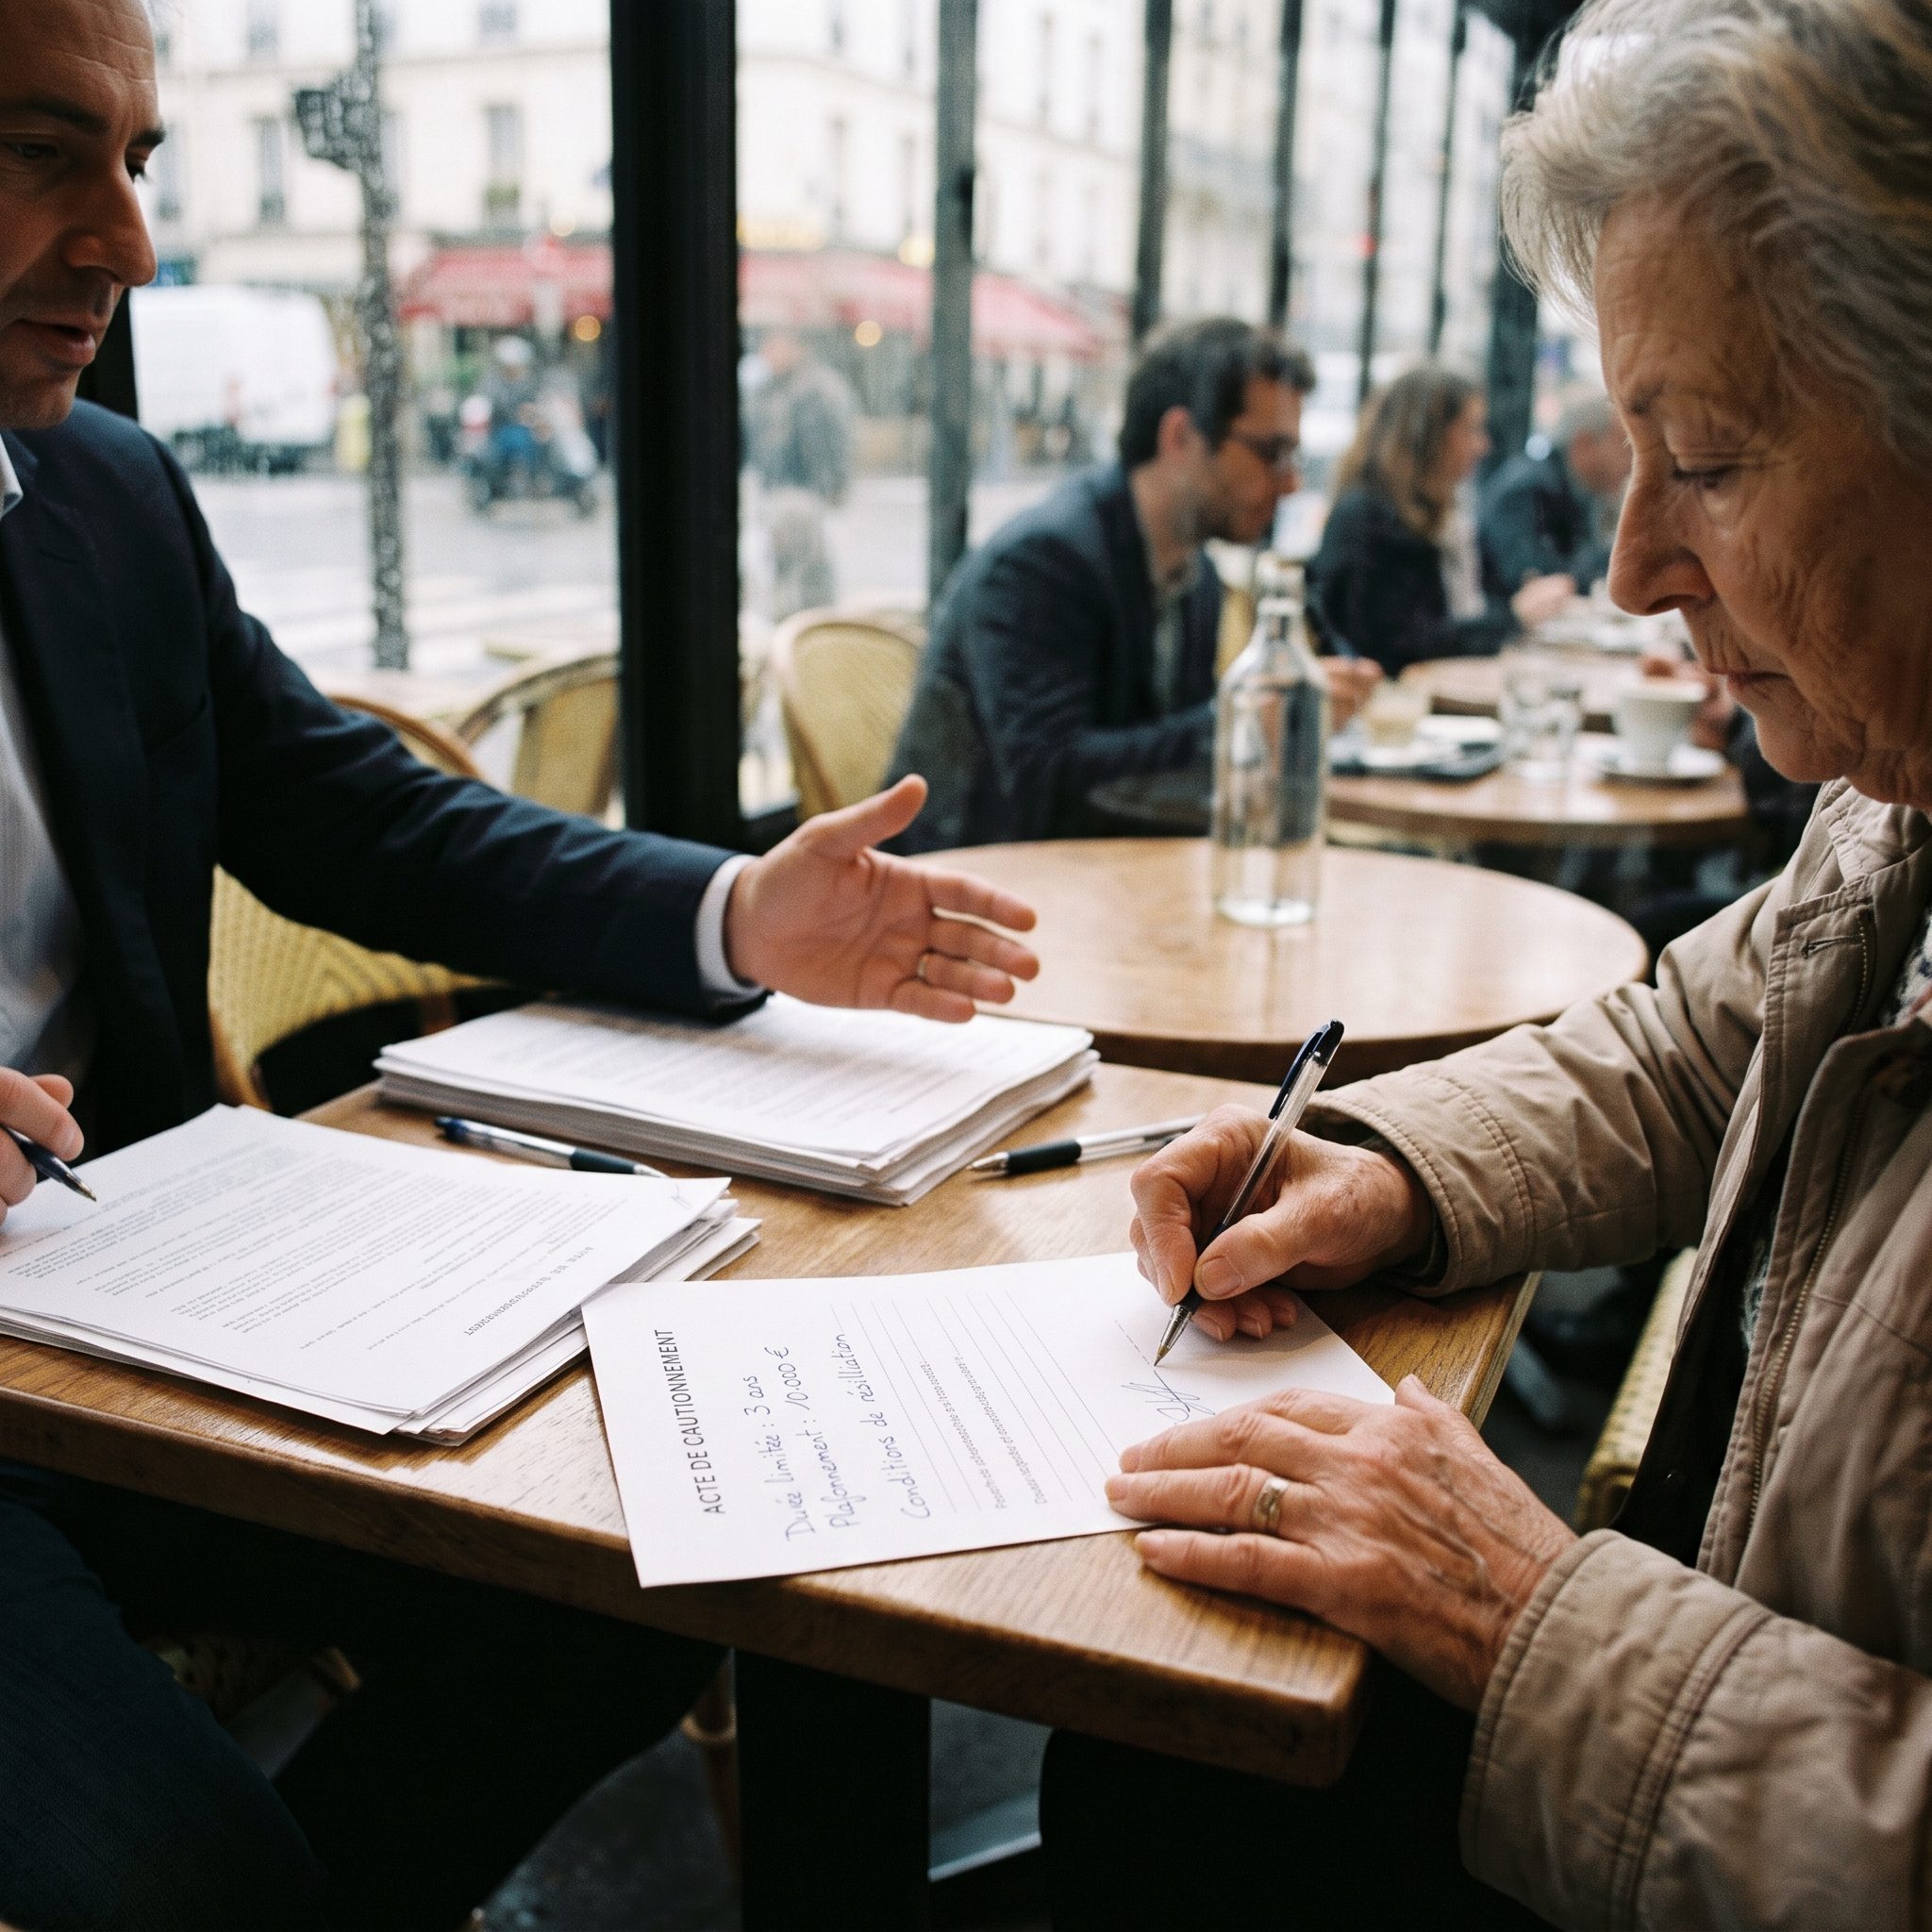
- « La caution s’engage à garantir le paiement des loyers, charges et accessoires dans la limite globale de 10 000 €, incluant les frais de procédure. »
Ce type de formulation permet :
- de rassurer le bailleur (la garantie reste sérieuse) ;
- de donner au garant une visibilité maximale sur le risque.
Durée de l’engagement : déterminée ou indéterminée
Autre point clé : la durée. Il existe deux grands schémas :
- Durée déterminée : l’acte précise une date ou une période (par exemple « jusqu’au terme du bail initial de 3 ans, renouvellement non compris » ou « pour la durée du bail initial et son premier renouvellement »).
- Durée indéterminée : aucune limite n’est clairement fixée, le garant reste engagé jusqu’à ce qu’il révoque son engagement, selon des règles précises.
Pour protéger un garant, la durée déterminée, alignée sur la durée initiale du bail, est en général la plus sécurisante. Le bail d’habitation prévoit déjà une durée minimale :
- 3 ans pour un bail nu avec propriétaire personne physique
- 1 an pour un meublé (ou 9 mois pour certains baux étudiants).
Le garant peut donc demander que son engagement s’arrête :
- à la fin de cette durée initiale
- ou, si un renouvellement est prévu, de limiter à un seul renouvellement.
Attention : si le texte indique qu’il couvre le bail « y compris ses renouvellements et reconductions », l’engagement peut durer très longtemps.
Résiliation ou révocation de la caution en cours de bail
Le droit à se retirer dépend du type d’engagement signé :
- Engagement à durée déterminée : en principe, le garant ne peut pas se retirer avant l’échéance, sauf accord du bailleur ou clause particulière. Il reste donc engagé jusqu’au terme prévu, même si le locataire quitte les lieux plus tôt, tant que des dettes liées au bail peuvent naître ou être constatées.
- Engagement à durée indéterminée : le garant peut révoquer unilatéralement son engagement pour l’avenir, souvent par lettre recommandée avec accusé de réception. Il reste toutefois tenu :
- des dettes déjà nées avant la réception de sa révocation
- et, selon les cas, des dettes nées pendant un éventuel préavis si prévu.
Pour un locataire, l’enjeu est de rassurer son garant en amont en prévoyant noir sur blanc la possibilité de sortir de l’engagement dans certains cas (fin de bail, non-renouvellement, date limite…).
En cas de doute sur la possibilité de révocation, un passage par un professionnel du droit (avocat, juriste, ADIL) est vivement conseillé. Les règles peuvent varier selon la rédaction exacte de l’acte et les évolutions législatives.
Preuves à conserver pour le garant
Pour se protéger, un garant doit aussi penser « preuves » dès la signature. À conserver absolument :
- un exemplaire intégral du bail (ou au minimum ses clauses principales : loyer, charges, révision, durée, dépôt de garantie, congé)
- une copie signée de l’acte de cautionnement (papier ou version électronique conforme)
- les échanges avec le bailleur sur la portée de la caution (mails, lettres)
- les justificatifs envoyés (revenus, avis d’imposition, etc.)
- éventuels courriers d’information du bailleur en cas de retard de paiement.
En cas de contentieux, ces pièces permettent de :
- vérifier la portée réelle de l’engagement (plafond, durée, sommes couvertes)
- contester certains montants réclamés
- faire valoir un défaut d’information, quand la loi impose au bailleur de prévenir la caution d’un incident de paiement.
Types de caution : simple, solidaire et impact sur le risque du garant
Différence entre caution simple et caution solidaire
Pour un locataire et son garant, cette distinction change tout.
- Caution simple : le bailleur doit d’abord poursuivre le locataire (relances, procédure, saisies possibles), puis seulement ensuite se retourner contre le garant si le recouvrement échoue.
- Caution solidaire : le bailleur peut réclamer directement au garant l’intégralité des sommes dues, dès le premier impayé, sans passer d’abord par le locataire.
La loi ne force pas le bailleur à choisir l’un ou l’autre, c’est une question de rédaction de l’acte. Dans la pratique, les bailleurs et agences demandent presque systématiquement une caution solidaire… mais ce n’est pas une fatalité.
Intérêt et limites de la caution simple pour se protéger
Pour un garant qui veut se protéger, la caution simple est théoriquement plus douce :
- le bailleur doit prouver qu’il a cherché à obtenir le paiement auprès du locataire
- le garant n’est pas censé devenir la « première cible ».
Mais dans la vraie vie, beaucoup de bailleurs refusent la caution simple, surtout dans les grandes villes. Le locataire peut toutefois tenter :
- de négocier une caution solidaire, mais avec plafond et durée limitée bien cadrés
- ou de proposer une alternative (garantie Visale, GLI, etc.).
Dans tous les cas, le type de caution doit être écrit clairement dans l’acte. Si rien n’est précisé, les juges peuvent interpréter, ce qui n’est pas idéal pour un garant.
Impact de la colocation et des baux étudiants
Deux cas très fréquents pour les garants :
- Colocation : si le bail prévoit une clause de solidarité, chaque colocataire, et parfois sa caution, peut être tenu de payer l’ensemble du loyer. Le garant d’un seul coloc peut donc se retrouver à payer pour tous. Il est possible de demander à limiter l’engagement à la seule quote-part du colocataire concerné, mais cela doit être écrit noir sur blanc.
- Baux étudiants : durées plus courtes, mais souvent plus de turn-over et de risques d’impayés. Les garants familiaux sont très exposés, surtout avec des revenus modestes. D’où l’importance d’un plafond et d’une durée calée sur le bail, éventuellement renouvelée après bilan avec le locataire.
Vérifications à faire avant de se porter garant pour un bail
Analyse des revenus et de la situation du locataire
Pour un locataire, ce n’est pas toujours fun, mais laisser ses parents ou proches se porter garant sans transparence est dangereux. Avant de signer, le garant devrait pouvoir vérifier :
- les revenus réguliers du locataire (salaires, bourse, pension, aides récurrentes)
- la nature du contrat de travail (CDI, CDD, intérim, indépendant)
- l’éventualité de périodes à risque (fin de CDD, reprise d’études, etc.).
Une règle de bon sens : le loyer (charges comprises) devrait idéalement rester à max 30 à 35 % des revenus nets stables du locataire. Au-delà, le risque d’impayé monte sérieusement, donc le risque pour le garant aussi.
Vérification du bail et de ses clauses clés
Le garant a tout intérêt à demander une copie du projet de bail avant de signer son acte de cautionnement. Points à vérifier :
- Montant du loyer et charges, et leur éventuelle révision (indice, plafonnement)
- Durée du bail (nu, meublé, étudiant, colocation)
- présence d’une clause de solidarité en colocation
- conditions de congé (préavis, motifs du bailleur)
- conditions d’indexation et éventuelles augmentations exceptionnelles (travaux, etc.).
Si le bail augmente fortement le risque (loyer disproportionné, clause de solidarité très large), le garant peut refuser ou demander la réécriture de son engagement.
Compatibilité avec une assurance loyers impayés ou un dispositif public
En France, certains montages sont encadrés :
- Un bailleur qui souscrit une assurance loyers impayés (GLI) ne peut pas toujours exiger en plus une caution personne physique, surtout pour la résidence principale, sauf cas spécifiques (étudiant, apprenti). Les conditions dépendent des contrats d’assurance et de la loi.
- La garantie Visale (Action Logement) se substitue parfois totalement au garant physique. De nombreuses annonces l’acceptent comme « garant institutionnel ».
Pour un locataire, proposer une solution type Visale peut éviter de mettre un proche en risque, ou au moins pousser le bailleur à alléger les exigences sur la caution (plafond, durée plus courte, etc.).
Obligations du bailleur envers la caution et protection juridique
Obligation d’information en cas d’impayés
Le bailleur a, dans certains cas, une obligation d’informer la caution en cas de premier incident de paiement. Les modalités exactes peuvent dépendre du type d’acte signé et de la date de signature (les règles ayant évolué au fil des lois).
Concrètement, si le bailleur laisse la situation pourrir pendant des mois sans prévenir la caution, celle-ci peut parfois contester une partie des sommes réclamées (notamment les intérêts ou certains accessoires) en raison de ce défaut d’information.
En pratique, un garant avisé peut demander, dès l’acte de cautionnement :
- d’être informé dès le premier mois d’impayé
- par mail + courrier, pour garder des traces.
Disproportion manifeste de l’engagement du garant
Le droit français prévoit qu’un engagement de caution ne doit pas être manifestement disproportionné aux revenus et au patrimoine de la personne qui se porte caution. Sinon, le bailleur peut se voir partiellement ou totalement refuser l’exécution de la caution par le juge.
Exemple :
- garant avec 1 500 € de revenus mensuels, sans patrimoine, qui signe une caution illimitée pour un loyer de 1 200 €
- en cas de contentieux, un juge peut considérer que l’engagement est beaucoup trop lourd par rapport à sa situation.
Attention : ce n’est pas automatique, c’est une appréciation au cas par cas, devant le juge, avec une vraie procédure. Mieux vaut donc, dès le départ, adapter :
- le montant du loyer par rapport à la situation du garant
- le plafond garanti
- la durée de la caution.
Données personnelles, documents exigibles et RGPD
Le bailleur ne peut pas demander n’importe quel document à un garant. La liste des pièces autorisées est strictement encadrée par la loi (consultable sur service-public.fr). Sont notamment interdits :
- relevés de compte bancaires détaillés
- copies d’épargne trop intrusives si non prévues
- documents relatifs à la santé
- extraits de casier judiciaire, etc.
Les données collectées doivent être :
- limitées au strict nécessaire
- conservées pendant une durée raisonnable
- protégées selon les règles du RGPD.
Si un bailleur exige des pièces interdites, le garant peut les refuser et le locataire peut rappeler la liste officielle des justificatifs autorisés.
Que faire en cas de mise en jeu de la caution ?
Réaction immédiate du garant en cas de demande de paiement
Si le garant reçoit une mise en demeure de payer :
- ne surtout pas ignorer le courrier
- demander immédiatement un détail chiffré des sommes réclamées (mois par mois, loyers, charges, frais)
- vérifier la conformité avec son acte de caution (plafond, durée, nature des dettes couvertes).
Le locataire peut aussi :
- négocier avec le bailleur un échelonnement des paiements
- solliciter les aides (CAF, Fonds de solidarité logement – FSL, associations)
- voir avec son garant comment organiser un plan de remboursement réaliste.
Recours du garant contre le locataire
Si le garant paie à la place du locataire, il obtient ce qu’on appelle un recours contre le débiteur principal : en clair, il peut se retourner contre le locataire pour lui réclamer les sommes avancées (plus éventuellement des intérêts et certains frais).
Concrètement, cela passe souvent par :
- une reconnaissance de dette écrite signée par le locataire
- à défaut, une mise en demeure
- et si nécessaire, une procédure contentieuse.
Pour un locataire, prendre en charge au maximum ses dettes et organiser un remboursement sérieux évite de dégrader durablement la relation familiale et la situation financière du garant.
Prescription et délais
Les actions du bailleur contre le locataire et la caution sont soumises à des délais de prescription qui peuvent varier selon la nature des sommes dues et les textes applicables. Ces points sont techniques et évolutifs. En cas de litige sur un vieux dossier d’impayés, un conseil spécialisé (avocat, ADIL) est indispensable pour vérifier si les demandes du bailleur sont encore recevables.
Questions fréquentes sur la protection du garant dans un bail de location
Comment un garant peut limiter le montant qu’il risque de payer ?
Le garant peut limiter son risque en exigeant un plafond chiffré dans l’acte de cautionnement. Par exemple : « La caution garantit le paiement des loyers, charges et accessoires dans la limite globale de 9 000 € ». Ce plafond doit être clairement écrit, en toutes lettres et en chiffres si possible.
Il peut aussi limiter le type de sommes garanties : uniquement les loyers et charges, ou inclure ou non les frais de procédure et les réparations locatives. Tout ce qui n’est pas expressément mentionné est plus contestable ensuite.
Comment un garant peut encadrer la durée de son engagement ?
Le garant peut demander une durée déterminée, par exemple :
- « pour la durée du bail initial de 3 ans à compter du… »
- ou « pour la durée du bail initial et son premier renouvellement, et au plus tard jusqu’au… ».
Au-delà, son engagement prend fin automatiquement, sans avoir besoin de dénoncer la caution. L’important est que cette limite soit précise, pas une formule vague du type « jusqu’à libération des lieux », qui peut durer très longtemps.
Un garant peut-il se retirer avant la fin du bail ?
Tout dépend de la rédaction :
- si l’engagement est à durée déterminée, le garant est en général tenu jusqu’au terme, sauf accord du bailleur ou clause spéciale de résiliation anticipée
- si l’engagement est à durée indéterminée, le garant peut le révoquer pour l’avenir, en envoyant une lettre recommandée, mais il reste engagé pour les dettes déjà nées.
La situation est donc très différente selon le texte signé. En cas de doute, une analyse par un professionnel du droit permet de vérifier les marges de manœuvre.
Comment un locataire peut rassurer un garant tout en obtenant le logement ?
Plusieurs leviers sont possibles :
- choisir un loyer proportionné à ses revenus pour ne pas exposer le garant à un risque inutile
- proposer au bailleur une caution solidaire mais plafonnée dans le temps et en montant, plutôt qu’un engagement illimité
- activer des solutions comme Visale ou d’autres garanties institutionnelles pour que le garant n’ait qu’un rôle « de secours », voire aucun rôle
- partager honnêtement sa situation pro et financière avec le garant pour qu’il mesure vraiment le risque.
Que faire si le bailleur refuse tout plafonnement ou toute limite de durée ?
Le bailleur reste libre de choisir ses garanties, mais le garant est tout aussi libre de refuser un engagement jugé déraisonnable. Pour un locataire, plusieurs options :
- argumenter en démontrant la solidité de son dossier (CDI, revenus stables, historique de paiement) pour obtenir un compromis
- proposer une garantie alternative (Visale, GLI acceptée par le bailleur, caution bancaire)
- accepter éventuellement un plafond élevé plutôt qu’aucun plafond, pour limiter malgré tout le risque
- en dernier recours, renoncer au logement si les exigences mettent clairement le garant en danger financier.
Comment savoir si la caution est manifestement disproportionnée aux revenus du garant ?
Il n’y a pas de formule officielle unique, mais quelques signaux d’alerte :
- loyer trop élevé par rapport aux revenus du garant (par exemple plus de 50 % de ses revenus mensuels)
- absence de patrimoine significatif, avec des engagements très lourds (caution illimitée, longue durée, colocation solidaire)
- plafond garanti représentant plusieurs années de revenus nets du garant.
En cas de litige, le juge apprécie la disproportion « manifeste » au moment de la signature, en tenant compte de la situation globale du garant. Pour évaluer un cas concret, un conseil personnalisé (ADIL, avocat) est souvent nécessaire.
Le garant doit-il garder une copie du bail et de la caution signée ?
Oui, c’est même une protection essentielle. Sans ces documents, le garant ne connaît pas précisément :
- le montant du loyer et des charges
- la durée du bail et ses conditions de renouvellement
- l’étendue exacte de son engagement (plafond, types de sommes, durée).
En cas de litige ou de demande de paiement, ces pièces sont indispensables pour vérifier si le bailleur ne dépasse pas ce qui a été prévu. Il est donc crucial de les conserver pendant toute la durée de l’engagement et un peu après (en cas de contentieux tardif).
Que faire si le bailleur demande des documents illégaux au garant ?
Si le bailleur exige des pièces qui ne figurent pas dans la liste officielle (disponible sur service-public.fr), le garant peut :
- refuser poliment, en expliquant qu’il s’agit de documents interdits par la loi
- envoyer la liste officielle au bailleur (lien ou PDF)
- proposer, si besoin, des justificatifs autorisés mais moins intrusifs
- en cas de pression abusive, renoncer à se porter garant et, côté locataire, signaler la situation à l’ADIL ou à une association de défense de locataires.
Le garant peut-il être poursuivi des années après la fin du bail ?
Oui, dans certains cas. Des dettes liées au bail (loyers, charges, réparations, indemnités) peuvent être réclamées après le départ du locataire, notamment après la restitution des clés et l’établissement du solde de tout compte (état des lieux, régularisation de charges, etc.).
Le bailleur dispose de délais de prescription pour agir contre la caution. Ces délais et leur calcul peuvent être techniques et évoluer avec la loi. En présence d’une demande tardive, une analyse juridique est nécessaire pour vérifier si elle est encore recevable.
Que faire si l’on n’a pas de garant capable de se protéger correctement ?
Si aucun proche ne peut se porter garant dans des conditions acceptables, plusieurs pistes existent :
- la garantie Visale (Action Logement), sous réserve d’éligibilité, qui remplace le garant physique
- les aides de la CAF (APL, ALS), qui rassurent le bailleur sur une partie des revenus logement
- les dispositifs locaux type FSL (Fonds de solidarité logement) selon les départements
- les bailleurs sociaux ou certains bailleurs privés qui acceptent un dossier sans garant en contrepartie d’autres éléments (revenus stables, CDI, etc.).
Pour un locataire, le combo idéal consiste à renforcer son dossier (contrat de travail, revenus, aides, historique de paiement) pour que la pression sur le garant soit la plus faible possible, voire inutile.
Quiz express (1 minute) — Se protéger en tant que garant
Cliquez sur chaque question, puis sur « Voir la réponse » pour vérifier.